Casa en Arraiján cerca de Westland Mall y Costa Verde: la ventaja de la ubicación

Al buscar una casa en Arraiján, la ubicación influye en muchas actividades de la vida diaria. No se trata únicamente de cuánto tardarás en llegar al trabajo, sino también de la facilidad para hacer las compras, llevar a los niños a sus actividades, asistir a una cita médica o disfrutar el tiempo libre en familia.

Westland Mall, ubicado en Vista Alegre, y Costa Verde, en La Chorrera, son dos puntos de referencia para evaluar el acceso a comercios, restaurantes y diferentes servicios en Panamá Oeste. Vivir con buenas rutas hacia estos sectores puede ayudar a resolver varias actividades en un mismo recorrido y reducir algunos desplazamientos hacia la Ciudad de Panamá.

Sin embargo, decir que una casa está “cerca” no explica por completo cómo funcionará esa ubicación para una familia. La distancia real también depende de las vías de acceso, el tráfico y la ubicación exacta del proyecto. En este artículo analizaremos qué aporta la cercanía a Westland Mall y Costa Verde, y qué debes revisar antes de comprar una vivienda en el área.

¿Por qué la ubicación importa al buscar casas en Arraiján?
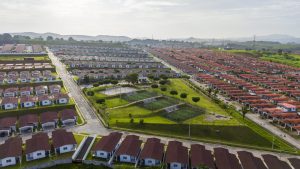
Casas en Arraiján

Al comparar casas en Arraiján, el precio, los metros cuadrados y el número de recámaras permiten identificar cuáles opciones responden a las necesidades de la familia. Sin embargo, también es importante evaluar cómo funcionará la ubicación una vez que comiencen las actividades diarias.

Una casa puede ofrecer el espacio que buscas, pero su conveniencia dependerá de cuánto tiempo toma llegar al trabajo, al colegio, al supermercado o a un centro médico. Las rutas disponibles, el tráfico y el acceso a vías principales también pueden cambiar la duración de estos recorridos.

Además, las necesidades de una familia evolucionan. La llegada de un hijo, un cambio de colegio, un nuevo empleo o la incorporación de otro vehículo pueden modificar la manera en que se utiliza la ubicación. Por eso, conviene considerar tanto la rutina actual como los cambios que podrían presentarse durante los próximos años.

La ubicación forma parte del valor funcional de una vivienda porque influye en el tiempo, el transporte y la organización del hogar. Antes de comprar una casa en Arraiján, es recomendable revisar qué servicios existen alrededor y recorrer las rutas que la familia utilizaría con mayor frecuencia.

¿Qué ofrece vivir cerca de Westland Mall?

Westland Mall se encuentra en Vista Alegre, sobre la autopista Arraiján–La Chorrera. Para quienes buscan casas en Arraiján, su importancia no se limita a las compras: reúne comercios, restaurantes, entretenimiento y servicios que pueden incorporarse a diferentes momentos de la rutina familiar.

Compras y servicios en un mismo entorno

La oferta comercial incluye opciones relacionadas con ropa, calzado, tecnología, artículos para el hogar, salud y cuidado personal. Esta variedad permite realizar compras de distintas categorías durante una misma visita, en lugar de organizar recorridos separados por varios puntos de Panamá Oeste.

Restaurantes y opciones de entretenimiento

El centro comercial cuenta con restaurantes, cafeterías, establecimientos de comida rápida y opciones para compartir en familia. Su oferta de entretenimiento incluye cine, áreas infantiles y espacios de juegos, por lo que también puede funcionar como una alternativa para los fines de semana.

Servicios para resolver necesidades del día a día

Además de comprar o comer, los visitantes pueden encontrar opciones relacionadas con pagos de servicios, salud, belleza y otras gestiones cotidianas. Antes de elegir una vivienda por su cercanía al centro comercial, conviene revisar su directorio actualizado para confirmar que incluya los servicios que utiliza tu familia.

Facilidad para combinar diferentes actividades en un mismo desplazamiento

La principal utilidad de tener acceso conveniente a Westland Mall está en poder organizar varias actividades alrededor de una sola salida. Por ejemplo, una familia puede hacer una compra, resolver una gestión y comer en el mismo lugar.

El beneficio real dependerá del tiempo de viaje desde la vivienda y de la ruta utilizada. Por eso, más adelante será importante comparar la distancia indicada en el mapa con el recorrido que normalmente se realiza desde cada proyecto residencial.

¿Qué aporta la cercanía a Costa Verde?

Costa Verde es un desarrollo de uso mixto ubicado en La Chorrera. A diferencia de un solo centro comercial, el área integra residencias, centros educativos y varias plazas distribuidas a lo largo del sector. Para una familia que vive en Arraiján, tener una ruta conveniente hacia Costa Verde amplía las opciones disponibles dentro de Panamá Oeste.

Oferta comercial y gastronómica

El área comercial de Costa Verde incluye plazas como Boulevard Costa Verde, Market Plaza, Uniplaza, Paseo Costa Verde, Fortune Plaza y Plaza Central. En conjunto, estos espacios reúnen tiendas, restaurantes y oficinas profesionales. Esta distribución permite elegir entre diferentes establecimientos según el tipo de compra o actividad.

Servicios y establecimientos de uso frecuente
Establecimientos

Las plazas comerciales también permiten atender compras del hogar y otras diligencias habituales. Sin embargo, la oferta puede cambiar con la apertura o salida de establecimientos. Antes de comprar una casa por su cercanía a Costa Verde, conviene identificar cuáles servicios utiliza tu familia y confirmar dónde se encuentran actualmente.

Opciones para familias

Costa Verde incorpora centros educativos dentro de su planificación, un aspecto importante para los hogares con niños o jóvenes. Al evaluar esta cercanía, no basta con saber que existen colegios en el área: también debes revisar los niveles que ofrecen, sus procesos de admisión, horarios y tiempo de recorrido desde la vivienda.

Espacios y actividades para el tiempo libre

Algunas plazas combinan restaurantes con áreas abiertas y espacios recreativos familiares. Esto ofrece alternativas para comer, reunirse o participar en actividades sin depender siempre de un traslado hacia la Ciudad de Panamá. La programación y disponibilidad pueden variar, por lo que es recomendable consultar las opciones vigentes.

Conexión con otros puntos de Panamá Oeste

Boulevard Costa Verde y Market Plaza cuentan con acceso hacia la autopista Arraiján–La Chorrera. Esta conexión permite continuar hacia otros sectores comerciales, residenciales y laborales de Panamá Oeste.

Para un comprador en Arraiján, el valor de esta cercanía dependerá de cómo se integra Costa Verde en sus recorridos habituales. Si la familia estudia, trabaja o realiza compras en La Chorrera, el acceso al sector puede tener un peso mayor en la elección de la vivienda

Casas en Arraiján: ¿qué significa realmente tener estos lugares cerca?

Tener una casa cerca de Westland Mall o con acceso hacia Costa Verde significa disponer de más opciones para organizar las actividades fuera del hogar. El beneficio no está únicamente en la cantidad de comercios, sino en la posibilidad de encontrar soluciones para distintas necesidades dentro de una ruta que resulte conveniente.

Necesidad Qué puede aportar una ubicación cercana
Compras Acceso a supermercados, tiendas y artículos para el hogar sin planificar recorridos hacia sectores más lejanos.
Restaurantes Más alternativas para comer fuera, reunirse o resolver una comida durante un día de diligencias.
Entretenimiento Opciones como cine, áreas infantiles, eventos y espacios recreativos para los fines de semana.
Servicios Posibilidad de atender pagos, compras relacionadas con la salud y otras gestiones en el mismo sector.
Familia Acceso a colegios y actividades que pueden incorporarse a la rutina de niños y adultos.
Movilidad Conexión con la autopista Arraiján–La Chorrera y otros puntos de Panamá Oeste.

La utilidad de esta cercanía será diferente para cada hogar. Una familia que visita el supermercado varias veces por semana puede valorar una ruta corta hacia sus compras habituales. En cambio, otra puede dar mayor importancia al recorrido hacia el colegio o a la posibilidad de encontrar restaurantes y actividades familiares durante el fin de semana.

Por eso, no conviene asumir que “todo queda cerca” por el nombre del sector. Dos casas ubicadas en Arraiján pueden tener recorridos muy distintos hacia Westland Mall o Costa Verde debido a sus calles de salida, accesos a la autopista y condiciones del tráfico. La comparación debe realizarse desde la ubicación exacta de cada vivienda y según los lugares que la familia realmente utiliza.

¿Qué servicios deberías tener en cuenta antes de comprar una casa en Arraiján?

Antes de comprar, identifica los lugares que tu familia utiliza con frecuencia y comprueba cuánto tardarías en llegar desde la vivienda. No todos los servicios tienen la misma importancia para cada hogar, por lo que conviene evaluarlos según tu rutina.

Supermercados y compras

Revisa si existen varias opciones para realizar las compras habituales y si alguna se encuentra dentro de tu recorrido hacia el trabajo o el colegio. También considera sus horarios, estacionamientos y acceso durante los periodos de mayor tráfico.

Colegios y educación

La cercanía a un colegio debe medirse por el tiempo de viaje en los horarios de entrada y salida. Además, confirma los niveles educativos, costos, disponibilidad de cupos y transporte escolar antes de considerar esta ubicación como parte de la decisión.

Centros médicos y farmacias

Identifica los centros de atención primaria, hospitales y farmacias que podrías utilizar. Es útil diferenciar entre una consulta programada y una emergencia, ya que cada situación puede requerir rutas y servicios distintos.

Restaurantes y entretenimiento

Evalúa si el área ofrece actividades que correspondan a los intereses y edades de tu familia. Cine, restaurantes, parques y espacios infantiles pueden ser relevantes, pero su importancia dependerá de la frecuencia con la que realmente los utilices.

Bancos y servicios financieros

Comprueba si puedes realizar cerca trámites bancarios, pagos y otras gestiones presenciales. Aunque muchas operaciones se completan en línea, algunos procesos todavía requieren acudir a una sucursal o utilizar un cajero automático.

Vías principales y transporte

Revisa cómo se conecta la vivienda con la Carretera Panamericana, la autopista Arraiján–La Chorrera y las rutas de transporte público. También conviene identificar una vía alterna para los momentos en que el acceso principal presente congestionamiento o cierres.

Espacios para actividades familiares

Busca parques, canchas y áreas recreativas que se ajusten a las actividades del hogar. Antes de decidir, verifica si estos espacios están disponibles actualmente, cuáles son sus horarios y si forman parte del proyecto residencial o de otro sector cercano.

¿Westland Mall o Costa Verde? Cómo evaluar qué ubicación te conviene

Westland Mall y Costa Verde responden a necesidades diferentes. Westland concentra una amplia oferta dentro de un centro comercial en Vista Alegre, mientras que Costa Verde reúne varias plazas, centros educativos y desarrollos residenciales distribuidos en La Chorrera.

La mejor conexión será la que facilite los recorridos que tu familia realiza con mayor frecuencia.

Si priorizas compras y servicios

Westland Mall puede resultar útil si prefieres encontrar distintas categorías de tiendas y servicios dentro de un mismo espacio. Costa Verde ofrece alternativas distribuidas entre varias plazas, lo que permite elegir establecimientos específicos, aunque puede requerir desplazarse dentro del sector.

Compara ambas opciones según los comercios que realmente utilizas, no solo por la cantidad disponible.

Si priorizas restaurantes y entretenimiento

Revisa qué tipo de salida acostumbra realizar tu familia. Westland Mall ofrece cine, zonas infantiles, restaurantes y cafeterías dentro del centro comercial. Costa Verde cuenta con diferentes plazas y espacios abiertos con opciones gastronómicas y actividades que pueden variar durante el año.

Si tienes hijos

Además del entretenimiento, considera el recorrido hacia los colegios, las actividades extracurriculares y los centros médicos. Costa Verde integra centros educativos en el área, mientras que Westland puede aportar opciones para compras y actividades familiares.

El horario escolar puede influir más en la decisión que la distancia hacia cualquiera de estos puntos.

Si trabajas fuera de Arraiján

Evalúa primero la ruta entre la vivienda y tu lugar de trabajo. Después, revisa si Westland Mall o Costa Verde quedan dentro de ese recorrido o si requieren un desvío importante. Un servicio puede estar a pocos kilómetros de la casa, pero resultar poco conveniente si se encuentra en dirección contraria a tus actividades diarias.

Si buscas reducir desplazamientos diarios

Identifica en cuál sector puedes resolver más actividades dentro de la misma ruta. Una ubicación con acceso a supermercado, colegio, farmacia y otros servicios habituales puede ayudarte a organizar mejor la semana.

El objetivo no es vivir cerca de la mayor cantidad de comercios, sino reducir los recorridos adicionales que exige la rutina de tu hogar.

¿Qué tan cerca debe estar una casa de Westland Mall o Costa Verde?

Una casa puede considerarse cercana a Westland Mall o Costa Verde cuando el recorrido resulta razonable para la frecuencia con la que utilizarás sus servicios. No existe una distancia universal, porque un trayecto corto en kilómetros puede tomar más tiempo debido al tráfico, las vías disponibles o la salida del proyecto residencial.

Compara distancia y tiempo de viaje

La distancia permite una primera comparación, pero el tiempo de recorrido ofrece una referencia más útil. Consulta cuánto tarda el viaje en distintos momentos del día, especialmente durante las horas en que normalmente irías al trabajo, al colegio o de compras.

Revisa las vías de acceso

Identifica qué calles conectan la vivienda con la Carretera Panamericana o la autopista Arraiján–La Chorrera. Comprueba si existe más de una ruta y en qué puntos suelen presentarse congestionamientos, cierres o incorporaciones lentas.

Evalúa la entrada y salida del proyecto

El recorrido no comienza en la vía principal, sino desde la vivienda. El tamaño del residencial, la distancia hasta su salida y el tráfico interno pueden añadir tiempo al viaje. También conviene revisar la facilidad para entrar nuevamente al proyecto al regresar.

Considera el transporte disponible

Si algún integrante del hogar no conduce, verifica las rutas de buses, las paradas, la frecuencia y la necesidad de realizar transbordos. Una distancia conveniente en automóvil no siempre ofrece la misma facilidad mediante transporte público.

Haz el recorrido antes de decidir

Las aplicaciones de mapas ofrecen una estimación, pero no siempre reflejan todas las condiciones de la ruta. Si es posible, conduce desde la vivienda hasta Westland Mall, Costa Verde y otros destinos importantes en los horarios habituales de tu familia.

¿Qué otros factores debes evaluar además de la ubicación?

Una buena conexión con Westland Mall, Costa Verde y otros servicios puede facilitar distintas actividades, pero no compensa una vivienda que exceda el presupuesto o no responda a las necesidades del hogar. La ubicación debe analizarse junto con las características de la casa y del proyecto residencial.

Precio y presupuesto

Compara el precio con otras casas en venta en Arraiján que tengan características similares. Además de la letra hipotecaria, incluye el aporte inicial, los seguros, los gastos legales, el mantenimiento y cualquier mejora necesaria.

Distribución de la vivienda

Los metros cuadrados no explican por sí solos cómo se aprovecha una casa. Revisa la relación entre la sala, la cocina y el comedor, el tamaño de las recámaras, la ubicación de los baños y la separación entre las áreas sociales y privadas.

Tamaño del terreno

Considera cuánto espacio ocupa la construcción y qué parte queda disponible como patio. También verifica las normas aplicables si deseas ampliar la vivienda, construir una terraza o incorporar otra mejora en el futuro.

Número de habitaciones y estacionamientos

Confirma que la cantidad y el tamaño de las recámaras funcionen para quienes vivirán en la casa. Si la familia tiene más de un vehículo o recibe visitas con frecuencia, revisa también la capacidad del estacionamiento y las reglas para aparcar en el residencial.

Amenidades del proyecto

Pareja en área social de edificio

Parques, canchas y áreas infantiles pueden aportar valor a la rutina familiar si realmente se utilizan. Verifica cuáles amenidades ya están disponibles, dónde se encuentran y si su uso implica algún costo o norma específica.

Seguridad y administración

Consulta cómo se manejan la iluminación, la vigilancia, el mantenimiento de las áreas comunes y la atención de reportes. También es importante saber si existe una cuota de mantenimiento y qué servicios cubre.

Adaptación a las necesidades futuras

Piensa si la vivienda podrá responder a posibles cambios, como el crecimiento de la familia, el trabajo desde casa o la compra de otro vehículo. Una casa que permite reorganizar o ampliar ciertos espacios puede continuar funcionando aunque cambien las necesidades del hogar.

¿Comprar una casa en Arraiján cerca de servicios puede facilitar la vida diaria?

Vivir cerca de los servicios que utiliza tu familia puede facilitar la organización diaria. La principal ventaja está en reducir algunos recorridos y disponer de alternativas para atender compras, citas, diligencias y actividades sin trasladarse siempre hacia la Ciudad de Panamá.

Esta cercanía también puede ayudar a coordinar rutinas diferentes dentro del mismo hogar. Por ejemplo, una persona puede llevar a los niños al colegio mientras otra realiza una compra o asiste a una cita en el mismo sector. Cuando los destinos se encuentran dentro de rutas conocidas, resulta más sencillo distribuir las actividades durante la semana.

Además, tener varias opciones cercanas permite cambiar de establecimiento cuando uno está cerrado, no tiene disponibilidad o presenta demasiado tráfico. Esta posibilidad resulta especialmente útil para servicios de uso frecuente, como supermercados, farmacias, bancos y restaurantes.

Sin embargo, la cercanía no elimina todos los desplazamientos ni produce el mismo resultado para cada familia. Su utilidad dependerá de los horarios, las rutas y los lugares que realmente se visitan. Tampoco garantiza por sí sola una mayor valorización de la propiedad, ya que el precio futuro estará relacionado con varios factores del mercado, la vivienda y su entorno.

Cómo elegir casas en Arraiján según tu rutina diaria

Antes de elegir una vivienda, analiza cómo se desarrollaría un día normal desde esa ubicación. Este ejercicio permite comparar proyectos con criterios relacionados con el uso real de la casa y no únicamente con la información comercial.

Identifica los lugares que visitas todas las semanas

Haz una lista con los destinos frecuentes de cada integrante del hogar: trabajo, colegio, supermercado, centro médico, actividades deportivas y visitas familiares. Después, clasifícalos según la cantidad de veces que necesitas llegar a ellos.

Los recorridos diarios o semanales deben tener mayor peso en la decisión que los lugares que visitas ocasionalmente.

Calcula cuánto tardas en llegar desde la vivienda

Consulta el tiempo estimado hacia cada destino en diferentes horarios. Incluye el recorrido desde la casa hasta la salida del proyecto, no solamente desde la vía principal.

Si dependes del transporte público, agrega la espera, los transbordos y el trayecto desde la parada hasta el destino final.

Evalúa tus desplazamientos laborales

Comprueba si la vivienda tiene acceso a más de una ruta hacia tu trabajo. También considera cómo cambiaría el recorrido si necesitas entrar más temprano, salir más tarde o trabajar algunos días desde casa.

Si dos integrantes se movilizan hacia sectores distintos, evalúa ambos trayectos por separado.

Piensa en las necesidades de tu familia

Considera la edad de los niños, los horarios escolares, las citas médicas y las actividades de los adultos mayores. Una ubicación adecuada debe responder al conjunto de la rutina familiar, no solo al desplazamiento de quien trabaja en la Ciudad de Panamá.

Compara diferentes proyectos antes de decidir

Visita varias casas en venta en Arraiján y realiza los mismos recorridos desde cada proyecto. Compara el tiempo de viaje, las vías disponibles y los servicios que quedan dentro de la ruta.

Registrar esta información en una lista sencilla te ayudará a identificar cuál vivienda ofrece la mejor relación entre ubicación, presupuesto, espacio y necesidades familiares.

Preguntas frecuentes sobre casas en Arraiján cerca de Westland Mall y Costa Verde

¿Es conveniente comprar una casa en Arraiján cerca de Westland Mall?

Puede ser conveniente si utilizas con frecuencia sus comercios, restaurantes, servicios u opciones de entretenimiento. Antes de decidir, mide el recorrido desde la vivienda en tus horarios habituales y revisa las vías disponibles. La cercanía será útil si se integra con facilidad a tus actividades diarias.

¿Qué queda cerca de Costa Verde en Panamá Oeste?

Costa Verde cuenta con plazas comerciales, restaurantes, oficinas, centros educativos y desarrollos residenciales dentro del sector. También mantiene conexión con la autopista Arraiján–La Chorrera y otros puntos de La Chorrera. Los establecimientos pueden cambiar, por lo que conviene consultar la oferta vigente antes de comprar una vivienda por su proximidad.

¿Qué servicios puedo encontrar cerca de Westland Mall?

Westland Mall reúne tiendas de ropa, calzado, tecnología y artículos para el hogar, además de restaurantes, cafeterías, opciones de salud, belleza y pago de servicios. También cuenta con cine y áreas de entretenimiento. Consulta su directorio actualizado para confirmar los establecimientos específicos que necesita tu familia.

¿Costa Verde es una buena ubicación para vivir en Panamá Oeste?

Costa Verde puede funcionar para familias que valoran el acceso a plazas comerciales, colegios, restaurantes y servicios dentro de Panamá Oeste. Sin embargo, se encuentra en La Chorrera, por lo que debes calcular el recorrido desde la casa en Arraiján y comprobar si esa conexión resulta conveniente para tu rutina.

¿Qué debo considerar al comprar una casa cerca de centros comerciales?

Debes considerar el tiempo real de viaje, el tráfico, las vías de acceso y la frecuencia con la que utilizarás el centro comercial. También revisa si sus servicios responden a tus necesidades. La proximidad puede ser útil, pero debe evaluarse junto con el precio, el espacio y las características de la vivienda.

¿Qué tan lejos debe estar una casa de los servicios que utilizo diariamente?

La distancia adecuada es aquella que permite llegar en un tiempo razonable según tu rutina y medio de transporte. No existe una cantidad de kilómetros aplicable a todas las familias. Realiza el recorrido en los horarios habituales y considera el tráfico, las calles internas, las paradas y las posibles rutas alternas.

¿Comprar una casa en Arraiján cerca de comercios puede facilitar la vida diaria?

Puede facilitarla al permitir que algunas compras, diligencias y actividades familiares se realicen dentro de recorridos más cortos. El beneficio dependerá de cuáles comercios utilices y cómo se conecten con la vivienda. Tener varias opciones cercanas también puede ayudar cuando un establecimiento no está disponible.

¿Qué debo evaluar además de la ubicación al comprar una casa?

Evalúa el precio, la cuota mensual, la distribución, el tamaño del terreno, las recámaras, los estacionamientos y el estado de la vivienda. También revisa las amenidades, la administración, la seguridad y las posibilidades de adaptación. La mejor opción debe funcionar tanto para tu presupuesto como para las necesidades actuales y futuras del hogar.

Encuentra casas en Arraiján cerca de los servicios que necesitas

Una buena vivienda debe funcionar tanto dentro como fuera de sus paredes. Además de ofrecer el espacio y la distribución que necesita tu familia, su ubicación debe facilitar el acceso a los lugares que forman parte de la rutina.

Al comparar casas en Arraiján, analiza en conjunto el precio, las características de la vivienda, las vías disponibles y el tiempo de recorrido hacia Westland Mall, Costa Verde, el trabajo, los colegios y otros servicios importantes. Visitar el área y realizar estos trayectos te permitirá tomar una decisión basada en el uso real de la ubicación.

Conoce las casas disponibles en Brisas del Golf Arraiján y encuentra un modelo que responda a las necesidades de espacio, presupuesto y movilidad de tu familia.
Casas en Panamá para tu primera vivienda: guía práctica antes de firmar

Antes de comprar tu primera vivienda, es bueno que conozcas los requisitos para comprar una casa en Panamá. Conviene definir cuánto puedes pagar cada mes, reunir el abono inicial y solicitar una precalificación hipotecaria. También necesitarás demostrar tus ingresos y estabilidad laboral, mantener un buen historial crediticio y reservar dinero para el avalúo, los seguros y los gastos de cierre. Antes de firmar, revisa que la tasa, el plazo, la letra mensual y todas las condiciones acordadas aparezcan claramente en el contrato.

Introducción

Comprar una primera vivienda en Panamá implica tomar varias decisiones antes de firmar: cuánto destinar al abono inicial, qué cuota mensual puede asumir el comprador y qué condiciones ofrece el financiamiento. Sin embargo, estos elementos no siempre se revisan en el orden correcto, lo que puede provocar retrasos en la aprobación bancaria o cambios inesperados en el presupuesto.

Una buena preparación comienza antes de visitar propiedades. Revisar las finanzas personales, solicitar una precalificación y conocer los documentos y costos del proceso permite evaluar cada opción con información concreta. Esta guía explica qué debes organizar y verificar en cada etapa para evitar comprometerte con una compra sin conocer todas sus condiciones.

Antes de buscar casas: ¿estás listo para comprar?

La preparación financiera debe comenzar antes de elegir una propiedad. Una precalificación bancaria puede indicar cuánto financiamiento podrías recibir, pero eso no significa que debas utilizar el monto máximo disponible. También debes evaluar cuánto puedes destinar cada mes a la vivienda sin afectar otros gastos, compromisos o metas de ahorro.

Calcula cuánto puedes pagar al mes

La cuota hipotecaria será el gasto principal, pero no será el único. Para conocer el costo mensual real de la vivienda, incluye:

  • Letra del préstamo hipotecario.
  • Seguros de vida y contra incendio asociados al financiamiento.
  • Cuota de mantenimiento, si corresponde.
  • Servicios básicos como agua, electricidad e internet.
  • Impuesto de inmueble, cuando aplique.
  • Una reserva para reparaciones y mantenimiento.

Este cálculo permite establecer una cuota que puedas sostener incluso cuando aumenten otros gastos del hogar. También facilita comparar préstamos con diferentes tasas de interés y plazos, ya que una letra inicial más baja no siempre representa el menor costo total.

Define el abono inicial

El abono inicial es la parte del valor de la vivienda que debes cubrir con fondos propios. El porcentaje depende del banco, el perfil del solicitante, el tipo de propiedad y las condiciones del financiamiento.

Como referencia, un abono del 5% exige menos ahorro al inicio, pero aumenta el monto financiado. Con un 10%, el préstamo y la futura cuota pueden reducirse. Un aporte del 20% disminuye aún más la cantidad solicitada al banco y puede mejorar la relación entre la deuda y el valor de la propiedad.

Antes de separar una casa, confirma con el banco qué porcentaje te corresponde y verifica el calendario de pagos del proyecto. La reserva y los abonos posteriores pueden tener fechas distintas, por lo que necesitas saber cuánto deberás entregar en cada etapa.

Crea un fondo de emergencia

Utilizar todos los ahorros para completar el abono inicial deja poco margen para atender gastos posteriores a la compra. Por eso, además del dinero destinado a la transacción, es recomendable conservar un fondo equivalente a entre tres y seis meses de gastos básicos.

Esta reserva puede utilizarse ante una reducción temporal de ingresos, una reparación no prevista o un gasto familiar urgente. El cálculo debe basarse en los gastos indispensables del hogar, incluida la nueva cuota hipotecaria, y mantenerse separado del dinero reservado para la mudanza, el mobiliario y las adecuaciones iniciales.

Requisitos para comprar una casa en Panamá

Los requisitos cambian según el banco, la fuente de ingresos del comprador y el tipo de financiamiento solicitado. Sin embargo, toda solicitud de crédito hipotecario debe demostrar tres elementos básicos: identidad, capacidad de pago y procedencia de los ingresos.

También debes distinguir entre los documentos que solicita el banco y los relacionados con la propiedad. El expediente hipotecario puede incluir la solicitud de crédito, los comprobantes financieros y el contrato de compraventa, mientras que el avalúo y la documentación legal del inmueble se incorporan durante las siguientes etapas.

Requisitos para asalariados

Los trabajadores asalariados suelen presentar:

  • Cédula o pasaporte vigente.
  • Solicitud de crédito hipotecario completa.
  • Carta de trabajo actualizada.
  • Última ficha de la Caja de Seguro Social.
  • Talonarios o comprobantes de pago recientes.
  • Estados de cuenta bancarios.
  • Autorización para consultar el historial crediticio.
  • Contrato de promesa de compraventa, cuando ya se ha seleccionado la propiedad.

La carta de trabajo normalmente debe indicar el cargo, el salario, la fecha de ingreso y la condición laboral del solicitante. Si una parte de los ingresos proviene de comisiones, bonificaciones u horas extras, el banco puede solicitar comprobantes adicionales para determinar si esos montos son regulares.

Requisitos para comprar una casa en Panamá para trabajadores independientes

Las personas independientes también pueden solicitar un crédito hipotecario, pero necesitan demostrar que sus ingresos son constantes y están debidamente sustentados. Según el caso, el banco puede pedir:

  • Cédula o pasaporte vigente.
  • Declaraciones de renta de los últimos dos años y sus comprobantes de pago.
  • Aviso de operación, si corresponde.
  • Estados de cuenta bancarios de los últimos 6 a 12 meses.
  • Estados financieros o certificación de ingresos preparada por un contador público autorizado.
  • Referencias bancarias o comerciales.
  • Documentación de la actividad profesional o comercial.

El banco no evalúa únicamente cuánto dinero ingresó durante un mes. También revisa la continuidad de la actividad, el promedio de ingresos y la correspondencia entre los movimientos bancarios y la información declarada. Por eso, mantener registros organizados facilita la evaluación.

Requisitos para comprar una casa en Panamá para extranjeros

En términos generales, los extranjeros pueden comprar propiedades en Panamá, aunque deben considerar las restricciones legales aplicables a ciertas áreas y realizar la debida revisión jurídica del inmueble.

Si la compra se realiza con financiamiento local, los requisitos dependerán de la condición migratoria y de las políticas de cada institución. El banco puede solicitar:

  • Pasaporte completo y vigente.
  • Carné de residencia o documento migratorio, cuando aplique.
  • Permiso de trabajo vigente, si los ingresos se generan en Panamá.
  • Referencias bancarias nacionales o internacionales.
  • Comprobantes de ingresos.
  • Declaraciones fiscales del país donde se generan los ingresos.
  • Estados de cuenta bancarios.
  • Un abono inicial mayor al exigido a ciertos compradores locales.

Comprar una propiedad y obtener un crédito hipotecario son procesos distintos. Un extranjero puede estar legalmente habilitado para adquirir el inmueble, pero eso no significa que automáticamente cumpla las condiciones de financiamiento de un banco panameño.

La lista definitiva debe solicitarse directamente a la institución elegida, ya que el banco puede requerir documentos adicionales según el perfil del solicitante.

Cómo comprar una casa en Panamá paso a paso

Pareja feliz recibiendo llaves de casa

El proceso puede variar según el banco, el proyecto y si la vivienda es nueva o de segunda. Sin embargo, cuando la compra depende de un crédito hipotecario, este es el orden que normalmente permite avanzar con mayor control:

1. Revisa tu presupuesto

Calcula cuánto puedes destinar al abono inicial y a los gastos de cierre sin utilizar el fondo reservado para emergencias. Después, estima el costo mensual completo de la vivienda, incluyendo la hipoteca, los seguros, el mantenimiento y los servicios.

2. Solicita una precalificación bancaria

Presenta información básica sobre tus ingresos, deudas y estabilidad laboral para conocer el monto aproximado que el banco podría financiar. La precalificación sirve para definir un rango de búsqueda, pero no equivale a la aprobación definitiva del préstamo.

También conviene consultar más de una entidad y comparar:

  • Tasa de interés.
  • Plazo del préstamo.
  • Porcentaje de financiamiento.
  • Seguros y comisiones.
  • Condiciones para realizar pagos extraordinarios.
  • Requisitos aplicables a tu perfil laboral.

3. Compara proyectos o casas

Una vez definido el financiamiento estimado, revisa las propiedades que cumplen con tus necesidades y capacidad de pago. Además del precio, compara ubicación, distribución, tiempo de entrega, cuota de mantenimiento, estado de la vivienda y costos de adecuación.

Si se trata de una casa de segunda, verifica su condición física y situación legal. En un proyecto nuevo, revisa qué incluye el precio, la etapa de construcción y la fecha estimada de entrega.

4. Separa la propiedad

La reserva permite retirar temporalmente la vivienda del mercado mientras avanzan los trámites. Antes de pagarla, solicita por escrito:

  • El monto de la reserva.
  • La vigencia del acuerdo.
  • Las condiciones de devolución.
  • Las penalidades aplicables.
  • La fecha límite para completar el abono.
  • Qué sucede si el banco no aprueba el financiamiento.

No realices el pago basándote únicamente en una explicación verbal. Las condiciones deben aparecer en el documento de reserva o en el contrato correspondiente.

5. Entrega el expediente completo

Presenta al banco los documentos personales, laborales y financieros solicitados. Cuando falta información o existen diferencias entre los comprobantes de ingresos, los estados de cuenta y la solicitud, la evaluación puede detenerse hasta que se aclare el expediente.

Entregar documentos vigentes y legibles desde el inicio ayuda a reducir solicitudes posteriores.

6. Realiza el avalúo bancario

El banco solicita un avalúo para determinar el valor de la propiedad que servirá como garantía del préstamo. Este estudio debe realizarlo una empresa o un profesional autorizado por la institución financiera.

El financiamiento se calcula de acuerdo con las políticas del banco y el valor aceptado en el avalúo. Si este resulta inferior al precio de venta, el comprador puede necesitar un aporte adicional para cubrir la diferencia.

7. Espera la aprobación final

Después de revisar el perfil financiero, la documentación y el avalúo, el banco comunica las condiciones definitivas del crédito. En esta etapa debes confirmar el monto aprobado, la tasa de interés, el plazo, la letra mensual, los seguros, las comisiones y cualquier condición pendiente.

Una aprobación final puede ser diferente de la precalificación inicial si cambian los ingresos, las deudas o el valor reconocido de la propiedad.

8. Firma el préstamo y la escritura pública

Antes de firmar, verifica que los documentos reflejen las condiciones aprobadas y los acuerdos establecidos con el vendedor o promotor. La escritura pública formaliza la compraventa y debe inscribirse en el Registro Público para completar el traspaso del inmueble.

Conserva copias de la escritura, el contrato de préstamo, el avalúo, las pólizas y los comprobantes de todos los pagos realizados durante el proceso.

¿Cuánto dinero necesitas realmente para empezar?

El abono inicial no es el único desembolso que debes preparar. También pueden existir costos por avalúo, trámites legales, seguros y reserva de la propiedad. Algunos se pagan al comienzo y otros antes de la firma o del desembolso hipotecario.

La siguiente simulación utiliza como referencia una vivienda de $95,000 con un abono inicial del 10%:

Concepto Cálculo o estimado
Abono inicial del 10% $9,500
Avalúo bancario $300–$500
Gastos legales, notariales y registrales $800–$1,500
Seguros y cargos bancarios iniciales $200–$400
Reserva adicional recomendada Desde $1,000
Total estimado para iniciar $11,800–$12,900

Este cálculo es una referencia, no una cotización. Los montos pueden cambiar según el banco, el valor de la propiedad, el financiamiento y los honorarios aplicables.

Además, debes confirmar cómo se aplicará el pago de reserva. En algunos proyectos, este monto forma parte del abono inicial; en otros, el contrato puede establecer condiciones distintas. Por ejemplo, si pagas $500 para reservar la propiedad y el promotor lo acredita al abono, el saldo pendiente de ese abono sería de $9,000 y no de $9,500.

Antes de separar una vivienda, solicita un desglose que indique:

  • Cuánto debes pagar para reservarla.
  • Qué porcentaje corresponde al abono inicial.
  • En qué fechas debes completar cada pago.
  • Cuáles cargos están incluidos en el financiamiento.
  • Qué gastos debes cubrir con fondos propios.
  • Si la reserva es reembolsable cuando el crédito no se aprueba.

Esta información permite calcular el efectivo necesario en cada etapa y evita contar dos veces un mismo pago o asumir que todos los costos estarán incluidos en el préstamo.

¿Qué revisa el banco antes de aprobar una hipoteca?

Personal bancario revisando documentos

El banco analiza si el solicitante puede mantener el préstamo durante el plazo acordado y si la propiedad ofrece respaldo suficiente para el financiamiento. Por esta razón, la evaluación no depende únicamente del salario.

Tener ingresos suficientes no garantiza la aprobación de una hipoteca. El banco también revisa la estabilidad laboral, las deudas vigentes, el historial de pagos y el valor de la propiedad.

Capacidad de pago

La capacidad de pago indica cuánto puede destinar una persona a sus compromisos financieros después de considerar sus ingresos y obligaciones actuales. Para calcularla, el banco revisa el salario o ingreso promedio y lo compara con pagos como:

  • Préstamos personales.
  • Financiamientos de automóviles.
  • Tarjetas de crédito.
  • Pensiones u otras obligaciones recurrentes.
  • Cuotas de préstamos compartidos o asumidos como codeudor.

El análisis utiliza el ingreso que puede comprobarse mediante documentos. Por eso, recibir dinero adicional de manera ocasional no significa que el banco lo incluirá automáticamente en el cálculo.

Estabilidad laboral

La institución también evalúa cuánto tiempo lleva el solicitante en su empleo o actividad económica. Una fuente de ingresos constante ayuda a demostrar que la futura cuota puede mantenerse durante el préstamo.

Un cambio reciente de empleo no produce necesariamente un rechazo, pero puede requerir documentos adicionales o un periodo mayor de continuidad laboral. En el caso de trabajadores independientes, el banco suele revisar varios meses o años de actividad para identificar la regularidad de los ingresos.

Historial crediticio

El historial crediticio permite al banco conocer cómo el solicitante ha administrado préstamos, tarjetas de crédito y otras obligaciones financieras. Durante la evaluación se consideran aspectos como la puntualidad de los pagos, los saldos pendientes, el uso de las líneas de crédito, los arreglos de pago y la cantidad de compromisos vigentes. No se trata simplemente de tener o no tener deudas, sino de demostrar un manejo responsable del crédito a lo largo del tiempo. Mantener las cuentas al día y evitar atrasos durante el proceso hipotecario puede contribuir a presentar un perfil financiero más sólido.

Nivel de endeudamiento

El nivel de endeudamiento relaciona los ingresos con las cuotas que ya se pagan cada mes. Aunque una persona tenga buen historial crediticio, acumular varios compromisos puede reducir el monto disponible para una hipoteca.

Antes de presentar la solicitud, conviene revisar las deudas vigentes y evitar asumir nuevas obligaciones importantes. Comprar un automóvil, solicitar un préstamo personal o aumentar considerablemente los saldos de las tarjetas durante la evaluación puede modificar la capacidad de pago calculada inicialmente.

Valor de la propiedad

La vivienda será la garantía del préstamo, por lo que el banco necesita confirmar su valor mediante un avalúo. El resultado se compara con el precio de compraventa para determinar cuánto puede financiarse.

Si el avalúo es inferior al precio acordado, el banco puede calcular el préstamo sobre el valor reconocido y no sobre el precio de venta. En ese caso, el comprador deberá cubrir la diferencia con fondos propios, renegociar el precio o reconsiderar la compra.

La aprobación final depende, por lo tanto, de dos evaluaciones: la del comprador y la de la propiedad. Cumplir los requisitos financieros no sustituye la revisión legal y técnica del inmueble.

Señales de alerta antes de firmar

Antes de firmar una reserva, una promesa de compraventa o un préstamo hipotecario, debes confirmar que todas las condiciones estén completas y coincidan con lo acordado. Si encuentras alguno de los siguientes problemas, solicita una aclaración por escrito y no avances hasta resolverlo.

El contrato tiene espacios en blanco

No firmes documentos con montos, fechas, porcentajes o condiciones pendientes de completar. Cualquier espacio vacío puede generar diferencias entre lo conversado y la versión final del contrato. Si una sección no corresponde, debe indicarse claramente en el documento.

No entiendes la tasa o la letra mensual

La propuesta debe especificar la tasa de interés, si es fija o variable, el plazo del préstamo y la cuota estimada. También debes confirmar si la letra incluye seguros, comisiones u otros cargos. Una cuota presentada sin este desglose no permite conocer el costo mensual completo.

El vendedor ofrece condiciones que no aparecen por escrito

Descuentos, mejoras, equipos incluidos, fechas de entrega y compromisos sobre reparaciones deben incorporarse al contrato o a un anexo firmado. Una conversación, un mensaje informal o una explicación verbal no sustituyen una condición contractual.

No conoces los gastos de mantenimiento

Si la propiedad pertenece a un régimen de propiedad horizontal o a un residencial con cuota, solicita el monto vigente, los conceptos que cubre y la existencia de pagos extraordinarios aprobados. También conviene revisar el reglamento para conocer las normas sobre estacionamientos, mascotas, remodelaciones y uso de las áreas comunes.

El avalúo es menor que el precio de venta

Un avalúo inferior puede reducir el monto que el banco está dispuesto a financiar. Antes de firmar o completar el abono, confirma cuánto dinero adicional tendrías que aportar y si el contrato permite cancelar la operación o renegociar sus condiciones.

También debe llamar tu atención cualquier presión para firmar de inmediato, la negativa a entregar copias de los documentos o las diferencias entre el precio anunciado y el indicado en el contrato. Tomar tiempo para revisar la información no retrasa una compra bien organizada; permite conocer con precisión el compromiso que se está asumiendo.

Primera vivienda: ¿casa nueva o casa de segunda?

Una casa nueva y una vivienda de segunda pueden funcionar como primera compra. La decisión depende del presupuesto total, la ubicación, el tiempo disponible para mudarse y los gastos que podrían surgir durante los primeros años.

Aspecto Casa nueva Casa de segunda
Estado de la vivienda Sin uso previo o con poco tiempo de construcción Depende de la antigüedad y del mantenimiento recibido
Garantías Puede incluir garantías del promotor sobre determinados elementos Deben revisarse las condiciones de venta y cualquier garantía aplicable
Reparaciones iniciales Generalmente menores, aunque debe inspeccionarse antes de recibirla Puede necesitar reparaciones o actualización de acabados e instalaciones
Ubicación Frecuente en áreas de expansión y nuevos desarrollos Puede encontrarse en sectores con infraestructura y servicios establecidos
Distribución y acabados Responde a diseños y materiales actuales Puede ofrecer espacios más amplios, pero con acabados de otra época
Tiempo de entrega Puede ser inmediato o depender del avance de la construcción Suele permitir una ocupación más rápida después del cierre
Precio y negociación El precio suele estar definido por el promotor Puede existir mayor margen para negociar según el estado y el vendedor
Trámite bancario Puede estar adelantado si el proyecto trabaja con bancos específicos Requiere revisar individualmente el avalúo y la situación legal del inmueble
Gastos posteriores Debes confirmar qué equipos, cercas o adecuaciones están incluidos Debes presupuestar mantenimiento, reparaciones y posibles remodelaciones

En una casa nueva, solicita por escrito la fecha de entrega, las especificaciones de los acabados y los elementos incluidos en el precio. Antes de recibirla, revisa puertas, ventanas, grifería, sistema eléctrico, paredes, pisos y drenajes, y deja constancia de cualquier corrección pendiente.

En una casa de segunda, no bases la decisión únicamente en la apariencia. Conviene revisar el techo, la plomería, el sistema eléctrico, la humedad, la estructura y el estado de los equipos incluidos. También debes verificar la titularidad, las hipotecas, las limitaciones de dominio y las cuotas pendientes, si pertenece a una propiedad horizontal.

La comparación debe considerar el costo de compra y lo que necesitarás invertir después. Una vivienda de segunda con un precio menor puede dejar de ser conveniente si requiere reparaciones importantes. De la misma manera, una casa nueva puede generar gastos adicionales si no incluye elementos necesarios para ocuparla.

Checklist de 24 horas antes de la firma

Chica revisando una lista

Las últimas 24 horas deben utilizarse para comprobar que los documentos coincidan con las condiciones aprobadas. No es el momento de conocer por primera vez el contenido del contrato ni de resolver diferencias importantes.

Antes de firmar, verifica lo siguiente:

  • Leí el contrato y sus anexos completos.
  • Mi nombre, número de identificación y demás datos personales están correctos.
  • Confirmé el precio final de la vivienda y los pagos realizados.
  • Verifiqué el monto aprobado por el banco.
  • Conozco la tasa de interés y sé si es fija o variable.
  • Confirmé el plazo y la letra mensual final.
  • Sé cuáles seguros, comisiones y cargos están incluidos en la cuota.
  • Revisé los gastos de cierre y quién debe pagar cada uno.
  • Tengo una copia del avalúo bancario.
  • Confirmé la cuota de mantenimiento y los servicios asociados.
  • Entendí las penalidades por incumplimiento o cancelación.
  • Verifiqué la fecha y las condiciones de entrega de la propiedad.
  • Todos los descuentos, equipos, mejoras y reparaciones acordados aparecen por escrito.
  • El contrato no contiene espacios en blanco.
  • Recibí respuesta a todas mis preguntas antes de firmar.
  • Sé cuándo recibiré copias de la escritura y del contrato de préstamo.

Si alguna cifra o condición no coincide con lo aprobado, solicita la corrección antes de colocar tu firma. No asumas que una diferencia podrá modificarse fácilmente después. También conserva los comprobantes de pago y solicita una copia de cada documento firmado.

Preguntas frecuentes

¿Cuál es el requisito más importante para comprar una casa en Panamá?

Si la compra depende de una hipoteca, el requisito principal es demostrar capacidad de pago mediante ingresos estables y verificables. El banco también evaluará el historial crediticio, las deudas vigentes, la continuidad laboral y el valor de la propiedad.

¿Cuánto debo tener ahorrado para mi primera vivienda?

El monto depende del porcentaje de abono exigido y de los gastos asociados. Como referencia de planificación, conviene contar con el abono inicial, los gastos de cierre y una reserva que no se utilice para la compra. Ahorrar entre un 10% y un 15% del valor de la propiedad puede ofrecer un punto de partida, pero algunos financiamientos requieren un aporte menor o mayor.

¿Puedo comprar una casa sin abono inicial?

La mayoría de los créditos hipotecarios requiere que el comprador aporte una parte del valor de la vivienda. Sin embargo, el porcentaje puede variar según el banco, el perfil del solicitante, el tipo de propiedad y los programas o promociones vigentes. Antes de asumir que una oferta cubre el 100%, confirma qué gastos y condiciones quedan fuera del financiamiento.

¿Cuánto tarda la aprobación de un crédito hipotecario?

La evaluación puede tomar varias semanas y depende del banco, la documentación entregada, el avalúo y la complejidad del expediente. Una respuesta preliminar puede obtenerse antes, pero completar el proceso de financiamiento, firma e inscripción suele requerir más tiempo. Entregar los documentos completos ayuda a evitar retrasos, aunque no permite garantizar una fecha exacta.

¿Qué pasa si el avalúo resulta menor que el precio de venta?

El banco puede calcular el préstamo sobre el valor reconocido en el avalúo y no sobre el precio acordado con el vendedor. Como resultado, el comprador tendría que aportar más dinero, negociar el precio o desistir de la compra si el contrato lo permite. Por eso, las condiciones relacionadas con el avalúo deben revisarse antes de realizar pagos no reembolsables.

Prepararte bien facilita la compra de tu primera vivienda

Comprar una primera vivienda en Panamá requiere coordinar decisiones financieras, requisitos bancarios y documentos legales. Tener claridad sobre el abono inicial, la cuota mensual, los gastos de cierre y las condiciones del contrato permite avanzar con un presupuesto mejor organizado y reducir contratiempos durante la aprobación.

Cada comprador tiene una situación distinta. El tipo de ingreso, las obligaciones vigentes, el historial crediticio y el monto disponible para el abono pueden cambiar tanto los requisitos como las condiciones del financiamiento. Por eso, la orientación durante el proceso resulta especialmente útil para quienes solicitan una hipoteca por primera vez.

En Grupo Residencial acompañamos a nuestros clientes desde la selección del modelo dentro de nuestros proyectos hasta la gestión bancaria y la entrega de la vivienda. Nuestro equipo brinda información clara sobre precios, abonos, disponibilidad y requisitos para que cada comprador conozca las condiciones antes de tomar una decisión.

Si estás evaluando comprar tu primera casa, contáctanos para recibir orientación sobre nuestros proyectos y los pasos necesarios para iniciar el proceso.

¿Casas en Panamá de menos de 100 mil dólares todavía existen?

Si estás buscando venta de casas en Panamá con un presupuesto de hasta $100,000, probablemente te preguntes si todavía existen opciones que realmente se ajusten a lo que puedes pagar. Es una duda comprensible: el costo de vida ha aumentado y comprar una vivienda requiere evaluar mucho más que el precio anunciado.

La respuesta es sí. Aunque la oferta ha cambiado y ya no se distribuye de la misma manera en todo el país, aún puedes encontrar casas dentro de este rango, principalmente en Panamá Oeste y en algunos sectores del interior. La clave está en saber dónde buscar, qué tipo de vivienda puedes obtener y cuáles son las diferencias que pueden influir en el costo final de tu compra.

¿Dónde todavía se consiguen casas en Panamá por menos de $100,000?

La oferta dentro de este presupuesto se encuentra principalmente fuera de las zonas céntricas de la capital. Sin embargo, no todas las ubicaciones ofrecen las mismas condiciones: algunas reducen la distancia hacia la ciudad, mientras que otras permiten obtener más terreno o una vivienda de mayor tamaño.

Arraiján

En Arraiján, los precios de algunos proyectos nuevos pueden partir desde aproximadamente $75,000 y acercarse a los $98,000, según el modelo, el tamaño del lote y la etapa de venta. Dentro de este rango predominan las casas de dos o tres recámaras, generalmente construidas sobre terrenos de 120 a 180 m².

La ubicación específica hace una diferencia importante. Vista Alegre ofrece mayor cercanía a comercios y servicios, mientras que Nuevo Arraiján y Juan Demóstenes Arosemena concentran desarrollos residenciales con precios más accesibles. Antes de comparar modelos, revisa la distancia del proyecto hasta la vía Panamericana, la disponibilidad de transporte y las rutas que utilizarías diariamente.

La Línea 3 del Metro también puede mejorar la movilidad del distrito cuando entre en operación, pero no todos los proyectos estarán cerca de una estación. Por eso, conviene evaluar el acceso real desde la vivienda y no únicamente la referencia general a esta obra.

La Chorrera

La Chorrera suele ofrecer mayor metraje por un presupuesto similar al de Arraiján. Algunos proyectos residenciales parten alrededor de los $80,000 y pueden incluir lotes más amplios, patios o posibilidades de ampliación. También hay casas de segunda en urbanizaciones consolidadas, donde el comprador puede encontrar mejoras ya realizadas por sus propietarios.

La principal variable que debes revisar es la ubicación dentro del distrito. Las propiedades cercanas al centro de La Chorrera, Costa Verde y las vías principales facilitan el acceso a comercios, colegios y servicios de salud, pero pueden tener precios más altos.

Si comparas dos viviendas con precios similares, no te limites al tamaño del terreno. Verifica también el acceso pavimentado, el suministro de agua, el transporte disponible y la distancia real hasta los servicios que utilizarás con frecuencia.

Vacamonte y Vista Alegre

Vacamonte y Vista Alegre forman parte del distrito de Arraiján, pero cuentan con un mercado distinto al de los proyectos ubicados en áreas de expansión. Aquí es más común encontrar casas de segunda dentro de urbanizaciones que ya tienen comercios, rutas de transporte y servicios en funcionamiento.

Una propiedad usada puede ofrecer más construcción por el mismo presupuesto, especialmente cuando el propietario ha añadido una recámara, terraza o estacionamiento techado. Sin embargo, estas mejoras no siempre aparecen en los planos ni necesariamente serán reconocidas en su totalidad por el avalúo bancario.

Antes de hacer una oferta, verifica el estado del techo, la plomería y el sistema eléctrico, así como cualquier ampliación realizada. También conviene confirmar si la propiedad mantiene deudas de mantenimiento, si existen restricciones dentro de la urbanización y cuánto dinero necesitarías destinar a reparaciones después de la compra.

Provincias centrales y el interior del país

Ampliar la búsqueda hacia Penonomé, Santiago o David puede abrir la posibilidad de encontrar viviendas con más terreno o construcción dentro del mismo presupuesto. La oferta suele dividirse entre proyectos nuevos ubicados en áreas de crecimiento y casas de segunda en barrios establecidos.

Sin embargo, un precio menor no siempre significa que la propiedad resulte más conveniente. Si el comprador trabaja de forma presencial, necesita trasladarse con frecuencia o depende de determinados servicios, la ubicación puede generar costos adicionales. Por eso, es importante revisar la cercanía a centros de empleo, hospitales, escuelas, supermercados y transporte antes de comparar únicamente el metraje.

En estas ciudades, también conviene diferenciar entre una propiedad situada dentro del área urbana y otra ubicada en sus alrededores. Una casa más alejada puede ofrecer mayor terreno, pero requerir vehículo propio, recorridos más largos o mejoras en el acceso.

`

Zona Rango de precio aproximado Tipo de propiedad más frecuente Qué debes comparar
Arraiján $75,000–$98,000 Proyectos nuevos de 2 o 3 recámaras Acceso a la vía Panamericana, transporte y distancia a las futuras estaciones de la Línea 3
La Chorrera $80,000–$100,000 Casas nuevas y propiedades de segunda con mayor terreno Cercanía a servicios, condiciones de acceso y tiempo de traslado
Vacamonte y Vista Alegre $70,000–$100,000 Casas de segunda en urbanizaciones establecidas Estado de la vivienda y documentación de las ampliaciones
Penonomé, Santiago y David $65,000–$100,000 Proyectos locales y viviendas usadas Cercanía a empleos, transporte, hospitales y otros servicios

* Los rangos son referencias generales y pueden variar según el inventario disponible, el metraje, la ubicación y el estado de cada propiedad.

¿Qué tipo de casas entran realmente en este presupuesto?

Persona con calculadora, documentos y maqueta de casa.

Contar con un presupuesto de hasta $100,000 no limita la búsqueda a un solo tipo de propiedad. Dentro de este rango puedes encontrar proyectos nuevos, casas de segunda y viviendas en preventa. La diferencia está en lo que recibes por el precio, cuánto tendrás que invertir después de la compra y las opciones de financiamiento disponibles.

Casas nuevas con interés preferencial

Las viviendas nuevas dentro de este presupuesto suelen ofrecer distribuciones de dos o tres recámaras, acabados estandarizados y terrenos más compactos. Al tratarse de una construcción nueva, el comprador también puede conocer desde el inicio qué elementos incluye el modelo y cuáles tendrán un costo adicional.

Estas propiedades pueden acogerse al régimen de interés preferencial cuando serán utilizadas como residencia principal y se cumplen los requisitos legales y bancarios. Sin embargo, el precio no garantiza por sí solo el beneficio ni la aprobación del préstamo. Antes de separar una unidad, solicita al banco una evaluación de tu capacidad de crédito y una proyección de la cuota durante y después del periodo subsidiado.

También revisa si el precio anunciado incluye gastos legales, mejoras, estacionamientos, cercas o costos de mantenimiento. Estos conceptos pueden aumentar el monto necesario para completar la compra, aunque la vivienda se mantenga por debajo de los $100,000.

Casas de segunda en urbanizaciones consolidadas

Una casa de segunda puede ofrecer más construcción, un terreno de mayor tamaño o una ubicación con servicios ya establecidos. Además, el comprador puede conocer cómo funciona la urbanización antes de decidir: disponibilidad de agua, condiciones de acceso, transporte, seguridad y mantenimiento de las áreas comunes.

No obstante, el precio publicado debe analizarse junto con el estado de la propiedad. Cambiar el techo, actualizar el sistema eléctrico o reparar problemas de humedad puede elevar considerablemente el costo final. Una inspección previa permite identificar estos trabajos y determinar si la vivienda continúa ajustándose al presupuesto.

El avalúo bancario también influye en el financiamiento. Si el valor determinado por el banco es menor que el precio acordado, el comprador podría tener que cubrir la diferencia con fondos propios. Además, las viviendas usadas no aplican al régimen de interés preferencial, por lo que la cuota debe calcularse con la tasa hipotecaria regular ofrecida por el banco.

Propiedades en preventa

La preventa permite reservar una vivienda antes de que finalice su construcción. En algunos proyectos, esto puede significar un precio inicial más bajo y un plazo más amplio para completar el abono inicial mediante pagos programados.

Sin embargo, la aprobación hipotecaria no suele definirse de manera definitiva al momento de la separación. El banco evaluará nuevamente los ingresos, las deudas y la capacidad de pago del comprador cuando se acerque la fecha de entrega. Por esta razón, es importante mantener estabilidad financiera durante el periodo de construcción.

Antes de firmar, revisa la fecha estimada de entrega, el calendario de pagos, las especificaciones del modelo y las condiciones aplicables si el préstamo no es aprobado. También confirma qué acabados están incluidos, ya que las imágenes promocionales pueden mostrar mejoras o elementos que no forman parte del precio base.

`

Tipo de propiedad Rango aproximado Principal ventaja Aspecto que debes revisar
Casa nueva con interés preferencial $75,000–$95,000 Posibilidad de reducir la cuota hipotecaria durante el periodo subsidiado Requisitos del beneficio, gastos adicionales y cuota posterior al subsidio
Casa de segunda en Panamá Oeste $70,000–$100,000 Puede ofrecer más terreno, construcción o mejoras por el mismo presupuesto Estado físico, avalúo bancario y costo de las reparaciones
Vivienda en preventa $85,000–$100,000 Más tiempo para completar el abono inicial Fecha de entrega, acabados incluidos y condiciones si el financiamiento no es aprobado

`

* Los precios son referencias generales y pueden variar según la ubicación, el modelo, el metraje y el inventario disponible.

¿Qué zonas de Ciudad de Panamá ya superan los $100,000?

En sectores como Brisas del Golf, Condado del Rey, Hato Pintado y Carrasquilla, encontrar casas por menos de $100,000 es poco frecuente. El valor del terreno, la disponibilidad limitada de viviendas unifamiliares y la cercanía a servicios hacen que la mayoría de las casas supere este presupuesto.

En el caso de los apartamentos, sí pueden aparecer opciones cercanas o por debajo de los $100,000. El precio dependerá de la zona específica, el año de construcción del edificio, el tamaño de la unidad y el número de recámaras. Por lo general, este rango permite comparar apartamentos más pequeños, propiedades de una o dos recámaras o unidades ubicadas en edificios con mayor antigüedad.

Además del precio de venta, debes considerar la cuota de mantenimiento y revisar si el edificio tiene derramas, reparaciones pendientes o condiciones que puedan afectar el financiamiento.

Si todavía no cuentas con el abono necesario para comprar, el alquiler también puede ayudarte a preparar ese paso. Por ejemplo, Begin CoLiving, en Paseo del Norte, permite reconocer hasta el 90% de las mensualidades de alquiler al comprar posteriormente una vivienda dentro de Paseo del Norte, según los términos del programa. Así, una parte del dinero destinado al alquiler puede contribuir al abono de una futura propiedad.

Cómo encontrar una buena oportunidad de venta de casas en Panamá

Una vivienda dentro del presupuesto no necesariamente representa una buena compra. Para saber si el precio es razonable, necesitas compararla con propiedades similares y calcular cuánto costará adquirirla, financiarla y mantenerla.

1. Compara el precio por metro cuadrado

No compares únicamente el precio total. Revisa por separado los metros cuadrados de construcción y el tamaño del terreno, especialmente cuando se trata de casas.

Una propiedad puede costar menos porque tiene un lote pequeño, menos espacio construido o una ubicación más alejada. Utiliza como referencia viviendas con características similares dentro de la misma zona, ya que el precio por metro cuadrado puede cambiar considerablemente entre sectores cercanos.

2. Confirma las condiciones del financiamiento

Antes de separar una vivienda, solicita una evaluación bancaria que te permita conocer el monto aproximado que podrías financiar, el abono requerido y la mensualidad estimada.

Si la propiedad es nueva, pregunta si puede aplicar al régimen de interés preferencial. En el caso de una vivienda usada, compara las tasas regulares de diferentes bancos y verifica cuánto tendrías que aportar si el préstamo no cubre la totalidad del precio.

3. Calcula los gastos adicionales

El presupuesto debe contemplar más que el abono inicial. También pueden existir gastos de avalúo, trámites bancarios, seguros, servicios legales, registro y adecuaciones necesarias antes de ocupar la vivienda.

Solicita un desglose por escrito para identificar qué costos asume el comprador y cuáles cubre la promotora o el vendedor. Así podrás calcular cuánto dinero necesitas realmente para completar la operación.

4. Evalúa el transporte y los servicios

Una vivienda con un precio atractivo puede generar un gasto mensual mayor si requiere recorridos largos, varios medios de transporte o el uso permanente de un automóvil.

Antes de decidir, realiza el trayecto en los horarios que utilizarías normalmente y verifica la cercanía de supermercados, centros educativos, servicios de salud y transporte público. Esta evaluación ayuda a determinar si la ubicación funciona para tu rutina, no solo para tu presupuesto.

5. Revisa el avalúo y la situación legal

El avalúo bancario permite conocer el valor estimado de la propiedad y ayuda al banco a determinar cuánto puede financiar. Si el resultado está por debajo del precio acordado, el comprador podría tener que cubrir la diferencia.

También debes verificar que la propiedad esté inscrita, que no tenga gravámenes pendientes y que las ampliaciones aparezcan en los documentos correspondientes. En una casa de segunda, esta revisión debe realizarse antes de entregar una suma importante o firmar el contrato de compraventa.

¿Es mejor comprar ahora o esperar?

Pareja con cajas de mudanza y reloj

No existe un momento que funcione igual para todos los compradores. La decisión depende de tu estabilidad financiera, el dinero disponible para cubrir los gastos iniciales y la capacidad de mantener la mensualidad a largo plazo.

Comprar ahora puede ser conveniente si:

  • Ya cuentas con el abono inicial y los gastos necesarios para formalizar la compra.
  • Tus ingresos son estables y la cuota estimada se ajusta a tu presupuesto mensual.
  • Calificas para un crédito hipotecario en condiciones favorables.
    Encontraste una vivienda que responde a tus necesidades de ubicación, espacio y transporte.
  • Conoces cuánto pagarás durante toda la vigencia del préstamo, no solo en sus primeros años.
  • El precio está respaldado por un avalúo y por propiedades comparables en la zona.

Comprar también puede tener sentido cuando la propiedad se encuentra en un sector que está recibiendo nuevas vías, transporte o servicios. Sin embargo, estas mejoras pueden apoyar la valorización, pero no garantizan un aumento específico en el precio.

Esperar puede ser una mejor decisión si:

  • Todavía no tienes estabilidad laboral o financiera.
  • El abono inicial agotaría todos tus ahorros.
  • Necesitas reducir otras deudas para mejorar tu capacidad de préstamo.
  • La mensualidad supera el monto que puedes pagar sin afectar tus gastos esenciales.
  • Estás evaluando proyectos en preventa con condiciones y fechas de entrega diferentes.
  • Aún no has comparado suficientes propiedades para entender los precios de la zona.

Esperar no significa abandonar la meta de comprar. Ese tiempo puede utilizarse para organizar el abono inicial, mejorar el perfil de crédito y definir con mayor claridad qué tipo de vivienda necesitas. Lo importante es tomar la decisión con base en tus finanzas y no únicamente por temor a que los precios cambien.

Preguntas frecuentes

¿Todavía hay venta de casas de en Panamá por $80,000?

Sí. Pueden encontrarse viviendas cercanas a los $80,000 principalmente en Arraiján, La Chorrera y otros sectores de Panamá Oeste. También existen opciones en Penonomé, Santiago y David. La disponibilidad dependerá del inventario, el tamaño, la antigüedad y la ubicación específica de la propiedad.

¿Con $100,000 puedo comprar una casa nueva?

Sí. Algunos proyectos nuevos ofrecen casas de dos o tres recámaras dentro de este presupuesto, aunque el terreno y la construcción suelen ser más compactos. Antes de separar una unidad, confirma qué acabados incluye el precio y si existen costos adicionales por mejoras, estacionamientos o mantenimiento.

¿Qué es más barato: Arraiján o La Chorrera?

Los precios pueden ser similares, pero La Chorrera suele ofrecer más terreno o construcción por el mismo presupuesto. Arraiján, por su parte, puede reducir la distancia hacia Ciudad de Panamá desde determinados sectores. La comparación debe incluir tanto el precio de la vivienda como el costo y el tiempo de los traslados.

¿Los extranjeros pueden comprar casas en Panamá?

Sí. En la mayoría de los casos, los extranjeros pueden adquirir propiedades tituladas en Panamá con derechos similares a los de un ciudadano panameño. Existen algunas restricciones, especialmente para terrenos ubicados cerca de las fronteras nacionales, por lo que conviene realizar una revisión legal antes de completar la compra.

Encontrar una casa dentro de tu presupuesto sí es posible

Pareja con llave de casa en la mano

Comprar una casa en Panamá por menos de $100,000 requiere ampliar la búsqueda y comparar más que el precio anunciado. La ubicación, el metraje, el estado de la vivienda, los gastos adicionales y las condiciones del financiamiento determinarán cuál opción se ajusta realmente a tus posibilidades.

Panamá Oeste mantiene la mayor variedad de alternativas dentro de este rango, tanto en proyectos nuevos como en urbanizaciones establecidas. También puedes encontrar oportunidades en otras provincias si la ubicación funciona para tu trabajo, tus traslados y los servicios que necesitas.

En Grupo Residencial puedes conocer proyectos disponibles, comparar modelos y recibir orientación durante el proceso de compra. Nuestro equipo te ayudará a revisar las opciones de acuerdo con tus ingresos, capacidad de crédito y necesidades, para que puedas avanzar hacia una vivienda que se ajuste a tu presupuesto.

Proyectos de vivienda en Panamá con mejor relación precio-valor en 2026

Comprar una vivienda en Panamá en 2026 requiere comparar más que precios. Para muchas familias, la mejor opción no siempre es la más económica, sino la que ofrece un equilibrio real entre ubicación, espacio, acceso, amenidades y potencial de valorización.

Esta comparación se vuelve especialmente importante en zonas como Panamá Norte y Panamá Oeste, donde el crecimiento residencial, la expansión de servicios y los nuevos proyectos de movilidad están cambiando la forma en que muchos compradores evalúan dónde vivir o invertir.

Sectores como Arraiján, La Chorrera, Brisas del Golf Arraiján y Paseo del Norte forman parte de esta conversación porque responden a una necesidad clara del mercado: viviendas más accesibles, dentro de comunidades organizadas y con mejor conexión a las áreas donde las personas trabajan, estudian y hacen su vida diaria.

Por eso, hablar de relación precio-valor no significa buscar únicamente el precio más bajo. Significa entender qué ofrece cada proyecto por el monto que se paga y qué tan bien puede responder esa vivienda a las necesidades del comprador en los próximos años.

¿Cuáles son los proyectos de vivienda con mejor relación precio-valor en Panamá en 2026?

Los proyectos de vivienda con mejor relación precio-valor en Panamá en 2026 son aquellos que combinan precios accesibles, buena ubicación, distribución funcional, amenidades útiles y potencial de valorización. Panamá Norte y Panamá Oeste destacan por su oferta de casas y apartamentos en comunidades planificadas, con acceso a servicios, vías principales y zonas de crecimiento urbano.

¿Qué significa una buena relación precio-valor al comprar una vivienda?

Una buena relación precio-valor no significa comprar la vivienda más barata del mercado. Significa que el precio que paga el comprador tiene sentido frente a lo que recibe: ubicación, tamaño, distribución, acabados, amenidades, seguridad, acceso a transporte, servicios cercanos y posibilidades de valorización.

En Panamá, este análisis es especialmente importante porque dos propiedades con precios similares pueden ofrecer experiencias muy distintas. Una puede estar mejor conectada, tener más espacio útil o formar parte de una comunidad con áreas comunes y planificación urbana. Otra puede tener un precio inicial atractivo, pero estar más alejada de servicios, requerir mayores gastos de transporte o tener menos potencial de reventa.

Por eso, antes de comparar proyectos, conviene mirar varios factores en conjunto.

Ubicación y conectividad

La ubicación sigue siendo uno de los factores más importantes al evaluar una vivienda. No solo se trata de la distancia hacia la ciudad, sino también del acceso real a vías principales, transporte público, supermercados, colegios, centros de salud, bancos y áreas comerciales.

En zonas como Panamá Norte y Panamá Oeste, la conectividad ha ganado peso dentro de la decisión de compra. Para muchas familias, vivir cerca de corredores, vías principales o futuras mejoras de transporte puede representar ahorro de tiempo, mayor comodidad diaria y mejor proyección de valorización.

Tamaño y distribución de la vivienda

El metraje importa, pero también importa cómo se utiliza ese espacio. Una vivienda bien distribuida puede sentirse más cómoda y funcional que una propiedad más grande con áreas poco aprovechadas.

Al comparar proyectos, el comprador debe revisar cuántas recámaras tiene la vivienda, cuántos baños ofrece, si cuenta con estacionamiento, patio, terraza, área de lavandería, espacios de almacenamiento o posibilidad de crecimiento. En casas familiares, el tamaño del lote también puede influir mucho en el valor percibido, especialmente para quienes buscan más privacidad o espacio exterior.

Amenidades incluidas

Las amenidades pueden mejorar la calidad de vida dentro de un proyecto, pero no todas tienen el mismo valor para todos los compradores. Áreas verdes, parques infantiles, garita de seguridad, piscina, canchas, casa club o senderos pueden ser beneficios importantes si realmente se usan y están bien mantenidos.

La clave está en evaluar si esas amenidades justifican el precio y si responden al estilo de vida del comprador. Para una familia con niños, por ejemplo, los parques y espacios abiertos pueden ser más relevantes que otras áreas comunes. Para un inversionista, en cambio, las amenidades pueden influir en la facilidad de alquiler o reventa.

Potencial de valorización

El potencial de valorización depende de varios factores: crecimiento de la zona, nuevas vías, llegada de comercios, desarrollo de servicios, expansión residencial y demanda futura. Una vivienda ubicada en un sector en crecimiento puede ganar valor con el tiempo si la zona continúa consolidándose.

Esto no significa que toda propiedad subirá de precio automáticamente. Por eso es importante revisar qué está pasando alrededor del proyecto, qué infraestructura existe hoy y qué mejoras están previstas para los próximos años.

Costos de mantenimiento y servicios

El precio de compra no es el único gasto que debe considerar el comprador. También hay que evaluar cuotas de mantenimiento, servicios públicos, transporte, seguros, impuestos, gastos de cierre y posibles costos de adecuación de la vivienda.

Una propiedad puede parecer accesible al inicio, pero si los costos mensuales son altos o la ubicación obliga a gastar más en transporte, la relación precio-valor puede cambiar. Por eso, una buena decisión de compra debe contemplar tanto el pago inicial como los gastos que vendrán después de mudarse.

Tabla comparativa de casas y apartamentos accesibles en Panamá

Zona o proyecto Precio de referencia Tipo de propiedad Beneficios principales
Brisas del Golf Arraiján – Modelo Jazmín Desde $94,500 Casa unifamiliar Lotes desde 190 m², 3 recámaras, 2 baños, opción accesible en Panamá Oeste
Brisas del Golf Arraiján – Modelo Cristina Desde $120,000 Casa unifamiliar Lotes desde 262.50 m², construcción total de 153.15 m², mayor espacio exterior
Praderas de Arraiján Desde $88,997 Casas unifamiliares y dúplex Ubicación en Ciudad del Futuro, modelos de 2 y 3 recámaras
La Hacienda, vía Puerto Vacamonte Desde B/.57,680 Vivienda accesible Precio de entrada más bajo, opción para primera vivienda
Villas de Montelimar III, vía Autopista Desde B/.126,000 Vivienda residencial Desde 120.97 m², conexión con vía principal en Panamá Oeste
Paseo del Norte Desde $260,000 Casa en comunidad planificada Acceso desde el Corredor Norte, comunidad consolidada, amenidades y cercanía con la ciudad

Los precios publicados deben tomarse como referencia inicial. En la práctica, el monto final puede variar según el modelo, lote, etapa del proyecto, disponibilidad, acabados, gastos legales, aprobación bancaria y condiciones de financiamiento.

Más que escoger únicamente por precio, esta comparación ayuda a identificar qué opción ofrece más valor para cada perfil de comprador. Para una familia que necesita más terreno, una casa en Arraiján puede tener más sentido. Para quien prioriza cercanía con la ciudad y amenidades, una comunidad en Panamá Norte puede justificar un presupuesto más alto.

Proyectos de casas accesibles con mejor relación precio-valor

Las casas accesibles siguen siendo una de las opciones más buscadas por familias que necesitan más espacio, estacionamiento, patio o la posibilidad de vivir en una comunidad residencial sin asumir los precios de las zonas más céntricas de la ciudad.

En Panamá, este tipo de vivienda suele tener mayor presencia en sectores de expansión como Panamá Oeste y Panamá Norte, donde todavía es posible encontrar proyectos con lotes más amplios, modelos familiares y acceso a servicios básicos, comercios, colegios y vías principales.

La relación precio-valor en una casa accesible no depende únicamente del precio de entrada. También importa el tamaño del lote, la distribución interna, la calidad de la comunidad, la seguridad, la facilidad de transporte y el crecimiento del área donde se ubica el proyecto.

Proyectos en Panamá Norte

Panamá Norte se ha convertido en una zona importante para compradores que buscan vivir cerca de la ciudad, pero con un entorno más residencial. Su conexión con el Corredor Norte, el crecimiento de áreas comerciales y la presencia de comunidades planificadas han aumentado el interés por esta zona.

Para muchas familias, el valor de Panamá Norte está en la combinación de acceso y calidad de vida. No es una zona tan céntrica como San Francisco, Bella Vista o Costa del Este, pero ofrece una alternativa residencial con más espacio, amenidades y una estructura urbana pensada para la vida diaria.

En este tipo de mercado, proyectos como Paseo del Norte muestran por qué algunos compradores están dispuestos a pagar más que en otras zonas accesibles. El valor no está solo en la casa, sino también en la comunidad, el acceso directo desde el Corredor Norte, las áreas comunes y la cercanía con servicios que ya forman parte del entorno.

Proyectos en Arraiján

Arraiján es una de las zonas más relevantes para quienes buscan casas accesibles en Panamá Oeste. Su crecimiento residencial ha sido impulsado por la disponibilidad de terrenos, la expansión de nuevos proyectos, la cercanía con la ciudad y las mejoras de movilidad que siguen transformando el sector.

Para muchos compradores, Arraiján ofrece una ventaja clara: permite acceder a casas con más espacio por un presupuesto que, en zonas más céntricas, probablemente alcanzaría para una vivienda más pequeña o un apartamento.

Sectores como Brisas del Golf Arraiján reflejan esta tendencia. Allí, el comprador puede encontrar casas familiares dentro de un entorno residencial en crecimiento, con modelos que priorizan recámaras, baños completos, estacionamiento y lotes más amplios que muchas opciones urbanas de precio similar.

Esta zona puede ser especialmente atractiva para familias que trabajan en la ciudad, pero que buscan una vivienda con más espacio y una comunidad organizada. Sin embargo, como en cualquier compra, es importante evaluar los tiempos de traslado, las rutas disponibles y los servicios cercanos antes de tomar una decisión.

Proyectos en La Chorrera

La Chorrera también forma parte del mapa de vivienda accesible en Panamá. Durante los últimos años, esta zona ha crecido como alternativa para familias que buscan precios más bajos, casas con más metraje y acceso a comercios, supermercados, colegios y servicios dentro de Panamá Oeste.

Su principal ventaja suele estar en el precio por metro cuadrado y en la variedad de proyectos disponibles. Para compradores que priorizan presupuesto y espacio, La Chorrera puede ofrecer opciones competitivas frente a sectores más cercanos a la ciudad.

No obstante, la distancia y los tiempos de traslado deben analizarse con cuidado. Una vivienda puede tener buen precio, pero si el comprador necesita movilizarse todos los días hacia la ciudad, el costo en tiempo y transporte también forma parte de la decisión.

Por eso, La Chorrera puede ser una buena alternativa para quienes trabajan en Panamá Oeste, tienen horarios flexibles, buscan primera vivienda o desean invertir en una zona que continúa expandiéndose.

Proyectos en Panamá Oeste

Panamá Oeste reúne varias de las zonas más activas en vivienda accesible, incluyendo Arraiján, Nuevo Chorrillo, Vacamonte, Ciudad del Futuro y La Chorrera. Su crecimiento responde a una realidad del mercado: muchas familias necesitan opciones con mejor precio, más espacio y posibilidad de financiamiento.

El valor de Panamá Oeste está en su escala. No se trata de una sola zona, sino de un corredor residencial amplio con diferentes niveles de precio, conectividad y desarrollo. Algunas áreas están más consolidadas y cerca de vías principales; otras ofrecen precios más bajos, pero requieren evaluar mejor el acceso, los servicios y los tiempos de traslado.

Para comparar proyectos en Panamá Oeste, el comprador debe revisar tres puntos básicos: qué tan cerca está la vivienda de sus rutas diarias, qué servicios tiene alrededor y qué mejoras de infraestructura pueden influir en la valorización futura.

En ese sentido, Panamá Oeste sigue siendo una de las regiones más fuertes para quienes buscan casas accesibles con potencial de crecimiento, siempre que la compra se haga con una evaluación realista del presupuesto, la ubicación y el estilo de vida del comprador.

Proyectos de apartamentos accesibles con mejor relación precio-valor

Los apartamentos accesibles siguen siendo una alternativa importante para compradores que priorizan ubicación, seguridad, mantenimiento más sencillo y cercanía con transporte, comercios y servicios. A diferencia de una casa, el valor de un apartamento no siempre está en el tamaño del lote o en el espacio exterior, sino en la conveniencia diaria que puede ofrecer.

Para muchos compradores de primera vivienda, un apartamento puede representar una entrada más manejable al mercado inmobiliario. También puede ser atractivo para inversionistas que buscan propiedades más fáciles de alquilar, especialmente en zonas con buena conectividad, demanda laboral o acceso a transporte público.

Sin embargo, al comparar apartamentos accesibles, es importante mirar más allá del precio inicial. La cuota de mantenimiento, la cantidad de estacionamientos, el tamaño real del apartamento, las amenidades, la administración del edificio y la ubicación pueden cambiar mucho la relación precio-valor.

Apartamentos cerca de estaciones del Metro

Los proyectos ubicados cerca de estaciones del Metro suelen tener una ventaja importante: reducen la dependencia del automóvil y facilitan los traslados diarios hacia zonas de trabajo, estudio y servicios.

Para compradores que se movilizan todos los días, esta cercanía puede representar ahorro de tiempo y mayor comodidad. Además, para inversionistas, un apartamento cerca del Metro puede tener mayor demanda entre estudiantes, profesionales jóvenes y personas que trabajan en áreas céntricas.

En la Ciudad de Panamá, los apartamentos cerca de estaciones del Metro pueden tener precios más altos que opciones ubicadas en zonas más alejadas. Sin embargo, esa diferencia puede justificarse cuando el comprador valora la conectividad, la facilidad de transporte y el potencial de alquiler.

Proyectos en Panamá Norte

Panamá Norte también está ampliando su oferta de apartamentos para compradores que buscan vivir cerca de la ciudad, pero dentro de entornos más planificados. En esta zona, el valor no depende únicamente del tamaño de la unidad, sino de la conexión entre vivienda, movilidad, comercio, áreas verdes y servicios.

Dentro de Paseo del Norte, Park House consolida un modelo urbano donde vivienda, comercio y espacios verdes conviven de forma armónica. El proyecto amplía el concepto de ciudad dentro de Paseo del Norte y refuerza una tendencia cada vez más valorada por los compradores: vivir en comunidades planificadas que priorizan la calidad de vida, la funcionalidad y la cercanía con servicios de uso diario.

Park House cuenta con unidades de 1, 2 y 3 recámaras, con precios publicados desde $120,000 hasta $211,500. Además, las primeras entregas están estimadas para el segundo trimestre de 2027, según la información disponible del proyecto.

Este tipo de desarrollo puede resultar atractivo para jóvenes profesionales, parejas, inversionistas y compradores de primera vivienda que no necesariamente buscan una casa, pero sí valoran vivir en un entorno con mayor planificación urbana. En este caso, la relación precio-valor no se mide solo por el metraje del apartamento, sino también por el acceso a una comunidad con áreas verdes, comercio, movilidad interna y servicios cercanos.

Proyectos en áreas de expansión urbana

Las áreas de expansión urbana suelen ofrecer precios más competitivos que las zonas completamente consolidadas. Esto ocurre porque todavía están en proceso de crecimiento, con nuevos comercios, vías, servicios y proyectos residenciales llegando progresivamente.

Para compradores con visión a mediano y largo plazo, estas zonas pueden representar una oportunidad interesante. El valor no está únicamente en lo que existe hoy, sino en cómo puede evolucionar el sector en los próximos años.

Aun así, es importante evitar decisiones basadas solo en promesas de crecimiento. Antes de comprar en un área de expansión, conviene revisar qué infraestructura ya está disponible, qué servicios funcionan actualmente, qué tan fácil es llegar al proyecto y qué desarrollos cercanos pueden sostener la valorización.

Opciones para inversionistas y primera vivienda

Los apartamentos accesibles pueden funcionar tanto para compradores de primera vivienda como para inversionistas, pero el análisis cambia según el objetivo.

Para una persona que compra su primera vivienda, lo más importante suele ser la estabilidad del pago mensual, la cercanía con su trabajo o familia, la seguridad del edificio y la posibilidad de vivir cómodamente sin asumir gastos demasiado altos.

Para un inversionista, en cambio, pesan más la demanda de alquiler, la facilidad de mantenimiento, la ubicación, la administración del edificio y el potencial de reventa. Un apartamento con buen precio puede no ser una buena inversión si está en una zona con poca demanda o si los costos mensuales reducen demasiado la rentabilidad.

Por eso, antes de elegir entre casa o apartamento, el comprador debe definir su prioridad principal. Si busca más espacio y vida familiar, una casa en Panamá Oeste puede tener más sentido. Si busca conectividad, practicidad y facilidad de alquiler, un apartamento bien ubicado dentro de una comunidad planificada puede ofrecer una mejor relación precio-valor.

¿Dónde encontrar casas y apartamentos accesibles en Panamá?

Las viviendas accesibles en Panamá no se concentran en una sola zona. La oferta depende del tipo de propiedad que busca el comprador, su presupuesto, sus tiempos de traslado y el estilo de vida que desea tener.

En términos generales, las casas accesibles suelen encontrarse con mayor frecuencia en zonas de expansión como Panamá Oeste, donde hay más disponibilidad de terrenos y proyectos residenciales familiares. Los apartamentos, en cambio, tienden a ofrecer mejor relación precio-valor cuando están cerca de vías principales, estaciones del Metro, centros de trabajo o comunidades planificadas con servicios cercanos.

Por eso, antes de escoger una zona, conviene entender qué ofrece cada sector y qué tipo de comprador puede beneficiarse más de vivir allí.

Panamá Norte

Panamá Norte se ha posicionado como una de las zonas residenciales más relevantes para quienes buscan cercanía con la ciudad, pero también valoran un entorno más ordenado, familiar y con acceso a amenidades.

Su conexión con el Corredor Norte, la presencia de colegios, supermercados, comercios y desarrollos planificados ha fortalecido su atractivo para familias, parejas jóvenes y profesionales que necesitan movilizarse hacia distintos puntos de la ciudad.

En esta zona, proyectos como Paseo del Norte y Park House muestran cómo el concepto residencial ha evolucionado. Ya no se trata únicamente de construir viviendas, sino de crear comunidades donde las personas puedan vivir, caminar, acceder a servicios y disfrutar espacios verdes dentro de un mismo entorno.

Para quienes buscan apartamentos accesibles con una mejor estructura urbana alrededor, Panamá Norte puede ofrecer una relación precio-valor interesante, especialmente si el comprador prioriza conectividad, seguridad, amenidades y calidad de vida.

Arraiján

Arraiján es una de las zonas más fuertes para la compra de casas accesibles en Panamá Oeste. Su crecimiento residencial responde a una necesidad clara del mercado: familias que buscan más espacio, precios más alcanzables y comunidades con acceso a servicios sin alejarse completamente de la ciudad.

Una de sus principales ventajas es que permite encontrar viviendas con lotes más amplios que muchas opciones urbanas de precio similar. Esto resulta importante para compradores que necesitan patio, estacionamiento, más recámaras o una distribución pensada para la vida familiar.

Sectores como Brisas del Golf Arraiján han ganado relevancia dentro de esta conversación porque combinan vivienda familiar, entorno residencial y una ubicación que continúa integrándose al crecimiento urbano de Panamá Oeste.

Aun así, Arraiján debe evaluarse con realismo. Para algunos compradores, la relación precio-valor será muy atractiva por el espacio y el precio. Para otros, el tiempo de traslado diario puede pesar más en la decisión. Por eso, la mejor compra dependerá del lugar de trabajo, la rutina familiar y las rutas que utiliza cada persona.

La Chorrera

La Chorrera ofrece una de las ofertas más amplias de vivienda accesible en Panamá Oeste. Su mercado incluye casas, proyectos familiares y opciones de primera vivienda con precios que suelen ser más competitivos que en zonas más cercanas a la ciudad.

Esta zona puede ser atractiva para compradores que priorizan presupuesto, tamaño de vivienda y acceso a servicios dentro de Panamá Oeste. La Chorrera cuenta con supermercados, colegios, centros comerciales, bancos, clínicas y una actividad urbana propia, lo que reduce la necesidad de depender siempre de la ciudad capital para resolver el día a día.

Sin embargo, su ubicación exige evaluar los tiempos de traslado. Para quienes trabajan o estudian en la Ciudad de Panamá, la distancia puede influir en la calidad de vida y en el costo real de la vivienda. En cambio, para familias que trabajan en Panamá Oeste, tienen horarios flexibles o buscan una primera vivienda con mayor metraje, La Chorrera puede ser una opción con buena relación precio-valor.

Panamá Oeste

Panamá Oeste debe analizarse como una región con varios niveles de desarrollo. No es lo mismo comprar en Arraiján, Nuevo Chorrillo, Vacamonte, Ciudad del Futuro o La Chorrera. Cada zona tiene precios, accesos, servicios y niveles de consolidación distintos.

Su principal atractivo está en la posibilidad de encontrar casas accesibles con más espacio, comunidades residenciales y precios más competitivos frente a zonas céntricas de la Ciudad de Panamá.
Además, la inversión en infraestructura y transporte ha aumentado el interés por esta región. Para muchos compradores, Panamá Oeste representa una alternativa para adquirir vivienda propia sin limitarse a apartamentos pequeños o presupuestos más altos dentro de la ciudad.

La clave está en comparar cada proyecto con cuidado. Un precio bajo puede ser atractivo, pero debe analizarse junto con el acceso a vías principales, transporte, comercios, colegios, seguridad, mantenimiento y potencial de valorización.

Zonas con mayor crecimiento residencial

Las zonas con mayor crecimiento residencial suelen ser aquellas donde coinciden tres factores: disponibilidad de tierra, demanda de vivienda y mejoras progresivas en infraestructura.
En Panamá, esto se ve especialmente en sectores de Panamá Norte y Panamá Oeste. Ambas áreas han recibido nuevos proyectos residenciales, comercios, centros educativos, supermercados y desarrollos que responden al crecimiento de la población fuera de las zonas más céntricas.

Para el comprador, estas zonas pueden representar una oportunidad, pero también requieren análisis. Comprar en un área en crecimiento puede ofrecer mejor precio y potencial de valorización, pero es importante revisar qué servicios existen actualmente y cuáles todavía dependen del desarrollo futuro.

Una buena relación precio-valor no se basa únicamente en lo que la zona promete, sino en lo que ya ofrece hoy y en qué tan probable es que siga consolidándose en los próximos años.

¿Qué zona ofrece la mejor relación entre precio, ubicación y calidad de vida?

No existe una sola zona que sea la mejor para todos los compradores. La mejor relación entre precio, ubicación y calidad de vida depende del perfil de cada persona: una familia con niños no evalúa igual que un joven profesional, un inversionista o alguien que está comprando su primera vivienda.

Por eso, más que buscar una respuesta única, conviene comparar cada zona según el uso real que tendrá la propiedad. En algunos casos, el espacio y el precio serán la prioridad. En otros, pesarán más la cercanía con la ciudad, el acceso a transporte, las amenidades o el potencial de alquiler.

Para familias

Familia en su primera vivienda

Para familias, la relación precio-valor suele estar en proyectos que ofrecen más espacio, seguridad, áreas comunes y acceso a servicios de uso diario. En este perfil, una casa puede tener más sentido que un apartamento si el comprador necesita patio, varias recámaras, estacionamientos y una distribución más cómoda para la vida diaria.

Panamá Oeste, especialmente sectores como Arraiján y La Chorrera, puede ser atractivo para familias que buscan casas con más metraje y precios más accesibles que en zonas céntricas de la ciudad. En comunidades como Brisas del Golf Arraiján, el valor está en la posibilidad de acceder a una vivienda familiar con lote propio, dentro de un entorno residencial en crecimiento.

Panamá Norte también puede ser una buena alternativa para familias que desean mantenerse más cerca de la ciudad, pero dentro de una comunidad planificada. En este caso, el comprador no solo evalúa la vivienda, sino también el entorno: áreas verdes, seguridad, comercios cercanos, colegios, vías de acceso y amenidades.

Para jóvenes profesionales

Para jóvenes profesionales, la ubicación y la movilidad suelen pesar más que el tamaño de la vivienda. En este perfil, un apartamento puede ofrecer mejor relación precio-valor si permite reducir tiempos de traslado, vivir cerca de servicios y mantener un estilo de vida más práctico.

Las zonas cercanas a vías principales, estaciones del Metro o comunidades urbanas con comercios y áreas caminables pueden ser especialmente atractivas. En Panamá Norte, proyectos como Park House dentro de Paseo del Norte responden a esta tendencia, porque integran apartamentos, comercio y espacios verdes dentro de una comunidad planificada.

Para este tipo de comprador, el valor no está únicamente en tener más metros cuadrados, sino en vivir en un lugar funcional, conectado y fácil de mantener. Por eso, un apartamento bien ubicado puede tener más sentido que una casa más grande, pero más alejada de la rutina diaria.

Para quienes buscan invertir

Para inversionistas, la mejor zona no siempre es la más barata. Lo importante es evaluar la demanda de alquiler, la facilidad de reventa, el crecimiento del sector, los costos de mantenimiento y el perfil de los futuros inquilinos.

Los apartamentos suelen ser atractivos para inversión cuando están ubicados cerca de transporte, comercios, universidades, oficinas o comunidades con buena demanda residencial. En estos casos, la ubicación puede tener más peso que el tamaño de la propiedad.

Las casas, por otro lado, pueden ser interesantes en zonas de crecimiento como Arraiján o La Chorrera, especialmente si el comprador piensa en valorización a mediano o largo plazo. Sin embargo, para que la inversión tenga sentido, se deben analizar los tiempos de traslado, la consolidación del área y la demanda real de compradores o inquilinos en esa zona.

Para compradores de primera vivienda

Para quienes compran su primera vivienda, la relación precio-valor debe analizarse con especial cuidado. En este caso, no se trata solo de encontrar una propiedad atractiva, sino de asumir un compromiso financiero sostenible.

El comprador debe revisar cuánto puede pagar mensualmente, cuánto necesita para la separación o abono inicial, qué gastos adicionales tendrá y qué tan estable será su presupuesto después de mudarse. Una vivienda con buen precio puede dejar de ser conveniente si los costos de transporte, mantenimiento o servicios elevan demasiado el gasto mensual.

Panamá Oeste puede ofrecer oportunidades importantes para primera vivienda por sus precios más accesibles y mayor disponibilidad de casas. Panamá Norte puede resultar atractivo para quienes priorizan cercanía con la ciudad, comunidades planificadas y acceso a servicios. La mejor opción dependerá del presupuesto, la rutina diaria y el tipo de vida que el comprador quiere construir.

¿Cómo comparar proyectos de vivienda antes de comprar?

Comparar proyectos de vivienda requiere mirar la propiedad como una decisión completa, no solo como una cotización. Dos proyectos pueden tener precios parecidos, pero ofrecer condiciones muy distintas en ubicación, metraje, distribución, amenidades, mantenimiento y potencial de valorización.

Antes de separar una vivienda, el comprador debe revisar qué está incluido en el precio, qué gastos adicionales tendrá y cómo se ajusta el proyecto a su rutina diaria. Esta evaluación ayuda a evitar decisiones impulsivas y permite identificar cuál opción ofrece una mejor relación precio-valor a largo plazo.

Analizar el precio por metro cuadrado

calculadora, maqueta de casa y elementos de finanzas e hipoteca

El precio total de una vivienda no siempre permite comparar correctamente dos proyectos. Por eso, el precio por metro cuadrado puede ser una referencia útil para entender cuánto está pagando el comprador por el espacio que recibe.

Sin embargo, este dato debe analizarse con contexto. Una propiedad puede tener un precio por metro cuadrado más alto, pero estar mejor ubicada, ofrecer más amenidades o formar parte de una comunidad con mayor potencial de valorización. Otra puede parecer más económica por metro cuadrado, pero estar más alejada, tener menos servicios cerca o requerir mayores gastos de transporte.

En el caso de las casas, también conviene revisar el tamaño del lote, no solo el área cerrada de construcción. Para muchas familias, el patio, el estacionamiento, la terraza o la posibilidad de crecimiento pueden aportar valor real, aunque no siempre se reflejen igual en el precio por metro cuadrado de construcción.

Evaluar la accesibilidad y transporte

La accesibilidad puede cambiar por completo la experiencia de vivir en una zona. Antes de comprar, es importante revisar cuánto tiempo toma llegar al trabajo, al colegio, al supermercado, a centros médicos y a otros lugares de uso frecuente.

También conviene analizar las rutas disponibles, la conexión con vías principales, la cercanía al transporte público y los proyectos de infraestructura que puedan mejorar la movilidad en el futuro. En zonas como Panamá Oeste, por ejemplo, las mejoras de transporte son un factor relevante para muchos compradores, pero la decisión debe basarse en la realidad actual de traslado y no solo en expectativas futuras.

Una vivienda puede tener buen precio, pero si obliga a pasar demasiadas horas en tráfico o aumenta mucho el gasto en transporte, su relación precio-valor puede disminuir.

Comparar amenidades y espacios comunes

Las amenidades pueden sumar valor, pero solo si responden a las necesidades reales del comprador. Piscina, parques, áreas deportivas, casa club, garita de seguridad, senderos o áreas verdes pueden mejorar la calidad de vida dentro de una comunidad, especialmente para familias y residentes que pasan más tiempo en casa.

Aun así, es importante revisar qué amenidades están incluidas, cuáles ya están construidas, cuáles están proyectadas y qué costo de mantenimiento tendrán. No todas las amenidades justifican un precio más alto si el comprador no las va a usar o si elevan demasiado la cuota mensual.

La comparación debe enfocarse en utilidad, no solo en cantidad. Un proyecto con menos amenidades, pero bien mantenidas y alineadas con el estilo de vida del comprador, puede ofrecer más valor que uno con muchas áreas comunes que no serán realmente aprovechadas.

Investigar la valorización de la zona

La valorización depende del crecimiento real del área, la demanda de vivienda, la llegada de comercios, la mejora de vías, el acceso a transporte y la consolidación de servicios. Por eso, antes de comprar, conviene investigar qué está ocurriendo alrededor del proyecto.

Una zona en crecimiento puede ofrecer oportunidades interesantes, pero también requiere paciencia y análisis. El comprador debe diferenciar entre una zona que ya muestra señales claras de consolidación y otra que depende demasiado de promesas futuras.

También es recomendable revisar proyectos cercanos, desarrollos comerciales, escuelas, supermercados, clínicas, bancos y vías de acceso. Mientras más completa sea la zona, más sólida puede ser la relación precio-valor de la vivienda.

Al final, comparar proyectos no consiste en escoger el más barato ni el más llamativo. Consiste en identificar cuál opción ofrece el mejor equilibrio entre precio, ubicación, calidad de vida y proyección futura.

Ventajas de comprar una vivienda accesible en Panamá en 2026

Comprar una vivienda accesible en Panamá puede ser una decisión importante para quienes buscan estabilidad, independencia y crecimiento patrimonial. Sin embargo, el valor de este tipo de compra depende de elegir bien: no basta con encontrar una propiedad dentro del presupuesto, también hay que evaluar la ubicación, el financiamiento, los gastos mensuales y el potencial de la zona.

En 2026, las viviendas accesibles siguen siendo relevantes porque responden a una necesidad concreta del mercado: familias, parejas jóvenes, profesionales e inversionistas que buscan opciones más alcanzables sin renunciar por completo a conectividad, servicios y calidad de vida.

Mayor facilidad de financiamiento

Una de las principales ventajas de las viviendas accesibles es que pueden ajustarse mejor a los requisitos de financiamiento de muchos compradores. Al tener precios más manejables que las propiedades ubicadas en zonas céntricas o de alto valor, el monto del préstamo puede ser más viable para familias y compradores de primera vivienda.

Además, en Panamá existen programas e incentivos que pueden facilitar el acceso a vivienda nueva, dependiendo del precio de la propiedad, el perfil del comprador y las condiciones vigentes al momento de aplicar. Por eso, antes de tomar una decisión, conviene consultar con el banco o con el equipo comercial del proyecto para entender qué opciones de financiamiento están disponibles y qué gastos debe cubrir el comprador desde el inicio.

La facilidad de financiamiento no debe medirse solo por la aprobación bancaria. También importa que la mensualidad sea sostenible frente a los ingresos, gastos familiares, transporte, mantenimiento y servicios.

Potencial de crecimiento patrimonial

Comprar una vivienda accesible también puede ser una forma de construir patrimonio. Para muchas personas, adquirir una propiedad representa pasar de pagar alquiler a invertir en un activo propio que puede ganar valor con el tiempo.

Este potencial depende mucho de la zona. Sectores en crecimiento como Panamá Norte y Panamá Oeste pueden ofrecer oportunidades interesantes cuando combinan demanda residencial, mejoras de infraestructura, nuevos comercios, colegios, servicios y comunidades planificadas.

Aun así, es importante ser realistas. La valorización no ocurre de forma automática ni igual en todos los proyectos. Una propiedad tendrá mejores posibilidades de mantener o aumentar su valor si está bien ubicada, cuenta con buena accesibilidad, forma parte de una comunidad ordenada y responde a una demanda real del mercado.

Acceso a comunidades planificadas

Otra ventaja de muchos proyectos de vivienda accesible es la posibilidad de vivir dentro de comunidades planificadas. Este tipo de desarrollo puede ofrecer un entorno más organizado que la compra de una vivienda aislada, especialmente cuando incluye seguridad, áreas verdes, parques, amenidades, vías internas y espacios pensados para la vida diaria.

Para familias, esto puede marcar una diferencia importante. Vivir en una comunidad con áreas comunes, espacios para caminar, zonas de recreación y servicios cercanos puede mejorar la experiencia residencial y aportar valor más allá de la vivienda individual.

Proyectos en Panamá Norte y Panamá Oeste muestran cómo este modelo ha ganado fuerza. El comprador no solo evalúa la casa o el apartamento, sino también el entorno donde va a vivir, la administración del proyecto y la forma en que la comunidad puede acompañar sus necesidades a largo plazo.

Oportunidades para inversionistas y residentes

Hombre con maqueta de casa en al mano

Las viviendas accesibles también pueden ser atractivas para inversionistas, especialmente cuando están ubicadas en zonas con demanda de alquiler, crecimiento poblacional y buena conexión con áreas de trabajo o estudio.

Un apartamento accesible bien ubicado puede funcionar para alquiler a jóvenes profesionales, estudiantes o personas que buscan vivir cerca de transporte y servicios. Una casa en una zona de expansión puede atraer a familias que necesitan más espacio y desean establecerse en una comunidad residencial.

Para residentes, la ventaja está en encontrar una propiedad que se ajuste a su presupuesto sin perder de vista el futuro. Para inversionistas, el valor está en identificar proyectos que puedan mantener demanda, controlar costos de mantenimiento y ofrecer una salida clara en alquiler o reventa.

En ambos casos, la recomendación es la misma: comprar con análisis, no solo por emoción. Una vivienda accesible puede ser una buena decisión cuando el precio, la ubicación, la mensualidad y el potencial de la zona trabajan a favor del comprador.

Preguntas frecuentes sobre casas y apartamentos accesibles en Panamá

¿Cuál es el precio promedio de una vivienda accesible en Panamá?

El precio de una vivienda accesible en Panamá puede variar mucho según la zona, el tipo de propiedad, el metraje, la etapa del proyecto y las condiciones de financiamiento. En términos generales, es posible encontrar opciones de vivienda nueva desde rangos cercanos a los $60,000 en algunas zonas de expansión, mientras que casas y apartamentos en comunidades más desarrolladas pueden superar los $100,000 o $200,000.

Más que buscar un precio promedio único, conviene comparar qué incluye cada proyecto. Una vivienda con precio más alto puede ofrecer mejor ubicación, más amenidades, mayor seguridad, mejor conectividad o más potencial de valorización.

¿Qué diferencia hay entre una casa y un apartamento accesible?

La diferencia principal está en el tipo de valor que ofrece cada propiedad. Una casa accesible suele brindar más espacio exterior, lote propio, estacionamiento, mayor privacidad y una distribución pensada para familias. Por eso, muchas casas accesibles se encuentran en zonas como Arraiján, La Chorrera y otros sectores de Panamá Oeste.

Un apartamento accesible, en cambio, puede ofrecer mejor ubicación, menor mantenimiento, seguridad, amenidades y cercanía con transporte, comercios o servicios. Para jóvenes profesionales, parejas, inversionistas o compradores que priorizan conectividad, un apartamento puede tener mejor relación precio-valor que una casa más grande, pero más alejada.

¿Cuáles son las mejores zonas para comprar una vivienda económica?

Las mejores zonas para comprar una vivienda económica en Panamá dependen del perfil del comprador. Para quienes buscan casas con más espacio y precios más accesibles, Panamá Oeste sigue siendo una de las regiones más fuertes, especialmente en sectores como Arraiján, Nuevo Chorrillo, Ciudad del Futuro y La Chorrera.

Para quienes prefieren estar más cerca de la ciudad y vivir dentro de comunidades planificadas, Panamá Norte puede ser una alternativa atractiva. En esta zona, proyectos como Paseo del Norte y Park House responden a compradores que valoran conectividad, servicios cercanos, áreas verdes y un entorno más urbano.

¿Es posible obtener financiamiento para una vivienda accesible?

Sí, es posible obtener financiamiento para una vivienda accesible en Panamá, siempre que el comprador cumpla con los requisitos del banco o entidad financiera. Normalmente, se evalúan factores como ingresos, estabilidad laboral, capacidad de pago, historial crediticio, abono inicial y precio de la vivienda.

También pueden existir beneficios o condiciones especiales para ciertos rangos de vivienda nueva, dependiendo de la normativa vigente, el precio de la propiedad y el perfil del comprador. Por eso, antes de separar una vivienda, es importante solicitar una preaprobación bancaria o conversar con el equipo comercial del proyecto para entender qué monto puede financiarse y qué gastos debe cubrir el comprador.

¿Qué factores influyen en la valorización de un proyecto residencial?

La valorización de un proyecto residencial depende de varios factores: ubicación, conectividad, crecimiento de la zona, acceso a comercios, colegios, servicios, transporte, seguridad, calidad del proyecto y demanda futura.

También influye el desarrollo urbano alrededor. Una zona con nuevas vías, mejores accesos, llegada de supermercados, centros educativos, áreas comerciales y mayor demanda residencial puede tener más posibilidades de valorización a mediano y largo plazo.

Sin embargo, la valorización nunca debe darse por garantizada. Por eso, el comprador debe analizar tanto lo que la zona ofrece actualmente como los factores que podrían fortalecer su crecimiento en el futuro.

¿Cómo saber si un proyecto ofrece una buena relación precio-valor?

Un proyecto ofrece buena relación precio-valor cuando el precio tiene sentido frente a lo que el comprador recibe. Para evaluarlo, conviene comparar ubicación, metraje, distribución, amenidades, seguridad, mantenimiento, accesibilidad, servicios cercanos y potencial de valorización.

También es importante revisar si la vivienda se ajusta al estilo de vida del comprador. Una casa puede ofrecer más espacio, pero no ser conveniente si queda demasiado lejos de la rutina diaria. Un apartamento puede tener menos metraje, pero ofrecer más valor si está mejor ubicado, requiere menos mantenimiento y facilita la movilidad.

La mejor decisión no siempre será la opción más barata. Será la que logre equilibrar presupuesto, comodidad, ubicación y proyección a futuro.

Elegir entre casas y apartamentos accesibles en Panamá requiere mirar la compra como una decisión de largo plazo. El precio inicial es importante, pero no debe ser el único criterio. La ubicación, el acceso, el metraje, las amenidades, los gastos mensuales y el potencial de crecimiento de la zona pueden influir tanto como el valor de venta.

En 2026, Panamá Norte y Panamá Oeste siguen destacando dentro del mercado residencial porque ofrecen alternativas para distintos perfiles de comprador. Algunas familias encuentran mayor valor en casas con lote propio, más recámaras y espacios exteriores. Otros compradores prefieren apartamentos bien ubicados, con menor mantenimiento y acceso a servicios cercanos.

Lo importante es comparar cada proyecto con información clara. Una vivienda con buena relación precio-valor debe responder al presupuesto del comprador, pero también a su rutina diaria, sus necesidades familiares y sus planes a futuro.

Grupo Residencial desarrolla proyectos pensados para distintos momentos de vida y perfiles de comprador, desde casas familiares en Brisas del Golf Arraiján hasta propuestas urbanas dentro de Paseo del Norte, como Park House. Esta variedad permite comparar opciones según ubicación, presupuesto, tipo de vivienda y estilo de vida, sin limitar la decisión a un solo formato residencial.
Antes de tomar una decisión, vale la pena revisar precios actualizados, disponibilidad, modelos, condiciones de financiamiento, cuotas de mantenimiento y beneficios de cada proyecto. Comprar vivienda no se trata solo de encontrar una propiedad accesible, sino de elegir un lugar que pueda sostener calidad de vida, estabilidad y valor en el tiempo.

Cuál es el precio promedio de una casa en Panamá por zona en 2026

¿Cuál es el precio promedio de una casa en Panamá en 2026? Zonas seguras para vivir en Panamá

En Panamá, el precio de una casa en 2026 cambia mucho según la zona, el tipo de vivienda y el perfil del proyecto. Por eso, hablar de un solo precio promedio nacional puede ser poco preciso. Una casa puede encontrarse por debajo de $150,000 en zonas residenciales en crecimiento, superar los $250,000 en áreas familiares consolidadas y pasar de $500,000 o incluso de $1 millón en sectores de mayor perfil.

La diferencia está en lo que ofrece cada ubicación. En zonas como Panamá Norte, Panamá Este o Panamá Oeste, muchos compradores encuentran opciones más accesibles, especialmente en proyectos pensados para familias que buscan su primera vivienda o una casa con buena conexión a la ciudad. En cambio, áreas como Costa del Este, Panamá Pacífico, Clayton o Santa María suelen manejar precios más altos por su planificación urbana, su conectividad, sus amenidades, el tamaño de las propiedades y su nivel de consolidación.

También es importante comparar propiedades similares. No cuesta lo mismo una casa nueva dentro de un proyecto residencial con garita, áreas sociales y mantenimiento planificado, que una casa usada en una barriada tradicional o una vivienda independiente con terreno más amplio. Incluso dentro de una misma zona, el precio puede variar según el metraje, la distribución, los acabados, la antigüedad y los servicios cercanos.

Por eso, antes de elegir una casa, conviene mirar más allá del precio publicado. La cercanía a vías principales, colegios, supermercados, centros de trabajo, transporte, áreas verdes y servicios diarios puede influir tanto en la calidad de vida como en el valor futuro de la propiedad.

Esta guía reúne rangos de referencia por zona para ayudarte a entender mejor cuánto cuesta comprar una casa en Panamá en 2026. Los precios pueden cambiar según el inventario disponible y las condiciones de cada proyecto, pero sirven como punto de partida para comparar opciones con más claridad.

Tabla de precios promedio de casas en Panamá por zona en 2026

Zona Rango de precio referencial de casas en 2026 Perfil común de la zona
Panamá Este Desde menos de $120,000 hasta $250,000+ Zonas residenciales en crecimiento, con opciones para primera vivienda y familias que buscan precios más accesibles.
Panamá Norte Desde $120,000 hasta $300,000+ Áreas familiares con proyectos residenciales, buena conexión a la ciudad y oferta variada de casas nuevas.
Brisas del Golf Desde $150,000 hasta $350,000+ Zona residencial consolidada, con comercios, colegios, supermercados y proyectos familiares.
Villa Zaita Desde $150,000 hasta $300,000+ Sector residencial en crecimiento, buscado por familias que valoran conectividad y acceso a servicios diarios.
Versalles Desde $200,000 hasta $400,000+ Zona familiar con comunidades cerradas, acceso a Costa Sur y cercanía a comercios y colegios.
Condado del Rey Desde $220,000 hasta $450,000+ Área urbana consolidada, con alta demanda por su ubicación, servicios y conexión con distintas zonas de la ciudad.
Panamá Pacífico Desde $250,000 hasta $600,000+ Comunidad planificada con colegios, comercios, áreas verdes, seguridad y oferta residencial de mayor perfil.
Costa del Este Desde $500,000 hasta más de $1,000,000 Sector consolidado de alto perfil, con comunidades cerradas, lotes amplios, seguridad, servicios premium y alta plusvalía.

Estos rangos muestran una tendencia clara: las zonas con mayor desarrollo urbano, planificación, seguridad, amenidades y cercanía a centros de trabajo suelen manejar precios más altos. En cambio, las áreas en expansión ofrecen opciones más accesibles, especialmente para compradores que priorizan presupuesto, espacio y potencial de crecimiento a futuro.

También es importante considerar que muchas referencias públicas del mercado inmobiliario en Panamá se publican por metro cuadrado, sobre todo en zonas urbanas y de mayor demanda. Por eso, al comparar casas, conviene revisar tanto el precio total como el valor por metro cuadrado y lo que incluye cada proyecto.

¿Cuáles son las zonas seguras para vivir en Panamá en 2026?

Algunas de las zonas que suelen mencionarse entre las mejores áreas residenciales para vivir en Panamá en 2026 incluyen Costa del Este, Brisas del Golf, Panamá Pacífico y Condado del Rey. Más que hablar de seguridad como una promesa absoluta, estas zonas destacan por su desarrollo residencial, acceso a servicios, conectividad, presencia de proyectos organizados y entornos pensados para la vida familiar.

La seguridad de una zona no depende únicamente de su nombre. También influyen factores como la iluminación, el movimiento residencial, la cercanía a comercios, la presencia de garitas o controles de acceso, el mantenimiento de las calles, la organización de la comunidad y la facilidad para llegar a vías principales. Por eso, al evaluar dónde vivir, conviene mirar el entorno completo y no solo el precio de la vivienda.

En Panamá, muchas familias buscan zonas donde puedan tener colegios, supermercados, farmacias, áreas verdes, restaurantes, centros comerciales y acceso a vías principales sin tener que recorrer largas distancias todos los días. Esa combinación de seguridad percibida, servicios cercanos y conectividad es lo que hace que ciertas áreas mantengan una demanda constante.

Costa del Este

Costa del Este es una de las zonas residenciales más consolidadas y de mayor perfil en la ciudad de Panamá. Su planificación urbana, sus avenidas amplias, sus edificios modernos, sus comunidades cerradas y su cercanía a oficinas, comercios, colegios y restaurantes la convierten en una de las áreas más buscadas por familias y profesionales.

En el mercado de casas, Costa del Este suele manejar precios altos en comparación con otras zonas de la ciudad. Esto se debe a la disponibilidad limitada de viviendas tipo casa, el tamaño de los lotes, la seguridad privada en muchas comunidades y la fuerte demanda por vivir en un sector bien ubicado y consolidado.

Brisas del Golf

Brisas del Golf se mantiene como una de las zonas residenciales más reconocidas de Panamá Norte. Es una zona buscada por familias porque ofrece acceso a supermercados, colegios, bancos, restaurantes, farmacias, centros médicos y vías importantes como el Corredor Norte.

Además, Brisas del Golf cuenta con una oferta variada de casas, apartamentos y proyectos residenciales, lo que permite encontrar opciones para distintos presupuestos. Su perfil familiar, su actividad comercial y su crecimiento constante la convierten en una zona atractiva para quienes quieren vivir dentro de la ciudad, pero en un entorno más residencial.

Para Grupo Residencial, esta zona también es importante porque conecta con el interés de muchas familias que buscan proyectos de vivienda con buena ubicación, amenidades, acceso a servicios y comunidades diseñadas para el día a día.

Panamá Pacífico

Panamá Pacífico se destaca por su planificación urbana, áreas verdes, colegios, comercios, oficinas, ciclovías y comunidades residenciales organizadas. Es una zona especialmente atractiva para familias que buscan un entorno más planificado, con seguridad, espacios abiertos y servicios integrados dentro de la misma comunidad.

A diferencia de otras zonas que crecieron de forma más tradicional, Panamá Pacífico fue diseñado como un desarrollo urbano integral. Por eso, muchas personas lo consideran una opción sólida para vivir e invertir, especialmente si valoran la organización del entorno, la cercanía a áreas corporativas y la conexión con la ciudad a través del Puente de las Américas.

Condado del Rey

Condado del Rey es una zona urbana consolidada con alta demanda residencial. Su ubicación permite conectar con áreas como El Dorado, Tumba Muerto, Centennial, San Miguelito, la Universidad Tecnológica de Panamá y distintos puntos de la ciudad.

La zona cuenta con supermercados, restaurantes, farmacias, colegios, universidades, plazas comerciales y una amplia oferta de apartamentos y casas. Para muchas familias, su principal ventaja es la conveniencia: permite vivir cerca de servicios diarios y mantener una conexión práctica con distintas áreas de trabajo o estudio.

En términos de vivienda, Condado del Rey suele ofrecer precios más altos que zonas en expansión, pero más accesibles que sectores premium como Costa del Este o Santa María. Por eso, se mantiene como una alternativa atractiva para compradores que buscan ubicación, servicios y vida urbana sin llegar a los rangos más altos del mercado.

¿Cuánto cuesta una casa en las zonas más seguras de Panamá?

Maqueta de casa y elementos referentes a precio

El costo de una casa en una zona residencial consolidada de Panamá puede variar desde aproximadamente $150,000 hasta más de $1 millón, según el sector, el metraje, el terreno y el tipo de comunidad. Para comparar mejor, conviene revisar no solo el precio de venta, sino también qué incluye la propiedad: garita, áreas sociales, mantenimiento, cercanía a colegios, acceso a corredores y servicios del día a día.

Precio de las casas en Costa del Este

Costa del Este maneja uno de los rangos más altos del mercado residencial en Panamá. Las casas en esta zona suelen superar los $500,000 y pueden pasar de $1 millón cuando se trata de propiedades amplias, con terreno, seguridad privada y acabados de mayor nivel.

El comprador que busca casa en Costa del Este normalmente paga por tres factores principales: ubicación cerca del centro financiero y el Corredor Sur, baja disponibilidad de casas frente a la alta demanda, y acceso a una zona con comercios, colegios, restaurantes y servicios consolidados.

Precio de las casas en Brisas del Golf

Brisas del Golf ofrece un rango más amplio que permite comparar distintas opciones familiares. En listados activos de portales inmobiliarios se observan casas desde aproximadamente $170,000 hasta más de $300,000, con variaciones según tamaño, remodelaciones, garita, patio y ubicación dentro del sector.

En este aspecto, los proyectos de Grupo Residencial destacan por formar parte de una comunidad planificada que ha evolucionado junto con las necesidades de las familias panameñas, ofreciendo modelos como Amaia, Cristina y Jazmín dentro de Brisas del Golf Arraiján. Estas viviendas combinan espacios funcionales, amplios lotes y un entorno diseñado para el crecimiento familiar.

Uno de los principales atractivos de vivir en Brisas del Golf es la cercanía a supermercados, colegios, farmacias, bancos, restaurantes y otros servicios esenciales que facilitan la vida diaria. Además, la comunidad ha sido desarrollada para ofrecer áreas recreativas, espacios verdes y un ambiente residencial pensado para el bienestar de sus residentes. Si estás evaluando comprar una casa en esta zona, puedes conocer las opciones disponibles de Grupo Residencial.

Precio de las casas en Panamá Pacífico

En Panamá Pacífico, las casas suelen ubicarse en un rango medio-alto frente a otras zonas familiares. Como referencia general, muchas propiedades pueden encontrarse desde aproximadamente $250,000 hasta más de $600,000, aunque el precio depende mucho del proyecto, el modelo de vivienda, el tamaño del lote y las amenidades.

La diferencia de Panamá Pacífico está en su planificación. El área integra vivienda, colegios, comercios, oficinas, áreas verdes y espacios recreativos dentro de un mismo entorno. Para quienes trabajan o estudian cerca del sector oeste de la ciudad, esto puede reducir tiempos de traslado y mejorar la rutina familiar.

Precio de las casas en Condado del Rey

Condado del Rey suele manejar precios intermedios dentro del mercado urbano de Panamá. Las casas pueden partir aproximadamente desde los $220,000 y superar los $450,000 cuando tienen mayor metraje, remodelaciones, mejor ubicación interna o características como patio, terraza, cuarto y baño de servicio o garita.

Esta zona funciona bien para compradores que quieren mantenerse cerca de la ciudad, universidades, supermercados, plazas comerciales y vías principales, sin entrar necesariamente en los precios de zonas premium como Costa del Este. Su principal ventaja es la conveniencia urbana: permite resolver muchas necesidades diarias en pocos minutos.

Antes de comparar zonas, el comprador debe hacer una pregunta clave: ¿qué estoy pagando además de la casa? En algunos casos, el precio más alto responde a seguridad, planificación, amenidades y menor tiempo de traslado. En otros, una zona más accesible puede ofrecer mejor relación entre espacio, presupuesto y calidad de vida.

¿Qué factores influyen en el precio de una casa en Panamá?

El precio de una casa en Panamá no depende solo del tamaño de la propiedad. Dos viviendas con metros similares pueden tener precios muy distintos si una está mejor conectada, pertenece a un proyecto con mantenimiento organizado, tiene mayor potencial de valorización o se ubica cerca de servicios clave. Por eso, al comparar opciones, el comprador debe mirar el valor completo de la propiedad y no únicamente el precio por metro cuadrado.

Ubicación y accesibilidad

La ubicación sigue siendo uno de los factores más importantes. Una casa cerca de vías principales, corredores, centros de trabajo, colegios y supermercados suele tener mayor demanda porque facilita la rutina diaria.

En Panamá, el tiempo de traslado puede pesar mucho en la decisión de compra. Por eso, una vivienda con acceso rápido al Corredor Norte, Corredor Sur, Vía Centenario, Tumba Muerto, Costa del Este, Panamá Pacífico o Panamá Norte puede mantener mejor su valor frente a propiedades más económicas pero menos conectadas.

Tamaño y distribución de la vivienda

El metraje importa, pero la distribución puede ser igual de importante. Una casa bien diseñada aprovecha mejor cada espacio, permite una circulación cómoda y responde a las necesidades reales de una familia.
Por ejemplo, muchas familias valoran tener tres recámaras, dos baños, lavandería independiente, terraza, patio, estacionamientos y espacios flexibles que puedan funcionar como estudio, cuarto de juegos o área de trabajo en casa. Estos elementos pueden aumentar el atractivo de una vivienda, incluso si el metraje no es mucho mayor que el de otras opciones.

Amenidades y servicios cercanos

Chica haciendo yoga en la piscina de un proyecto residencial.

Las amenidades también influyen en el precio, pero su valor depende de qué tan útiles sean para la vida diaria. Una casa dentro de un proyecto con garita, áreas sociales, parques, piscina, cancha, gimnasio o espacios para niños puede tener un precio más alto porque ofrece beneficios adicionales dentro de la misma comunidad.

Sin embargo, el comprador también debe revisar los servicios fuera del proyecto. La cercanía a supermercados, farmacias, colegios, centros médicos, restaurantes y bancos puede hacer que una zona sea más conveniente y reducir traslados durante la semana.

Plusvalía y desarrollo urbano

La plusvalía depende de cómo evoluciona una zona con el tiempo. Cuando un sector recibe nuevas vías, comercios, colegios, proyectos residenciales, oficinas o mejoras de infraestructura, la demanda puede aumentar y eso puede influir en el valor de las propiedades.

En 2026, varios análisis del mercado inmobiliario en Panamá señalan que la expansión urbana, la infraestructura y la preferencia por comunidades mejor planificadas siguen marcando las decisiones de compra. Por eso, antes de comprar, conviene investigar si la zona tiene nuevos desarrollos, mejoras viales, crecimiento comercial o proyectos que puedan fortalecer su valor a futuro.

También es importante no comprar únicamente pensando en una posible valorización. La casa debe funcionar para la vida diaria desde el primer día. Una buena compra combina presupuesto, ubicación, comodidad, servicios cercanos y potencial de crecimiento.

¿Cuál es la mejor zona para comprar una casa según tu presupuesto?

La mejor zona para comprar una casa en Panamá no siempre es la más económica ni la más reconocida. Depende de cuánto puedes invertir, qué tipo de vivienda necesitas y qué tan importante es para ti vivir cerca de colegios, trabajo, supermercados, áreas verdes o vías principales.

Por eso, antes de elegir una zona, conviene ordenar la búsqueda por presupuesto. Esto ayuda a comparar opciones reales y evita perder tiempo viendo propiedades que no responden a tus necesidades o a tu capacidad financiera.

Opciones por debajo de $150,000

En este rango, la oferta suele concentrarse en zonas en crecimiento, sectores más alejados del centro de la ciudad o proyectos con metrajes más compactos. También pueden aparecer casas usadas, viviendas en barriadas tradicionales o propiedades que requieren mejoras.

Para compradores que buscan su primera vivienda, este presupuesto puede ser un punto de entrada al mercado. Sin embargo, es importante revisar con cuidado la ubicación, el acceso a transporte, el estado de la propiedad, los costos de mantenimiento y la cercanía a servicios básicos.

En algunos casos, una casa por debajo de $150,000 puede parecer atractiva por el precio, pero generar mayores costos si está lejos de la rutina diaria de la familia o si necesita reparaciones importantes.
Opciones entre $150,000 y $250,000

Este rango suele ser uno de los más buscados por familias que quieren una casa funcional, con buena distribución y acceso a servicios sin entrar en precios premium.

Aquí pueden aparecer opciones en áreas residenciales como Panamá Norte, Panamá Oeste y sectores familiares con crecimiento urbano. Para muchas familias, este presupuesto permite evaluar proyectos nuevos, casas de tres recámaras, comunidades con áreas sociales y ubicaciones con mejor conexión a vías principales.

Dentro de este rango, proyectos como Brisas del Golf Arraiján pueden ser una alternativa para quienes buscan una casa en una comunidad planificada, con lotes desde 262.50 m², modelos de 3 recámaras y 2 baños, según la información publicada por Grupo Residencial. Además, la marca destaca Paseo del Norte y Brisas del Golf Arraiján como parte de su oferta residencial actual.

Opciones entre $250,000 y $400,000

En este rango, el comprador empieza a encontrar casas con mayor metraje, mejores acabados, comunidades más completas o ubicaciones más consolidadas. También puede acceder a proyectos con amenidades más desarrolladas, calles internas, áreas verdes, garita y espacios pensados para la vida familiar.

Este presupuesto puede funcionar para quienes buscan más espacio, una mejor distribución o una zona con mayor nivel de planificación. En áreas como Panamá Norte, por ejemplo, Grupo Residencial presenta proyectos como Noura Residences en Paseo del Norte, con viviendas unifamiliares en lotes desde 300 m² y un área de construcción total de 287.85 m², según su página oficial.

Al comparar opciones en este rango, no basta con mirar el precio total. También conviene revisar qué incluye el proyecto, cuánto cuesta el mantenimiento, qué amenidades están disponibles y cómo se proyecta el crecimiento de la zona.

Opciones superiores a $400,000

Por encima de $400,000, el mercado suele incluir casas más amplias, lotes más grandes, mejores acabados, ubicaciones de alta demanda o comunidades residenciales de mayor perfil. En este rango también pueden aparecer propiedades en zonas como Costa del Este, Panamá Pacífico, Clayton, Santa María, Costa Sur o sectores exclusivos dentro de Panamá Norte.

Para este tipo de compra, el análisis debe ser más detallado. El comprador debe revisar el valor por metro cuadrado, la calidad de construcción, el tamaño real del terreno, la seguridad, el mantenimiento, la antigüedad de la propiedad y la plusvalía de la zona.

En este presupuesto, la decisión no debe basarse solo en tener una casa más grande. Lo importante es entender si la propiedad ofrece una buena relación entre ubicación, calidad, comunidad, comodidad diaria y potencial de valorización.

¿Cómo elegir una zona segura para vivir en Panamá?

Elegir una zona segura para vivir en Panamá requiere mirar más allá del nombre del sector o de la publicidad del proyecto. Una buena zona residencial debe sentirse cómoda en la rutina diaria, pero también debe ofrecer condiciones que ayuden a proteger la inversión a largo plazo.

Antes de comprar, conviene visitar la zona en distintos horarios, revisar los accesos, observar el movimiento del área y comparar qué tan cerca están los servicios que la familia usa con más frecuencia. También es importante confirmar si la propiedad está dentro de una comunidad cerrada, si tiene garita, cómo funciona el mantenimiento y qué costos adicionales debe asumir el propietario.

Evaluar la seguridad y el entorno

La seguridad de una zona no se mide solo por tener garita o control de acceso. También influye el estado de las calles, la iluminación, el movimiento residencial, la organización de la comunidad, la limpieza del entorno y la presencia de comercios o servicios cercanos.

Al visitar una propiedad, es recomendable observar cómo se ve la zona durante el día y también al final de la tarde. Esto ayuda a entender mejor el ambiente, el flujo vehicular, el nivel de ruido y la actividad real del sector.

Analizar la conectividad

Una casa puede tener buen precio, pero perder valor práctico si todos los traslados diarios son largos o complicados. Por eso, la conectividad es clave al momento de elegir dónde vivir.

Antes de decidir, conviene medir tiempos reales hacia el trabajo, colegios, supermercados, centros médicos y vías principales. También es útil revisar si la zona tiene acceso a corredores, transporte público, rutas alternas o futuras mejoras viales que puedan facilitar la movilidad.

Investigar la valorización futura

La valorización de una zona depende de su desarrollo. Nuevos comercios, colegios, plazas, vías, oficinas, parques o proyectos residenciales pueden aumentar la demanda y mejorar el valor de las propiedades con el tiempo.

Sin embargo, la plusvalía no debe analizarse solo como una promesa. El comprador debe revisar qué avances ya existen, qué proyectos están en construcción y qué mejoras tienen respaldo real. Una zona con crecimiento ordenado suele ofrecer mejores condiciones que un área que crece rápido, pero sin planificación suficiente.

Comparar costos de mantenimiento y servicios

El precio de compra no es el único costo que debe evaluar una familia. También hay que considerar mantenimiento mensual, consumo de agua y luz, cuotas de áreas sociales, jardinería, seguridad, seguros, impuestos y posibles gastos de reparación.
En proyectos residenciales nuevos, el mantenimiento puede ofrecer beneficios importantes si cubre seguridad, áreas comunes, limpieza, administración y amenidades. Aun así, conviene revisar cuánto cuesta, qué incluye y cómo puede cambiar con el tiempo.

Una buena decisión combina seguridad, presupuesto, conectividad, servicios cercanos y costos sostenibles. La mejor zona no siempre será la más costosa, sino la que permite vivir bien hoy y mantener valor en el futuro.

Preguntas frecuentes sobre las zonas seguras para vivir en Panamá

Chica con cara de pregunta y maqueta de casa en la mano

¿Cuál es la zona más segura para vivir en Panamá?

No existe una sola zona que pueda considerarse “la más segura” para todas las familias, porque la seguridad depende del entorno específico, la comunidad, el mantenimiento, la iluminación, el acceso y el movimiento del área. Sin embargo, zonas como Costa del Este, Panamá Pacífico, Brisas del Golf y Condado del Rey suelen ser buscadas por compradores que valoran comunidades organizadas, servicios cercanos y buena conectividad.

Antes de elegir, lo recomendable es visitar la zona en diferentes horarios, revisar los accesos, observar el entorno y confirmar si la propiedad cuenta con garita, seguridad privada o administración residencial.

¿Cuál es la mejor zona para vivir en Panamá con niños?

Para familias con niños, las mejores zonas suelen ser aquellas que ofrecen colegios cercanos, áreas verdes, parques, supermercados, servicios médicos y una rutina diaria más práctica. Brisas del Golf, Panamá Pacífico, Costa del Este y Condado del Rey son zonas que muchas familias consideran por su oferta de servicios y su perfil residencial.

También conviene revisar si el proyecto cuenta con áreas sociales, espacios para caminar, calles internas, seguridad y amenidades familiares. Estos elementos pueden hacer una diferencia importante en la calidad de vida diaria.

¿Dónde se pueden encontrar casas económicas en Panamá?

Las casas más económicas suelen encontrarse en zonas en crecimiento o sectores más alejados del centro de la ciudad, como Panamá Norte, Panamá Este y Panamá Oeste. En estos mercados es posible encontrar opciones más accesibles, especialmente para compradores de primera vivienda o familias que buscan mayor espacio por un presupuesto más ajustado.

Aun así, el precio no debe ser el único criterio. Antes de comprar una casa económica, es importante revisar el tiempo de traslado, la calidad del proyecto, los servicios cercanos, el mantenimiento y el potencial de crecimiento de la zona.

¿Qué zonas tienen mayor plusvalía en Panamá?

Las zonas con mayor plusvalía suelen ser aquellas que combinan buena ubicación, desarrollo urbano, conectividad, servicios cercanos y demanda constante. Costa del Este y Panamá Pacífico destacan por su planificación y consolidación, mientras que áreas como Panamá Norte y Panamá Oeste pueden ofrecer potencial de crecimiento por la expansión residencial y comercial.

La plusvalía no debe analizarse solo por promesas de desarrollo. Es importante revisar qué proyectos ya existen, qué infraestructura está en marcha y cómo se ha comportado la demanda en la zona.

¿Cuánto dinero necesito para comprar una casa en las zonas seguras para vivir en Panamá?

El monto necesario dependerá del precio de la vivienda, el abono inicial, los gastos legales, los costos bancarios y la capacidad de endeudamiento del comprador. En muchos casos, las familias comienzan evaluando casas por debajo de $150,000 o dentro del rango de $150,000 a $250,000, especialmente cuando buscan su primera vivienda.

Además del precio de venta, es importante considerar gastos como avalúo, trámite bancario, seguros, impuestos, mantenimiento y posibles adecuaciones. Por eso, antes de tomar una decisión, conviene solicitar una preaprobación bancaria y comparar el costo total de compra, no solo la mensualidad.

¿Es mejor comprar una casa nueva o usada en Panamá?

Depende del presupuesto, la zona y las necesidades de la familia. Una casa nueva puede ofrecer mejor distribución, acabados recientes, menor necesidad de reparaciones iniciales y acceso a amenidades dentro de un proyecto residencial. También puede facilitar el proceso de compra si el proyecto trabaja con bancos aliados o planes de financiamiento.
Una casa usada, en cambio, puede ofrecer más terreno, una ubicación ya consolidada o un precio negociable. Sin embargo, requiere revisar con más cuidado el estado del techo, plomería, electricidad, acabados, permisos y posibles costos de remodelación.

La mejor opción será la que combine precio, ubicación, estado de la propiedad, costos futuros y comodidad para la vida diaria.

El precio promedio de una casa en Panamá en 2026 depende mucho más de la zona, el tipo de proyecto y las características de la vivienda que de un solo número general. Por eso, antes de comprar, conviene comparar con calma qué ofrece cada propiedad frente al presupuesto disponible: ubicación, conectividad, distribución, amenidades, mantenimiento y potencial de valorización.

Para muchas familias, zonas como Brisas del Golf, Condado del Rey, Panamá Pacífico y Costa del Este siguen siendo referencias importantes por su desarrollo residencial, acceso a servicios y demanda constante. Sin embargo, la mejor zona será siempre la que se adapte a la rutina diaria, capacidad financiera y planes a futuro de cada comprador.

En Grupo Residencial, desarrollamos proyectos pensados para familias que buscan una vivienda funcional, bien ubicada y conectada con su estilo de vida. Nuestro objetivo es acompañar a cada comprador con información clara, opciones reales y comunidades diseñadas para vivir mejor en Panamá.
Si estás evaluando comprar casa en 2026, revisar proyectos residenciales activos, comparar rangos de precio y entender el valor de cada zona puede ayudarte a tomar una decisión más segura y mejor informada.

Requisitos para comprar una casa en Panamá: cuánto debes ganar en 2026

Comprar una casa en Panamá empieza mucho antes de elegir una propiedad. El primer paso es entender qué requisitos debes cumplir, cuánto puedes pagar y qué información revisará el banco si vas a solicitar financiamiento.

En 2026, muchas personas están evaluando opciones para comprar su primera vivienda, mudarse a un espacio más cómodo o dejar de alquilar. Para tomar una buena decisión, es importante conocer el proceso desde el inicio: documentos, ingresos, abono inicial, capacidad de endeudamiento y tipo de financiamiento disponible.

No todos los compradores tienen el mismo punto de partida. Algunos ya cuentan con ahorros para el abono inicial. Otros están organizando sus finanzas para aplicar más adelante. También hay quienes buscan proyectos nuevos que les permitan planificar la compra por etapas antes de la entrega.

En esta guía te explicamos cuáles son los principales requisitos para comprar una casa en Panamá, cómo se calcula la capacidad de pago y qué debes revisar antes de iniciar el proceso.

Cuáles son los requisitos para comprar una casa en Panamá

Los requisitos para comprar una casa en Panamá pueden variar según el banco, el tipo de propiedad, el valor de la vivienda y la forma de pago. Aun así, hay una base común que todo comprador debe tener clara antes de iniciar.

En términos generales, necesitarás demostrar identidad, ingresos, estabilidad financiera y capacidad de pago. Si la compra se realiza con préstamo hipotecario, el banco revisará tu historial crediticio, tus deudas actuales y la relación entre tus ingresos mensuales y la cuota estimada de la vivienda.

Antes de separar una propiedad, es recomendable tener una idea clara de tu presupuesto. Esto ayuda a buscar opciones que se ajusten mejor a tu perfil y evita avanzar en un proceso sin saber si el financiamiento es viable.

Documentación básica para iniciar el proceso

Para iniciar la compra de una vivienda, lo primero es tener organizada la documentación personal y financiera. Esto permite que el banco, la promotora o el asesor puedan revisar tu caso con mayor claridad.

Entre los documentos más comunes se encuentran:

  • Cédula o pasaporte vigente
  • Comprobantes de ingresos
  • Carta de trabajo, si eres asalariado
  • Ficha o talonarios de pago, según aplique
  • Declaraciones de renta o certificaciones contables, si trabajas de forma independiente
  • Referencias bancarias
  • Información sobre deudas actuales
  • Evidencia del dinero disponible para el abono inicial

Tener estos documentos listos no garantiza una aprobación inmediata, pero sí ayuda a que el proceso avance con más orden. También permite identificar a tiempo si falta algún requisito antes de continuar con la compra.

Condiciones para aplicar a financiamiento hipotecario

Si vas a comprar con préstamo hipotecario, el banco evaluará si puedes asumir la cuota mensual de la vivienda. Para esto revisará tus ingresos, estabilidad laboral, historial crediticio, nivel de endeudamiento y abono inicial disponible.

En el caso de personas asalariadas, normalmente se solicita una carta de trabajo, ficha o comprobantes de pago. Para trabajadores independientes, el banco puede pedir declaraciones de renta, estados de cuenta, certificaciones contables u otros documentos que demuestren ingresos constantes.

Además del salario, el banco toma en cuenta las obligaciones financieras que ya tienes. Préstamos personales, tarjetas de crédito, financiamientos de auto u otras cuotas pueden afectar tu capacidad de compra.

Por eso, dos personas con el mismo ingreso pueden recibir aprobaciones diferentes. La diferencia está en el manejo del crédito, el nivel de deuda y la estabilidad de los ingresos.

Diferencias entre compradores locales y extranjeros

Tanto panameños como extranjeros pueden comprar propiedades en Panamá. La diferencia suele estar en la documentación y en las condiciones del financiamiento, especialmente si el comprador extranjero desea aplicar a una hipoteca en un banco local.

Para compradores locales, el banco evalúa principalmente el historial crediticio en Panamá, los ingresos comprobables, la estabilidad laboral y la capacidad de endeudamiento.

En el caso de compradores extranjeros, la compra al contado suele ser más directa. Si desean financiar la compra en Panamá, el banco puede solicitar referencias bancarias internacionales, comprobantes de ingresos del país de origen y, en algunos casos, un mayor porcentaje de abono inicial.

Lo más importante es conocer los requisitos desde el inicio. Así puedes preparar la documentación correcta y saber qué tipo de compra se ajusta mejor a tu caso.

Cuánto debes ganar para comprar una casa en Panamá en 2026

Mano con bolsa de dinero y maqueta de casa

El ingreso necesario para comprar una casa en Panamá depende del precio de la vivienda, el abono inicial, la tasa de interés, el plazo del préstamo y las deudas actuales del comprador.

No existe una cifra única para todos los casos. Una persona puede tener buenos ingresos, pero si mantiene muchas obligaciones financieras, su capacidad de compra puede ser menor. Por otro lado, un comprador con ingresos moderados, pocas deudas y buen historial crediticio puede tener mejores condiciones para aplicar.

Antes de buscar una vivienda, conviene conocer cuánto podrías pagar mensualmente sin afectar tus otros gastos. Esto incluye alimentación, transporte, educación, servicios, seguros y ahorro.

La idea no es comprar la propiedad más cara que el banco pueda aprobar, sino elegir una vivienda que puedas pagar de forma estable.

Relación entre ingresos y capacidad de endeudamiento

La capacidad de endeudamiento indica qué parte de tus ingresos puedes destinar al pago de deudas, incluyendo la futura hipoteca.

Cuando aplicas a un préstamo hipotecario, el banco revisa cuánto ganas cada mes y cuánto ya estás pagando en otros compromisos. Si tienes préstamos personales, tarjetas de crédito o financiamientos activos, esos pagos se descuentan de tu capacidad disponible.

Por ejemplo, una persona que gana $2,000 al mes y tiene pocas deudas puede tener una mejor capacidad de compra que otra persona con el mismo ingreso, pero con varias cuotas mensuales activas.

Por eso, antes de aplicar, es recomendable revisar tus deudas actuales y tener claro cuánto dinero puedes destinar realmente al pago de vivienda.

Porcentaje recomendado de ingreso destinado a vivienda

Como referencia general, muchas entidades financieras procuran que la cuota de vivienda no represente una carga demasiado alta dentro del ingreso mensual del comprador.

Aunque cada banco tiene sus propios criterios, una referencia común es que la cuota hipotecaria se mantenga alrededor del 30% al 35% del ingreso mensual familiar. Este porcentaje puede variar según el perfil del comprador, las deudas existentes y las condiciones del préstamo.

Por ejemplo, si una familia tiene ingresos mensuales de $2,000, una cuota entre $600 y $700 puede servir como punto de referencia inicial. Si el ingreso familiar es de $3,000, una cuota entre $900 y $1,050 podría ser más manejable, siempre que el nivel de deuda sea bajo.

Este cálculo ayuda a evitar que la compra de la vivienda absorba una parte excesiva del presupuesto mensual.

Ejemplos según rangos de precio de propiedades

El precio de la vivienda ayuda a tener una primera referencia, pero no debe analizarse solo. Una propiedad puede parecer accesible por su precio, pero la cuota final dependerá del financiamiento, el abono inicial, los seguros, los gastos de cierre y las deudas que ya tenga el comprador.

También es importante diferenciar entre una vivienda nueva en proyecto y una propiedad de segunda. En proyectos nuevos, el comprador puede tener más tiempo para organizar el abono inicial, preparar la documentación y avanzar con el proceso bancario antes de la entrega. En propiedades de segunda, el trámite suele depender más del avalúo, las condiciones del inmueble y los tiempos de aprobación del banco.

En viviendas nuevas, especialmente en proyectos residenciales, el proceso puede ser más ordenado porque el comprador conoce desde el inicio las etapas de pago, los tiempos de entrega y las condiciones para avanzar con el banco.

Por eso, antes de decidir, conviene comparar más que el precio. La ubicación, el tipo de proyecto, el estado de la propiedad, los gastos asociados y la cuota mensual deben evaluarse en conjunto.

La mejor forma de saber qué rango se ajusta a tu caso es solicitar una orientación inicial o precalificación bancaria. Esto permite conocer el precio al que podrías aplicar, cuánto necesitarías para el abono inicial y qué cuota mensual se ajusta mejor a tus ingresos.

Ingresos estimados según precio de la vivienda

El ingreso que necesitas para comprar una vivienda en Panamá no depende solo del precio de venta. También influyen el abono inicial, el plazo del préstamo, la tasa de interés, tus deudas actuales y el tipo de propiedad que deseas comprar.

No es lo mismo evaluar una vivienda nueva en proyecto que una propiedad de segunda. En proyectos nuevos, el comprador suele tener más tiempo para organizar el abono inicial y avanzar con el proceso bancario antes de la entrega. En una propiedad de segunda, el trámite puede depender más del avalúo, las condiciones del inmueble y los tiempos de aprobación del banco.

La siguiente tabla sirve como referencia general para tener una idea inicial:

Precio de la vivienda Ingreso mensual sugerido Tipo de financiamiento
$100,000 – $150,000 $1,800 – $3,000 Crédito hipotecario con evaluación bancaria
$150,000 – $200,000 $3,000 – $4,000 Financiamiento tradicional
$200,000+ $4,000+ Financiamiento tradicional o compra con mayor capacidad de pago

Estos montos son aproximados. El banco evaluará cada caso según los ingresos comprobables, el historial crediticio, el nivel de endeudamiento y el monto disponible para el abono inicial.

También es importante considerar si la compra se hará de forma individual o familiar. En muchos casos, una pareja puede sumar ingresos para mejorar su capacidad de compra, siempre que ambos puedan demostrar estabilidad financiera.

Antes de separar una vivienda, lo más recomendable es solicitar una orientación inicial o precalificación bancaria. Esto permite conocer el rango de precio al que puedes aplicar y evita iniciar el proceso con una expectativa que luego no se ajusta a tu perfil financiero.

Factores que influyen en tu capacidad para comprar vivienda

El ingreso mensual es importante, pero no es el único factor que determina si puedes comprar una vivienda. Al momento de evaluar una solicitud hipotecaria, el banco revisa el perfil completo del comprador.

Esto incluye cómo manejas tus deudas, cuánto tienes ahorrado, qué tan estables son tus ingresos y si puedes demostrar la información que presentas. Por eso, dos personas con el mismo salario pueden tener resultados diferentes al solicitar financiamiento.

Antes de aplicar, conviene revisar estos puntos con tiempo. Así puedes saber si estás listo para avanzar o si necesitas hacer algunos ajustes antes de iniciar el proceso.

Historial crediticio y nivel de endeudamiento

El historial crediticio muestra cómo has manejado tus compromisos financieros. Si has pagado a tiempo tus préstamos, tarjetas de crédito u otras obligaciones, eso puede ayudarte al momento de aplicar a una hipoteca.

También es importante revisar tu nivel de endeudamiento. El banco no solo mira cuánto ganas, sino cuánto de ese ingreso ya está comprometido cada mes.

Por ejemplo, si una persona tiene préstamos personales, saldos altos en tarjetas o cuotas de auto, su capacidad para asumir una hipoteca puede reducirse. En cambio, un comprador con menos deudas puede tener mayor margen para aplicar a una vivienda.

Antes de solicitar financiamiento, es recomendable revisar tus compromisos actuales y evitar asumir nuevas deudas si estás pensando comprar en los próximos meses.

Ahorros disponibles para abono inicial

El abono inicial es una parte clave del proceso de compra. Aunque el monto puede variar según el tipo de propiedad, el banco y las condiciones del proyecto, el comprador normalmente debe contar con un porcentaje del valor de la vivienda antes de formalizar la compra.

Además del abono inicial, también es importante considerar otros gastos relacionados con la compra, como avalúo, gastos legales, seguros, trámites bancarios y gastos de cierre, según corresponda.

En proyectos nuevos, una ventaja es que muchas veces el abono inicial puede organizarse por etapas durante el período de construcción o antes de la entrega. Esto permite planificar mejor el pago y no depender de tener todo el monto disponible desde el primer día.

Tener ahorros no solo ayuda a cubrir el abono inicial. También le da más estabilidad al proceso y reduce el riesgo de atrasos al momento de avanzar con el banco.

Estabilidad laboral e ingresos comprobables

Chica relajada en el trabajo

La estabilidad de los ingresos es otro punto que el banco revisa con detalle. No se trata únicamente de cuánto ganas, sino de qué tan constante es ese ingreso y si puedes demostrarlo con documentos.

Si eres asalariado, normalmente te pedirán carta de trabajo, ficha, talonarios o comprobantes de pago. Si trabajas de forma independiente, es posible que necesites presentar declaraciones de renta, estados de cuenta, certificaciones contables u otros documentos que respalden tus ingresos.

Esto no significa que los trabajadores independientes no puedan comprar vivienda. Simplemente deben preparar mejor su documentación para demostrar que sus ingresos son constantes y suficientes para asumir la cuota.

Mientras más clara esté tu información financiera, más fácil será conocer tu capacidad real de compra y avanzar con menos contratiempos.

Cómo prepararte financieramente antes de comprar

Prepararte antes de comprar una vivienda puede hacer que el proceso sea más claro y ordenado. No se trata solo de tener un ingreso suficiente, sino de revisar cómo están tus finanzas y qué pasos puedes tomar antes de aplicar a un préstamo hipotecario.

Mientras mejor organizado esté tu perfil financiero, más fácil será conocer tu rango de compra, comparar opciones y avanzar con una decisión más segura.

Organizar tus finanzas personales

Antes de buscar una vivienda, conviene revisar tus ingresos, gastos fijos, deudas y ahorros disponibles. Esto te permite tener una idea más realista de cuánto puedes pagar cada mes sin afectar otros compromisos.

Un buen punto de partida es hacer una lista de tus gastos mensuales: alquiler actual, transporte, alimentación, servicios, estudios, seguros, tarjetas de crédito y cualquier otra obligación recurrente.

Con esa información puedes calcular cuánto espacio tienes en tu presupuesto para una cuota hipotecaria. También te ayuda a definir si necesitas ajustar gastos, aumentar tus ahorros o esperar un poco más antes de aplicar.

Reducir deudas antes de aplicar

Si estás pensando comprar vivienda, reducir deudas puede mejorar tu perfil ante el banco. Esto aplica especialmente para saldos altos en tarjetas de crédito, préstamos personales o financiamientos que consumen una parte importante de tus ingresos.

No siempre es necesario cancelar todas las deudas antes de aplicar, pero sí conviene revisar cuáles están afectando más tu capacidad de pago. En algunos casos, bajar saldos o cerrar compromisos pequeños puede ayudarte a tener mayor margen para una hipoteca.

También es recomendable evitar nuevas deudas justo antes de iniciar el proceso. Comprar un auto, financiar muebles o aumentar el uso de tarjetas puede cambiar tu capacidad de endeudamiento y afectar la evaluación bancaria.

Evaluar opciones de financiamiento disponibles

Antes de decidir qué vivienda comprar, es importante conocer qué opciones de financiamiento pueden aplicar a tu caso. No todos los préstamos funcionan igual, y las condiciones pueden variar según el banco, el tipo de propiedad, el ingreso del comprador y el valor de la vivienda.

Algunas viviendas pueden aplicar a beneficios como el interés preferencial, siempre que cumplan con los requisitos vigentes. Otros casos se manejan mediante financiamiento hipotecario tradicional.

También existen proyectos nuevos donde el comprador puede organizar el abono inicial por etapas antes de la entrega. Esta opción puede ser útil para quienes tienen ingresos estables, pero necesitan tiempo para completar el monto inicial.

Lo recomendable es revisar estas opciones antes de separar una vivienda. Así puedes saber qué tipo de financiamiento se ajusta mejor a tu perfil y qué pasos debes tomar para avanzar.

Opciones para comprar vivienda si tus ingresos son limitados

Tener ingresos limitados no siempre significa que no puedas comprar una vivienda. En muchos casos, lo más importante es conocer qué opciones existen, revisar tu capacidad real de pago y elegir un proyecto que se ajuste a tu situación actual.

También es clave prepararte con tiempo. Si todavía no cumples con todos los requisitos para aplicar a una hipoteca, puedes trabajar en tus ahorros, reducir deudas o buscar alternativas que te permitan organizar mejor el proceso de compra.

Programas de apoyo e incentivos

En Panamá existen beneficios que pueden facilitar la compra de vivienda, especialmente para quienes buscan su primera casa o apartamento. Uno de los más conocidos es el interés preferencial, que permite acceder a mejores condiciones de financiamiento en viviendas que cumplen con los rangos y requisitos establecidos por la ley.

Este tipo de beneficio puede ayudar a reducir la carga financiera del comprador, pero no aplica automáticamente a todas las propiedades. Depende del precio de la vivienda, del tipo de proyecto y de las condiciones vigentes al momento de la compra.

Por eso, antes de tomar una decisión, es importante confirmar si la vivienda que estás evaluando aplica a algún incentivo y cómo esto impactaría la cuota mensual.

Proyectos con precios accesibles

Otra opción es buscar proyectos residenciales que estén diseñados para compradores que desean organizar su primera vivienda con un presupuesto definido.

En estos casos, no solo conviene mirar el precio. También es importante revisar la ubicación, las amenidades, el acceso a vías principales, la seguridad, los gastos mensuales y las condiciones de pago del abono inicial.

Un proyecto con precio accesible puede ayudarte a entrar al mercado inmobiliario de forma más ordenada, especialmente si te permite planificar los pagos antes de la entrega y preparar el financiamiento con tiempo.

Alternativas como alquiler con opción a compra

Para algunas personas, alquilar con opción a compra puede ser una alternativa interesante. Este modelo permite vivir en la propiedad mientras se avanza hacia una posible compra, bajo condiciones previamente acordadas.

También existen propuestas más flexibles para quienes todavía no están listos para comprar de inmediato, pero quieren acercarse a ese objetivo. En Grupo Residencial, por ejemplo, se ha desarrollado el concepto de Begin Coliving, una opción pensada para quienes buscan vivir en una comunidad moderna, con espacios compartidos y una dinámica más flexible mientras organizan sus próximos pasos financieros.

Este tipo de alternativa puede ser útil para personas que desean independizarse, dejar de vivir lejos de su trabajo o empezar a experimentar una nueva forma de vida antes de tomar una decisión de compra más grande.

Antes de elegir una opción de este tipo, es importante revisar las condiciones, los plazos, qué pagos aplican o no a una futura compra y qué requisitos se deben cumplir para avanzar hacia un financiamiento hipotecario.

Errores comunes al evaluar si puedes comprar una casa

Pareja evaluando comprar una casa

Antes de comprar una vivienda, muchas personas hacen cálculos rápidos basados solo en el precio de venta o en la cuota mensual aproximada. Sin embargo, para tomar una buena decisión, es importante mirar el panorama completo.

Estos son algunos errores frecuentes que conviene evitar antes de iniciar el proceso.

Sobreestimar la capacidad de pago

Uno de los errores más comunes es pensar que, si el banco aprueba cierto monto, entonces esa es automáticamente la mejor opción de compra.

La aprobación bancaria es una referencia importante, pero también debes revisar tu presupuesto personal. Una cuota puede ser aprobada por el banco y aun así sentirse pesada si tienes otros gastos familiares, estudios, transporte, seguros o compromisos mensuales.

Antes de decidir, conviene preguntarte si podrías pagar esa cuota de forma constante sin dejar de cubrir tus gastos básicos y sin eliminar por completo tu capacidad de ahorro.

No considerar gastos adicionales

El precio de la vivienda no es el único monto que debes tener en cuenta. Al comprar una casa o apartamento también pueden existir gastos adicionales como avalúo, gastos legales, seguros, trámites bancarios, mantenimiento y gastos de cierre.

En proyectos nuevos, también es importante revisar si hay cuotas de mantenimiento, costos relacionados con áreas comunes o pagos que deban completarse antes de la entrega.

Tener estos gastos claros desde el inicio ayuda a evitar sorpresas y permite organizar mejor el dinero disponible para la compra.

Tomar decisiones sin asesoría

Comprar una vivienda implica revisar documentos, condiciones de pago, financiamiento, tiempos de entrega y obligaciones futuras. Por eso, tomar decisiones sin orientación puede llevar a errores que afectan el proceso.

Una buena asesoría te ayuda a entender qué puedes comprar, qué requisitos debes cumplir y qué pasos siguen después de separar una propiedad.

También permite comparar opciones con más criterio. No se trata solo de elegir la vivienda que más te gusta, sino de confirmar que el precio, la ubicación, la cuota mensual y las condiciones de compra se ajusten a tu realidad financiera.

Preguntas frecuentes sobre requisitos para comprar una casa en Panamá

Antes de iniciar el proceso de compra, es normal tener dudas sobre ingresos, requisitos bancarios, abono inicial y opciones disponibles. Estas son algunas de las preguntas más comunes entre quienes están evaluando comprar vivienda en Panamá.

¿Existe un ingreso mínimo obligatorio para comprar vivienda?

No existe un ingreso único que aplique para todos los compradores. El monto necesario depende del precio de la vivienda, el abono inicial, el plazo del préstamo, las deudas actuales y las políticas del banco.

Más que un salario mínimo específico, lo que se evalúa es la capacidad de pago. El banco revisa si tus ingresos son suficientes para asumir la cuota mensual sin exceder tu nivel de endeudamiento.

Por eso, antes de elegir una propiedad, conviene solicitar una orientación inicial para conocer qué rango de precio se ajusta mejor a tu perfil.

¿Qué porcentaje del salario se recomienda destinar a una hipoteca?

Como referencia general, muchas entidades financieras procuran que la cuota hipotecaria no represente una carga demasiado alta dentro del ingreso mensual.

Un rango común puede estar alrededor del 30% al 35% del ingreso familiar, aunque esto puede variar según las deudas existentes, el tipo de préstamo y las condiciones del banco.

Lo importante es que la cuota sea manejable dentro de tu presupuesto real. Además de la hipoteca, debes considerar otros gastos como alimentación, transporte, servicios, seguros, educación y ahorro.

¿Puedo comprar casa si trabajo de forma independiente?

Sí, una persona independiente también puede comprar vivienda en Panamá. La diferencia está en la documentación que debe presentar para demostrar sus ingresos.

En estos casos, el banco puede solicitar declaraciones de renta, estados de cuenta, certificaciones contables, referencias bancarias u otros documentos que ayuden a comprobar que los ingresos son constantes.

Si trabajas de forma independiente, lo recomendable es preparar esta información con anticipación. Mientras más ordenada esté tu documentación, más claro será el proceso de evaluación.

¿Qué pasa si no cumplo todos los requisitos bancarios?

No cumplir con todos los requisitos en este momento no significa que no puedas comprar vivienda más adelante. En muchos casos, solo hace falta organizar mejor las finanzas antes de aplicar.

Puedes trabajar en reducir deudas, mejorar tu historial crediticio, ahorrar para el abono inicial o reunir la documentación necesaria para demostrar tus ingresos.

También puedes evaluar proyectos que te permitan planificar la compra por etapas, especialmente si todavía estás completando el abono inicial o preparándote para una futura aprobación bancaria.

La clave está en conocer tu situación actual y dar los pasos correctos antes de comprometerte con una compra.

Cómo dar el siguiente paso para comprar casa en Panamá con seguridad

Comprar una casa en Panamá es más fácil de organizar cuando tienes claro tu presupuesto, tus requisitos y el tipo de vivienda que se ajusta a tu etapa actual.

Antes de tomar una decisión, revisa tus ingresos, tus deudas, el dinero disponible para el abono inicial y los gastos adicionales que pueden surgir durante el proceso. También es recomendable solicitar una orientación inicial para conocer qué rango de precio puedes evaluar y qué opciones de financiamiento aplican a tu caso.

Si estás buscando una vivienda nueva, considera proyectos que te permitan planificar la compra con tiempo, conocer las etapas de pago y recibir acompañamiento durante el proceso. Esto puede ayudarte a avanzar con más orden, especialmente si estás comprando tu primera vivienda o si quieres prepararte mejor antes de aplicar al banco.

En Grupo Residencial, puedes encontrar proyectos diseñados para diferentes estilos de vida y etapas familiares, con opciones que permiten evaluar ubicación, amenidades, distribución, precios y condiciones de pago antes de tomar una decisión.

El siguiente paso no tiene que ser complicado. Empieza por conocer tu capacidad de compra, revisar las opciones disponibles y buscar asesoría para avanzar con más seguridad hacia tu nueva vivienda.

Qué debes saber antes de entrar en la venta de casas en Panamá

Antes de empezar a ver propiedades, vale la pena hacer una pausa y entender cómo funciona realmente el proceso de compra en Panamá. Esto evita decisiones apresuradas y te permite enfocarte en opciones que sí tienen sentido para tu perfil.

Muchos compradores entran al mercado viendo listados sin tener claridad sobre su presupuesto real o sobre lo que implica el costo total de compra. Ese es el punto donde comienzan los errores.

Cómo definir tu presupuesto real desde el inicio

Tu presupuesto no debería basarse únicamente en cuánto cuesta la propiedad, sino en cuánto puedes sostener de forma cómoda en el tiempo.

Además del precio, hay otros costos que debes tener en cuenta desde el inicio:

  • Prima o abono inicial (si compras con financiamiento)
  • Gastos legales y notariales
  • Costos de cierre
  • Avalúo bancario
  • Gastos mensuales (cuota de mantenimiento, servicios, impuestos)

Una forma práctica de verlo: no se trata solo de si puedes comprar la propiedad, sino de si puedes mantenerla sin comprometer tu flujo mensual.

Diferencia entre precio de lista y costo total de compra

El precio publicado es solo una referencia. El costo real de compra suele ser mayor y puede variar dependiendo del tipo de propiedad.

En términos generales:

  • En propiedades nuevas, algunos gastos pueden estar incluidos o parcialmente cubiertos por el promotor
  • En propiedades en reventa, es más común asumir costos adicionales o realizar ajustes posteriores

En la práctica, muchos compradores subestiman este punto y terminan ajustando su presupuesto tarde en el proceso. Tener esto claro desde el inicio te permite negociar mejor y tomar decisiones con más seguridad.

Errores comunes al buscar casas en Panamá

Pareja preocupada analizando documentos de compra de casa

Al evaluar opciones, hay ciertos errores que se repiten constantemente:

  • Elegir solo por precio sin analizar la zona
  • Dejarse llevar por acabados sin revisar la calidad constructiva
  • No considerar el crecimiento o desarrollo del área
  • Comparar propiedades sin criterios claros (ubicación, tamaño, calidad, estado)

Uno de los más importantes: tomar decisiones basadas en percepción y no en información.
Comprar una casa no es solo una decisión emocional, también es una decisión financiera que impacta a largo plazo.

Cómo elegir la mejor ubicación sin salirte de tu presupuesto

La ubicación sigue siendo uno de los factores más determinantes al comprar una casa. No solo impacta tu día a día, también define el valor de tu inversión en el tiempo.

El reto está en encontrar zonas que mantengan un buen equilibrio entre precio, accesibilidad y proyección de crecimiento, sin caer en extremos como pagar de más o irte a áreas con baja valorización.

Zonas con buena relación precio-valor en Panamá

En el mercado actual, hay zonas que destacan por ofrecer mejores condiciones en comparación con otras más consolidadas o saturadas.

Algunas áreas que suelen mantener una buena relación entre precio y valor incluyen:

  • Panamá Oeste: precios más accesibles con proyectos nuevos y crecimiento sostenido impulsado por infraestructura como la Línea 3 del metro
  • Norte de la ciudad: opciones con mayor terreno y precios más competitivos dentro del área metropolitana

Estas zonas suelen atraer compradores que buscan una primera vivienda o una propiedad con potencial de valorización a mediano plazo.

La clave aquí no es solo que sean más económicas, sino entender qué está pasando en la zona y hacia dónde se está moviendo el desarrollo.

Qué factores influyen en la plusvalía de una zona

No todas las ubicaciones crecen al mismo ritmo. La plusvalía depende de varios factores que van más allá del precio actual.

Algunos de los más importantes:

  • Desarrollo de infraestructura (vías, transporte, accesos)
  • Nuevos proyectos residenciales y comerciales
  • Cercanía a centros de trabajo
  • Oferta de servicios (supermercados, hospitales, colegios)
  • Seguridad y planificación urbana

Una zona puede ser más económica hoy, pero si cuenta con estos elementos, tiene mayor probabilidad de aumentar su valor con el tiempo.

Cómo evaluar accesibilidad, servicios y entorno

Más allá del mapa, es importante analizar cómo se vive realmente en la zona.

Algunas preguntas que vale la pena hacerse:

  • ¿Cuánto tiempo toma llegar a tu trabajo en horas pico?
  • ¿Tienes supermercados, farmacias y servicios básicos cerca?
  • ¿Cómo es el acceso a vías principales?
  • ¿El área está en crecimiento o estancada?

Este tipo de evaluación práctica te ayuda a evitar decisiones basadas únicamente en precio o apariencia. Porque al final, una buena ubicación no solo se ve bien en papel, funciona bien en el día a día.

Qué define la calidad de una casa más allá del precio

Pareja mirando documentos y sosteniendo casa hecha de cinta métrica

El precio de una propiedad no siempre refleja su calidad real. Dos casas con valores similares pueden tener diferencias importantes en construcción, distribución y durabilidad. Entender qué evaluar te permite evitar costos futuros y tomar una decisión más sólida desde el inicio.

Materiales y acabados: en qué fijarte

Más allá de lo visual, los materiales determinan el comportamiento de la casa con el tiempo.

Algunos puntos clave a revisar:

  • Tipo de construcción (bloque vs sistemas livianos)
  • Calidad de pisos, puertas y ventanas
  • Sistemas eléctricos y de plomería
  • Ventilación e iluminación natural

Un acabado moderno puede verse bien en fotos, pero lo importante es cómo responde al uso diario. Materiales de menor calidad suelen traducirse en mantenimiento más frecuente y gastos adicionales en el corto plazo.

Distribución y funcionalidad del espacio

Una casa bien distribuida puede sentirse más cómoda que una más grande pero mal diseñada.

Aspectos importantes:

  • Separación entre áreas sociales y privadas
  • Flujo natural entre sala, comedor y cocina
  • Espacios de almacenamiento
  • Posibilidad de adaptar o ampliar en el futuro

En muchos casos, el valor real de una propiedad está en cómo se usa el espacio, no solo en los metros cuadrados.

Diferencias entre casas nuevas y en reventa

Ambas opciones tienen ventajas, pero también implican decisiones distintas.

Casas nuevas:

  • Diseños más actuales
  • Menor mantenimiento inicial
  • Posibles facilidades de pago o incentivos

Casas en reventa:

  • Ubicaciones más consolidadas
  • Mayor tamaño de terreno en algunos casos
  • Posibilidad de negociar precio

La elección depende de tu objetivo: si buscas algo listo para entrar sin ajustes o si prefieres priorizar ubicación y potencial a largo plazo.

Estrategias para encontrar buenas oportunidades en la venta de casas en Panamá

Encontrar una buena propiedad no depende solo de ver muchas opciones, sino de saber cómo evaluarlas y en qué momento tomar decisiones. El mercado inmobiliario en Panamá tiene dinámicas que, si las entiendes, pueden ayudarte a identificar mejores oportunidades y evitar pagar de más.

Cómo comparar opciones de forma inteligente

Comparar propiedades no es solo ver precios. Para hacerlo bien, necesitas evaluar bajo los mismos criterios.

Algunos factores clave para comparar:

  • Precio por metro cuadrado
  • Ubicación dentro de la zona (no todas las calles valen lo mismo)
  • Estado de la propiedad
  • Antigüedad y calidad de construcción
  • Costos adicionales (mantenimiento, mejoras necesarias)

Una forma práctica: evita comparar una casa nueva en un área en desarrollo con una casa en reventa en una zona consolidada sin ajustar expectativas. Son productos distintos.
Cuando comparas correctamente, empiezas a ver dónde realmente está el valor.

Cuándo negociar el precio de una propiedad

No todas las propiedades tienen el mismo margen de negociación, y saber identificar cuándo hacerlo puede marcar una diferencia importante.

Algunos escenarios donde suele haber más espacio para negociar:

  • Propiedades que llevan tiempo en el mercado
  • Casas en reventa donde el propietario busca liquidez
  • Inmuebles que requieren mejoras o mantenimiento

En cambio, en proyectos nuevos o zonas con alta demanda, el margen suele ser más limitado. Negociar no es solo pedir un descuento, es entender el contexto de la propiedad y del vendedor.

Cómo identificar proyectos con mejor relación calidad-precio

Dentro de la oferta actual, hay proyectos que destacan no por ser los más baratos, sino por lo que ofrecen en relación a su precio.
Al evaluar un proyecto, vale la pena analizar:

  • Ubicación dentro del desarrollo (no todas las unidades tienen el mismo valor)
  • Calidad de construcción y trayectoria del desarrollador
  • Distribución de las viviendas
  • Espacios comunes y planificación del proyecto
  • Proyección de crecimiento de la zona

En el caso de desarrollos impulsados por Grupo Residencial, el enfoque suele estar en mantener ese balance entre ubicación, diseño funcional y valor a largo plazo, lo que facilita identificar opciones que no solo funcionan hoy, sino también como inversión.

Tabla: factores clave para elegir una casa sin comprometer calidad ni ubicación

Al momento de evaluar una propiedad, estos son los factores que realmente influyen en la decisión. Tenerlos claros te ayuda a comparar mejor y evitar decisiones impulsivas.

Factor Qué evaluar Impacto en tu decisión
Ubicación Accesos, cercanía a servicios, conectividad Define tu calidad de vida diaria
Precio Relación con el mercado y propiedades similares Determina si estás pagando un valor justo
Calidad Materiales, acabados, estado general Reduce gastos de mantenimiento a futuro
Plusvalía Crecimiento de la zona, nuevos desarrollos Impacta el valor de tu inversión en el tiempo

Cómo usar esta tabla en la práctica:

Cuando estés evaluando una casa, no te quedes solo con si “te gusta” o no.

Haz este ejercicio:

  • Revisa cada factor por separado
  • Identifica cuál estás comprometiendo
  • Decide si ese compromiso realmente vale la pena

Por ejemplo:

Una casa más económica pero en una zona con poco crecimiento puede salir más costosa a largo plazo. O una casa bien ubicada pero con mala calidad constructiva puede implicar gastos constantes.

El objetivo no es encontrar la casa perfecta, sino una que mantenga un buen balance entre estos factores.

Cómo asegurar una compra inteligente en el mercado inmobiliario panameño

Pareja viendo el celular estudiando compra de casa

Comprar una casa implica tomar varias decisiones importantes en poco tiempo. Por eso, más allá de encontrar una propiedad que te guste, es clave tener claridad en cada etapa del proceso.

Una compra bien hecha no depende solo del precio o la ubicación, sino de entender todos los factores que intervienen antes de tomar una decisión final.

Importancia de la asesoría profesional

Contar con acompañamiento durante el proceso permite ver las opciones con más claridad y tomar decisiones mejor informadas. Desde nuestra experiencia, esto hace una diferencia real cuando se trata de:

  • Identificar propiedades que realmente se ajustan a tu presupuesto
  • Comparar opciones con criterios claros
  • Entender el comportamiento del mercado en cada zona
  • Evitar decisiones apresuradas

En Grupo Residencial, nos enfocamos en acompañarte en cada etapa, para que no tengas que tomar decisiones importantes sin el contexto completo.

Revisión legal y documentación

Uno de los aspectos más importantes, y que muchas veces pasa desapercibido, es la parte legal.

Antes de avanzar con una compra, es fundamental asegurarse de que la documentación esté en orden, que la propiedad tenga un título claro y que no existan compromisos pendientes que puedan afectar la transacción. También es importante que las condiciones acordadas queden correctamente reflejadas en el contrato.

Este proceso, aunque no siempre es visible, es lo que garantiza que la compra se realice de forma correcta y sin complicaciones a futuro.

Evaluación del proyecto o propiedad

Más allá de la primera impresión, es importante analizar cada propiedad con criterio. Factores como el estado de la construcción, la calidad de los materiales, la distribución del espacio y el entorno inmediato influyen directamente en la experiencia de vivir en esa casa y en su valor en el tiempo.

En el caso de proyectos nuevos, también es recomendable entender quién está detrás del desarrollo y cómo está planteado el proyecto en su conjunto.

Tomarse el tiempo para hacer esta evaluación permite ver más allá de lo evidente y tomar una decisión basada en información, no solo en percepción.

Preguntas frecuentes sobre la venta de casas en Panamá

¿Es posible encontrar casas económicas en buenas zonas?

Sí, pero requiere ajustar expectativas y entender bien el mercado. En muchas zonas consolidadas, los precios ya reflejan la demanda y la ubicación, por lo que encontrar opciones significativamente por debajo del promedio no es tan común.

Sin embargo, hay alternativas en áreas en crecimiento o en zonas cercanas a sectores más desarrollados, donde todavía es posible encontrar propiedades con precios más accesibles. La clave está en evaluar el potencial de la zona y no solo el precio actual.

¿Qué zonas ofrecen mejor equilibrio entre precio y calidad?

Zonas como Panamá Oeste, el norte de la ciudad o sectores en desarrollo dentro de la capital suelen ofrecer un mejor balance entre precio y calidad en comparación con áreas más consolidadas.

Esto se debe a que aún están en proceso de crecimiento, lo que permite acceder a propiedades más nuevas o con mejores condiciones por un precio más competitivo. Lo importante es analizar qué tipo de desarrollo está ocurriendo en la zona y cómo puede evolucionar en el tiempo.

¿Qué debo priorizar: ubicación o tamaño de la vivienda?

En la mayoría de los casos, la ubicación tiene un impacto más importante a largo plazo. Una propiedad bien ubicada tiende a mantener mejor su valor y facilita la vida diaria en términos de accesos, servicios y movilidad.

Sin embargo, la decisión también depende de tu estilo de vida. Si necesitas más espacio y estás dispuesto a moverte un poco más, puede tener sentido priorizar tamaño. Lo ideal es encontrar un balance que funcione tanto hoy como en el futuro.

¿Cuál es el mejor momento para comprar casa en Panamá?

No hay un momento único que funcione para todos. Más que esperar “el momento perfecto”, lo importante es que tu situación financiera sea estable y que tengas claridad sobre lo que estás buscando. El mercado inmobiliario en Panamá ofrece oportunidades en distintos momentos, pero aprovecharlas depende más de estar preparado para identificarlas que de intentar predecir el mercado.

¿Casas de 2 pisos en Panamá o de un nivel? Qué conviene según tu familia y presupuesto

Al momento de comprar una vivienda, una de las decisiones que suele surgir es elegir entre casas de 2 pisos en Panamá o de un nivel.

No es una decisión que defina por completo el éxito de la compra. Sin embargo, influye en la comodidad diaria, la funcionalidad de los espacios y la conveniencia a largo plazo. La elección correcta depende del contexto personal y familiar.

Por ejemplo, si estás adquiriendo una propiedad con la intención de que sea tu casa de retiro, una vivienda con dormitorios únicamente en el segundo nivel podría representar una limitación con el paso de los años.

En cambio, si buscas separar con mayor claridad las áreas sociales de las privadas o necesitas optimizar el espacio dentro de un lote más compacto, una casa de dos plantas puede resultar más funcional.

Más que una cuestión estética, el número de niveles debe evaluarse desde una perspectiva práctica y proyectada en el tiempo.

Cómo elegir el tipo de casa ideal antes de comprar

Familia mirando plano de casa de 2 plantas en Panamá

Antes de tomar una decisión, conviene analizar tres factores que impactan directamente la experiencia de vivir en la propiedad: el tamaño del lote dentro del proyecto, el presupuesto total disponible y la etapa de vida familiar.

Tamaño del terreno dentro del proyecto

En muchos desarrollos residenciales, los lotes tienen dimensiones establecidas y no pueden modificarse. En ese contexto, la diferencia entre una casa de un nivel y una de dos plantas se traduce en cómo se distribuyen los metros cuadrados dentro del mismo terreno.

Cuando el lote es más compacto, una vivienda de dos niveles permite conservar mayor área libre para jardín o patio sin reducir el área interior. En terrenos más amplios, una casa de un solo nivel puede ofrecer una distribución más abierta, con circulación directa entre espacios y mayor continuidad visual.

La clave está en comprender cómo cada modelo aprovecha el terreno que ofrece el proyecto y cómo eso impacta tu uso diario del espacio.

Presupuesto real

Al comprar vivienda, el análisis no debe limitarse al precio de lista. En algunos proyectos, las casas de dos plantas ofrecen mayor área construida dentro de un rango de precio competitivo. En otros, las viviendas de un nivel pueden tener un valor similar pero con una distribución diferente.

Más allá del precio inicial, es importante considerar el mantenimiento en el tiempo, el consumo energético y la facilidad para realizar adaptaciones futuras si cambian las necesidades familiares. También conviene evaluar cómo se comporta la demanda dentro del mismo proyecto, ya que ciertos modelos pueden tener mayor liquidez en el mercado de reventa.

El presupuesto debe analizarse como una inversión integral y no únicamente como un monto de adquisición.

Etapa de vida familiar

La composición del hogar y su proyección a futuro son factores determinantes. Una pareja joven puede priorizar la integración de espacios y diseño contemporáneo. Una familia con niños pequeños puede valorar la cercanía entre habitaciones. Un hogar con hijos adolescentes puede buscar mayor independencia entre niveles. Quienes proyectan vivir en la propiedad durante décadas deben considerar accesibilidad y facilidad de movilidad.

Tomar la decisión únicamente con base en la distribución actual, sin proyectar cómo evolucionará la dinámica familiar, puede llevar a ajustes incómodos más adelante.

Casa de un nivel: ventajas y consideraciones

Más allá de la accesibilidad, la principal característica de una casa de un nivel es la forma en que organiza la experiencia diaria dentro del hogar. Al desarrollarse en un solo plano, los espacios tienden a sentirse más conectados y la circulación es más directa.

Esto puede influir en la percepción de amplitud y en la manera en que se integran áreas como sala, comedor y terraza. En proyectos donde el diseño prioriza ventilación cruzada y apertura hacia el exterior, este tipo de vivienda suele favorecer una relación más fluida con patios y jardines.

Para qué tipo de familia es ideal una casa de un nivel

En términos de dinámica familiar, las casas de un nivel suelen funcionar bien cuando se busca mayor interacción cotidiana entre los miembros del hogar. La cercanía entre habitaciones y áreas sociales facilita la supervisión y el contacto constante.

También puede ser conveniente cuando se prioriza practicidad sobre segmentación. Es decir, cuando la familia no necesita dividir claramente zonas privadas y sociales en distintos niveles, sino mantener una distribución más integrada.

No necesariamente responde a una etapa específica de vida, sino a un estilo de convivencia más horizontal y menos compartimentado.

Costos de compra y mantenimiento

En el mercado residencial, la diferencia de precio entre modelos de uno o dos niveles suele depender más del metraje total que del número de plantas. Sin embargo, lo que cambia es la forma en que se distribuyen esos metros.

En mantenimiento, una casa de un nivel puede resultar más sencilla en intervenciones internas, ya que no requiere trabajar en alturas dentro del hogar. Esto puede facilitar remodelaciones menores, pintura o mantenimiento general.

La evaluación económica debe hacerse comparando modelos específicos dentro del mismo proyecto, ya que no existe una regla universal que determine cuál opción es más económica.

Experiencia espacial y funcionalidad

Una característica relevante de las casas de un nivel es la continuidad visual. En muchos diseños contemporáneos, las áreas sociales se extienden hacia terrazas o patios, generando una sensación de mayor amplitud.

Sin embargo, esa misma integración puede implicar menor separación acústica entre espacios, lo que en algunos hogares puede influir en la privacidad.

En otras palabras, la ventaja está en la conexión; la consideración está en el nivel de independencia que cada familia requiere.

Casa de dos plantas: ventajas y consideraciones

Las casas de dos plantas responden a una lógica distinta de organización del espacio. En lugar de integrar todo en un mismo plano, distribuyen funciones por niveles, lo que permite una diferenciación más clara entre áreas sociales y privadas.

En muchos proyectos residenciales, este tipo de vivienda busca aprovechar mejor la proporción del lote y ofrecer mayor metraje interior sin aumentar significativamente la ocupación del terreno. Pero más allá de eso, la ventaja principal está en la separación funcional.

Cuándo conviene una casa de dos niveles

Una casa de dos plantas suele resultar conveniente cuando la familia necesita mayor independencia entre espacios. Por ejemplo, ubicar dormitorios en el segundo nivel permite que las áreas sociales se utilicen sin interferir con el descanso o la privacidad.

También puede ser útil en hogares donde varias personas realizan actividades distintas al mismo tiempo, estudio, trabajo remoto, reuniones sociales, y se requiere mayor aislamiento entre ambientes.

En términos prácticos, esta tipología suele funcionar bien cuando se busca orden espacial y segmentación clara dentro del hogar.

Optimización del terreno y distribución

En lotes de tamaño estándar dentro de un proyecto, las viviendas de dos plantas permiten conservar mayor área libre exterior, lo que puede traducirse en patios más amplios o mejor iluminación lateral.

La distribución vertical también facilita organizar el programa arquitectónico de manera jerárquica: planta baja para interacción social y planta alta para descanso. Esta separación puede mejorar la percepción de orden dentro de la vivienda.

Sin embargo, el diseño debe estar bien resuelto para que la circulación entre niveles no se vuelva incómoda o interrumpa la fluidez del día a día.

Costos asociados y mantenimiento

Desde la perspectiva de compra, las casas de dos niveles pueden ofrecer mayor área construida dentro de un rango competitivo, dependiendo del proyecto.

En mantenimiento, la presencia de escaleras, barandales y estructuras adicionales puede requerir atención específica con el tiempo. También deben considerarse aspectos como pintura en fachadas de mayor altura o mantenimiento de elementos ubicados en el segundo nivel.

No significa que una casa de dos plantas sea más costosa de mantener por definición, pero sí implica una dinámica distinta de intervención.

Diferencias de presupuesto entre casas de un nivel y dos plantas

No existe una regla universal que indique que una tipología sea más costosa que la otra. La diferencia suele depender del proyecto específico, el metraje total y el segmento de mercado. Sin embargo, sí pueden identificarse ciertos patrones que ayudan a evaluar la decisión con mayor criterio.

A continuación, una comparación general enfocada en compra y comportamiento en el tiempo:

Aspecto Casa de un nivel Casa de dos plantas
Costo inicial de compra Puede ser similar al de dos plantas si el metraje es equivalente. En algunos proyectos, el valor por m² puede ser ligeramente mayor por el uso más extendido del lote. Suele ofrecer mayor área construida dentro del mismo lote. En algunos desarrollos puede resultar competitiva en precio por metro cuadrado.
Gastos de mantenimiento en el tiempo Mantenimiento más sencillo en interiores. Mayor superficie de techo expuesta al clima puede requerir revisiones periódicas. Puede requerir mantenimiento en elementos verticales como escaleras o fachadas altas. Distribuye mejor ciertos componentes estructurales.
Impacto en el valor de reventa Atractiva para compradores que buscan accesibilidad o residencia a largo plazo. Atractiva para familias que buscan separación de espacios o mayor metraje interior.

Más que una diferencia automática de costos, lo importante es entender qué perfil de comprador predomina dentro del proyecto y cómo se comporta la demanda en esa comunidad específica.

En Panamá, la valorización suele depender más de la ubicación, el desarrollo del área y la calidad del proyecto que del número de niveles en sí.

Qué opción conviene según el tamaño de tu familia

La estructura familiar influye directamente en la experiencia de uso del espacio. No se trata solo de cuántas personas viven en la casa, sino de cómo interactúan dentro de ella.

Parejas y familias pequeñas

En hogares de una o dos personas, la decisión suele basarse más en estilo de vida que en necesidad de separación. Una casa de un nivel puede resultar práctica y cómoda, mientras que una de dos plantas puede ofrecer un nivel superior que funcione como estudio, sala privada o espacio de trabajo.

La elección dependerá de si se prioriza integración o segmentación.

Familias con niños

Cuando hay niños pequeños, muchas familias valoran la cercanía entre dormitorios. En cambio, con hijos mayores, puede resultar útil que las habitaciones estén en un nivel separado, lo que aporta mayor independencia y orden en la dinámica diaria.

Aquí la edad de los hijos y la proyección de crecimiento familiar son factores determinantes.

Familias multigeneracionales

En hogares donde conviven varias generaciones, la distribución cobra mayor relevancia. Algunas familias prefieren que los dormitorios principales estén en planta baja para facilitar movilidad, mientras que otras utilizan el segundo nivel para áreas privadas de hijos o familiares jóvenes.

La clave está en evaluar cómo se moverán los distintos miembros del hogar dentro del espacio.

Casa de uno o dos niveles según tu estilo de vida

Interior de casa de dos plantas

Más allá del tamaño de la familia, el estilo de vida influye directamente en la experiencia dentro de la vivienda. La forma en que se usan los espacios todos los días puede hacer que una distribución funcione mejor que otra.

Rutinas diarias

En una casa de un nivel, la circulación es más directa. Las actividades diarias, cocinar, trabajar, descansar, compartir en familia, se desarrollan en un mismo plano. Esto puede hacer que los desplazamientos sean más simples y que la interacción entre espacios sea más constante.

En una casa de dos plantas, la dinámica cambia. El día suele concentrarse en la planta baja, mientras que el descanso se reserva para el nivel superior. Esta separación puede aportar orden y estructura a la rutina, pero también implica un uso frecuente de escaleras, algo que algunas personas consideran práctico y otras prefieren evitar.

La pregunta clave es cómo se mueve tu día dentro de la vivienda y si prefieres integración o división clara de actividades.

Trabajo desde casa

El trabajo remoto ha cambiado la manera en que se evalúan los espacios. En una casa de dos plantas, el segundo nivel puede ofrecer mayor aislamiento para una oficina privada, lo que favorece la concentración.

En una casa de un nivel, el diseño debe resolver adecuadamente la ubicación del espacio de trabajo para evitar interferencias con áreas sociales. Si la vivienda incluye un estudio independiente o una recámara flexible, esto puede compensar la falta de segmentación vertical.

No se trata de cuál opción es mejor, sino de cuál se adapta mejor a tu dinámica laboral.

Uso de áreas comunes

Las casas de un nivel suelen favorecer la integración entre sala, comedor y terraza. Esto genera un ambiente continuo que facilita reuniones o actividades familiares.

En las viviendas de dos plantas, la separación puede aportar mayor control sobre el ruido y la privacidad. Mientras las áreas sociales se utilizan en la planta baja, el nivel superior mantiene su tranquilidad.

Aquí la decisión depende de cómo valoras la interacción constante frente a la independencia entre espacios.

Errores comunes al elegir entre casa de un nivel o dos plantas

Al momento de comprar vivienda, es común enfocarse en la distribución que “se siente” mejor durante la visita. Sin embargo, esa primera impresión no siempre refleja cómo funcionará el espacio en el día a día o en el largo plazo.

Identificar algunos errores frecuentes puede ayudar a tomar una decisión más consciente.

Pensar solo en el precio

Uno de los errores más comunes es elegir el modelo únicamente por el precio de lista. Aunque el presupuesto es un factor determinante, comparar casas de uno y dos niveles requiere analizar más que el valor inicial.

La distribución del espacio, el metraje total y la demanda dentro del proyecto pueden influir en la conveniencia financiera de la decisión. En algunos casos, un modelo ligeramente más costoso puede ofrecer mejor funcionalidad o mayor facilidad de reventa.

El precio es importante, pero debe evaluarse dentro del contexto completo de la inversión.

No proyectar necesidades futuras

Otra equivocación frecuente es tomar la decisión pensando solo en el momento actual. Las dinámicas familiares cambian: los hijos crecen, las rutinas se transforman y las prioridades evolucionan.

Una casa que hoy parece funcional puede requerir ajustes más adelante si no se consideraron escenarios futuros. Proyectar al menos cinco o diez años hacia adelante permite anticipar cómo se utilizarán realmente los espacios.

Ignorar el mantenimiento

El mantenimiento no suele ser el primer criterio de compra, pero influye en la experiencia de propiedad. Elementos como escaleras, barandales o superficies expuestas pueden requerir atención periódica.

Más que preocuparse por cuál opción demanda menos mantenimiento, conviene entender qué tipo de mantenimiento estás dispuesto a asumir y cómo eso se integra a tu rutina.

¿Casa de dos pisos en Panamá o de un nivel? Factores locales a considerar

Más allá de las preferencias personales, en Panamá existen condiciones específicas que influyen en la conveniencia de una u otra tipología. El clima, la configuración de los proyectos residenciales y la disponibilidad de terreno son variables que impactan directamente la experiencia de vivienda.

Clima

Panamá tiene un clima tropical con alta humedad y temporadas de lluvia intensas. En este contexto, la ventilación natural y el manejo térmico del diseño son fundamentales.

Las casas de un nivel pueden favorecer la ventilación cruzada cuando están bien orientadas y cuentan con aperturas estratégicas hacia patios o terrazas. Las viviendas de dos plantas, por su parte, suelen beneficiarse del efecto térmico natural donde el aire caliente tiende a subir. Esto puede influir en la temperatura del nivel superior si no está correctamente ventilado.

En zonas más cálidas, la calidad de los materiales, la altura de los techos y la orientación solar influyen más que el número de niveles en sí. Por eso, dentro de un mismo proyecto, es importante analizar cómo está resuelto el diseño. No se debe asumir que una tipología será automáticamente más fresca que otra.

Disponibilidad de terreno

En áreas urbanas o de alta demanda, los lotes suelen ser más compactos. Casos como estos permiten que, las viviendas de dos plantas mantengan un equilibrio entre área construida y espacio exterior.

En zonas suburbanas o desarrollos con lotes más amplios, las casas de un nivel pueden desarrollarse sin comprometer áreas verdes o expansión futura.

La disponibilidad de terreno dentro del proyecto influye en cómo se percibe la amplitud y el uso del espacio exterior, algo especialmente valorado en el mercado panameño.

Proyectos residenciales

En Panamá, muchos desarrollos ofrecen modelos de uno y dos niveles dentro de la misma comunidad. La elección, en estos casos, también puede depender de la demanda predominante en ese proyecto específico.

Algunas comunidades orientadas a compradores que buscan residencia permanente o retiro tienden a tener mayor interés en modelos de un nivel. En desarrollos enfocados en familias jóvenes, los modelos de dos plantas pueden tener mayor rotación.

Analizar el perfil del comprador dentro del proyecto ayuda a entender cómo podría comportarse la reventa en el futuro.

Preguntas frecuentes

Interior de casa de un solo nivel

¿Una casa de dos plantas es más cara que una de un nivel?

No necesariamente. El precio depende principalmente del metraje total y la ubicación dentro del proyecto. También depende del segmento del mercado al que pertenece la vivienda. En algunos desarrollos, las casas de dos plantas ofrecen mayor área construida dentro de un rango competitivo. En otros casos, los modelos de un nivel pueden tener valores similares. Esto pasa si el terreno es más amplio o si el diseño prioriza espacios abiertos.

Más que asumir que una opción es más costosa, conviene comparar modelos específicos dentro del mismo proyecto. Además, analizar qué ofrece cada uno en términos de funcionalidad y proyección.

¿Cuál es más segura para niños o adultos mayores?

En términos prácticos, una casa de un nivel elimina el riesgo asociado al uso de escaleras. Esto puede ser relevante en hogares con niños pequeños o adultos mayores. Sin embargo, una vivienda de dos plantas bien diseñada, con escaleras seguras y barandales adecuados, puede funcionar sin inconvenientes.

La seguridad no depende únicamente del número de niveles, sino del diseño interior y de la dinámica familiar.

¿Cuál se valoriza mejor en el tiempo?

La valorización en Panamá suele estar más relacionada con la ubicación, calidad del proyecto y desarrollo del entorno que con el número de niveles.

Dentro de un mismo residencial, tanto casas de uno como de dos niveles pueden mantener buen comportamiento de reventa. Esto si responden a la demanda predominante del área. Por eso es importante analizar el perfil del comprador típico dentro del proyecto. Al mismo tiempo, no basar la decisión únicamente en la tipología.

Cómo tomar la mejor decisión con asesoría profesional

Elegir entre una casa de un nivel o dos plantas no se resuelve con una respuesta estándar. La decisión adecuada surge cuando se analizan las necesidades reales, el presupuesto disponible y la proyección familiar. Todo esto dentro del contexto específico del proyecto residencial.

Evaluación de necesidades

Un acompañamiento profesional permite ir más allá de la primera impresión durante la visita. Implica revisar cómo se adapta cada modelo a tu dinámica diaria. Además, cuánto tiempo planeas permanecer en la propiedad y cómo podría evolucionar tu situación en los próximos años.

También permite comparar alternativas dentro del mismo desarrollo y entender cómo se comporta la demanda en ese tipo de vivienda. Esa visión estratégica reduce el margen de error y ayuda a tomar una decisión informada.

Acompañamiento en la compra

En Grupo Residencial entendemos que cada familia tiene prioridades distintas. Por eso, más que presentar modelos disponibles, analizamos contigo diferentes variables. Entre ellas: funcionalidad, proyección a largo plazo y comportamiento del mercado dentro de cada proyecto.

La elección entre uno o dos niveles no debe basarse únicamente en preferencias estéticas. Además debe basarse en cómo esa vivienda se integrará a tu estilo de vida y a tu plan financiero.

Tomar la decisión con información clara y asesoría especializada permite que la vivienda no sólo cumpla una función habitacional. También permite que se convierta en una inversión coherente y sostenible en el tiempo.

Guía actualizada para comprar casa en Panamá: requisitos, tiempos y gastos reales

Los requisitos para comprar casa en Panamá en 2026 pueden no ser los mismos que cuando investigaste hace 5 años. Las condiciones bancarias han cambiado, los criterios de evaluación son más estrictos y el comportamiento del mercado responde a nuevas dinámicas económicas. Hoy, tomar una decisión informada es más importante que nunca.

Esta guía reúne información clara y actualizada sobre lo que realmente implica comprar vivienda en Panamá: los requisitos vigentes, los tiempos promedio del proceso, los gastos que debes contemplar desde el inicio y los errores más comunes que pueden afectar tu inversión. Más que una visión optimista, el objetivo es ofrecer una perspectiva práctica que te permita planificar con mayor seguridad.

¿Por qué comprar casa en Panamá en 2026? Panorama actual del mercado inmobiliario

Comprar casa en Panamá en 2026 implica entender cómo se está moviendo el mercado hoy. Después de varios años con mucha oferta y promociones agresivas, el escenario es más estable y equilibrado. Las decisiones ya no se toman con prisa, sino con mayor análisis.

En cuanto a precios, no todas las zonas se comportan igual. Las áreas consolidadas, con buena infraestructura, acceso a transporte y servicios cercanos, mantienen mayor estabilidad. En proyectos nuevos todavía pueden encontrarse incentivos y condiciones atractivas, pero el financiamiento juega un papel clave al momento de cerrar una compra.

Ciudad de Panamá sigue concentrando gran parte de la actividad inmobiliaria, especialmente en sectores bien conectados y con servicios establecidos. Al mismo tiempo, Panamá Oeste y Panamá Norte han ganado interés porque ofrecen precios más accesibles y desarrollos residenciales planificados, lo que representa una opción interesante para quienes buscan su primera vivienda o una inversión a mediano plazo.

Otro punto importante es el acceso a crédito. Los bancos mantienen procesos de evaluación más detallados, por lo que hoy el comprador suele revisar con mayor cuidado su capacidad de pago, las tasas de interés y el compromiso mensual antes de tomar la decisión.

El perfil del comprador también ha cambiado. Por un lado, el panameño busca estabilidad y cercanía a su lugar de trabajo. El extranjero analiza temas como seguridad jurídica, proyección de valorización y facilidad para comprar desde el exterior. En ambos casos, las decisiones son más informadas y estratégicas.

Requisitos para comprar casa en Panamá

Antes de iniciar el proceso de compra, es importante tener claridad sobre los requisitos básicos. Aunque pueden variar según el banco o el tipo de propiedad, hay condiciones generales que aplican en la mayoría de los casos.

En 2026, la clave está en la organización. Tener tus documentos listos y conocer tu capacidad financiera puede marcar la diferencia entre una aprobación rápida y semanas de retraso.

Requisitos para panameños

Si eres ciudadano panameño y deseas comprar con financiamiento bancario, el banco evaluará principalmente tu estabilidad laboral y tu capacidad de pago.

En la mayoría de los casos, se solicita:

  • Comprobantes de ingresos
  • Carta de trabajo con antigüedad mínima
  • Buen historial crediticio
  • Nivel de endeudamiento dentro de los límites permitidos

Si trabajas de manera independiente, deberás demostrar ingresos sostenidos mediante declaraciones fiscales o certificaciones contables. Este proceso puede requerir un poco más de documentación, pero es totalmente posible si tus ingresos están debidamente respaldados.

Requisitos para extranjeros

Los extranjeros pueden comprar propiedad en Panamá sin necesidad de ser residentes permanentes. La ley panameña permite la compra de bienes inmuebles a no residentes.

Si el extranjero compra al contado, el proceso es bastante sencillo y se enfoca principalmente en la revisión legal de la propiedad y la formalización ante notaría.

Si desea aplicar a financiamiento bancario en Panamá, el banco puede solicitar un mayor porcentaje de abono inicial, referencias bancarias internacionales y documentación que respalde los ingresos en el país de origen.

Documentos básicos exigidos por bancos y promotores

Pareja revisando documentos y planos de una casa en Panamá durante el proceso de compra

Aunque cada institución tiene sus propios formularios y políticas internas, generalmente se solicita:

  • Documento de identidad vigente (cédula o pasaporte)
  • Comprobantes de ingresos
  • Referencias bancarias
  • Reporte de crédito
  • Información sobre el abono inicial

En proyectos nuevos, el promotor puede requerir además documentación relacionada con la reserva y la promesa de compraventa.

Preparar estos documentos con anticipación ayuda a evitar retrasos y transmite mayor solidez ante el banco o el desarrollador.

Búsqueda y selección de la propiedad

Todo comienza con la definición de presupuesto y ubicación. Antes de visitar propiedades, es recomendable tener claridad sobre tu capacidad financiera y, si vas a financiar, consultar previamente con un banco para conocer el monto aproximado al que puedes aplicar.

Una vez definido esto, inicia la búsqueda. Aquí es importante evaluar más que el precio. Factores como la ubicación, acceso a transporte, cercanía a servicios, calidad del proyecto, distribución del inmueble, potencial de valorización y gastos asociados (cuota de mantenimiento, impuestos, administración, entre otros) deben analizarse en conjunto.

Una herramienta sencilla y muy útil es crear un cuadro comparativo. Puedes listar las propiedades que estás considerando y asignarles una puntuación según los aspectos que más valoras: ubicación, metraje, amenidades, estado de la construcción, entorno, seguridad o facilidad de financiamiento.

No todos los puntos tienen el mismo peso para cada persona. Por ejemplo, si buscas vivienda principal, la cercanía al trabajo puede tener mayor valor. Si estás comprando como inversión, el potencial de alquiler o valorización puede ser más determinante.

Este ejercicio ayuda a tomar una decisión más objetiva y evita que la elección se base únicamente en la primera impresión o en un solo atributo atractivo.

Reserva y promesa de compraventa

Cuando el comprador decide avanzar, normalmente se realiza una reserva. Este pago garantiza que la propiedad salga del mercado mientras se formalizan los siguientes pasos.

Posteriormente se firma la promesa de compraventa, que es el contrato donde se establecen condiciones como precio, forma de pago, plazos y responsabilidades de ambas partes. En este punto suele entregarse un abono inicial, cuyo porcentaje depende del tipo de propiedad y del acuerdo alcanzado.

Este documento es fundamental porque define las reglas del proceso hasta la firma final.

Trámite hipotecario o pago al contado

Si la compra es con financiamiento, el banco inicia el análisis formal del crédito. Aquí se revisan documentos, historial crediticio y capacidad de pago. También se realiza un avalúo de la propiedad.

Este proceso puede tomar varias semanas, dependiendo de la complejidad del expediente y la rapidez con la que se entreguen los documentos solicitados.

Si la compra es al contado, el proceso suele avanzar más rápido, ya que se elimina la etapa de evaluación bancaria. En este caso, el enfoque se centra en la revisión legal del inmueble y la coordinación de la firma final.

Escrituración e inscripción en el Registro Público

Firma de escrituras y trámites legales al comprar vivienda en Panamá

Una vez aprobado el crédito o confirmados los fondos, se procede a la firma de la escritura pública ante notaría. Después de la firma, el documento se inscribe en el Registro Público, lo que formaliza el traspaso de propiedad.

Este último paso es el que oficialmente convierte al comprador en el nuevo propietario del inmueble.

¿Cuánto tiempo toma comprar una casa en Panamá?

Una de las preguntas más frecuentes al iniciar el proceso es cuánto tiempo realmente toma completar la compra. La respuesta depende principalmente de si la adquisición se realiza con financiamiento bancario o al contado, y de qué tan organizada esté la documentación desde el inicio.

Tiempos promedio con financiamiento bancario

Cuando la compra se realiza con hipoteca, el proceso suele tomar entre 45 y 90 días, dependiendo del banco y de la complejidad del expediente.

El tiempo incluye la revisión de documentos, análisis crediticio, avalúo de la propiedad, aprobación formal del préstamo y coordinación de la firma final. Si el comprador entrega todos los documentos correctamente desde el inicio y responde con rapidez a las solicitudes del banco, el proceso puede avanzar sin mayores contratiempos.

Los retrasos suelen ocurrir cuando falta información financiera, existen inconsistencias en el historial crediticio o el avalúo requiere ajustes.

Tiempos si compras de contado

Cuando la compra es al contado, el proceso puede reducirse significativamente. En muchos casos puede completarse entre 20 y 45 días, siempre que la documentación de la propiedad esté en orden.

Al eliminar la etapa bancaria, los pasos se concentran en la revisión legal, la firma ante notaría y la inscripción en el Registro Público.

Factores que pueden retrasar el proceso

Aunque el proceso tiene tiempos promedio, hay factores que pueden extenderlo:

  • Documentación incompleta o tardía
  • Observaciones en el avalúo
  • Cargas o anotaciones pendientes en el Registro Público
  • Retrasos en la coordinación de firmas
  • Cambios en condiciones bancarias durante el trámite

Por eso, la planificación y el acompañamiento adecuado hacen una gran diferencia.

Gastos reales al comprar una casa en Panamá

El precio de venta no es el único monto que debes considerar al comprar una vivienda. Además del abono inicial o el pago total del inmueble, existen gastos adicionales que forman parte del proceso y que deben incluirse en tu planificación financiera.

Tener claridad sobre estos costos evita imprevistos y te permite calcular con mayor precisión cuánto dinero necesitas realmente.

Impuestos obligatorios como parte de los requisitos para comprar casa en Panamá

Análisis de gastos e impuestos asociados a la compra de una casa en Panamá

En la compra de una propiedad, existen impuestos asociados al traspaso. Generalmente se contempla el impuesto de transferencia de bienes inmuebles, que se calcula como un porcentaje del valor de venta o del valor catastral, el que sea mayor.

Aunque en muchas negociaciones el vendedor asume parte de este impuesto, es importante revisar qué establece el contrato para saber cómo se distribuirá el pago.

Gastos legales y notariales

La escritura pública debe firmarse ante notaría y posteriormente inscribirse en el Registro Público. Estos trámites generan costos que pueden variar según el valor del inmueble.

Además, si cuentas con asesoría legal independiente, deberás considerar los honorarios del abogado, que suelen establecerse como un porcentaje del valor de la propiedad o una tarifa fija acordada previamente.

Costos bancarios y avalúo

Si compras con financiamiento, el banco realizará un avalúo para confirmar el valor del inmueble. Este estudio tiene un costo que asume el comprador.

También pueden existir cargos por análisis de crédito, gastos administrativos y seguros obligatorios (como seguro de vida y seguro contra incendios), que forman parte del préstamo hipotecario.

Gastos adicionales que muchos compradores no consideran

Además de los gastos formales del proceso, hay costos que suelen pasarse por alto:

  • Mudanza
  • Adecuaciones o remodelaciones iniciales
  • Equipamiento si la propiedad se entrega sin línea blanca
  • Pago proporcional de cuota de mantenimiento o servicios

En proyectos bajo régimen de propiedad horizontal, también es importante considerar la cuota mensual de mantenimiento, que impactará el presupuesto a largo plazo.

En términos generales, muchos compradores destinan entre un 3% y 6% adicional del valor del inmueble para cubrir gastos asociados al cierre, aunque este porcentaje puede variar según el tipo de propiedad y la forma de pago.

¿Es mejor comprar casa nueva o usada en Panamá?

No existe una única respuesta correcta. La mejor opción dependerá de tu presupuesto, tus expectativas y el tipo de inversión que estés buscando.

Tanto las propiedades nuevas como las usadas tienen ventajas y desventajas que conviene analizar con calma antes de tomar una decisión.

Ventajas y desventajas de cada opción

A continuación, una comparación general que puede ayudarte a evaluar:

Aspecto Casa nueva Casa usada
Estado de la construcción Estrenar, sin desgaste previo Puede requerir mantenimiento o remodelaciones
Garantías Usualmente incluye garantías del desarrollador No incluye garantías formales
Precio por metro cuadrado Puede ser más alto en zonas consolidadas A veces más negociable
Personalización En preventa puede permitir ajustes Lo que ves es lo que compras
Tiempo de entrega Puede requerir esperar construcción Entrega inmediata en la mayoría de los casos
Mantenimiento inicial Generalmente bajo en los primeros años Puede requerir reparaciones desde el inicio

Las propiedades nuevas suelen ofrecer mayor previsibilidad en gastos de mantenimiento durante los primeros años, además de cumplir con estándares constructivos actuales. En proyectos residenciales planificados, también se integran amenidades y diseño urbano pensado para la convivencia y valorización.

Por otro lado, las propiedades usadas pueden ofrecer mejor ubicación en zonas ya consolidadas y, en algunos casos, mayor margen de negociación en el precio.

Costos ocultos según el tipo de propiedad

En una vivienda nueva, es importante verificar qué incluye exactamente el precio: ¿se entrega con línea blanca?, ¿incluye cercas, paisajismo o mejoras adicionales? Estos detalles pueden representar gastos adicionales si no están contemplados.

En una vivienda usada, conviene revisar con detenimiento el estado de la estructura, sistema eléctrico, plomería y techos. Una inspección técnica puede ayudarte a identificar posibles reparaciones que impacten tu presupuesto.

La clave está en evaluar no solo el precio de compra, sino el costo total durante los primeros años de uso.

Errores comunes al comprar casa en Panamá y cómo evitarlos

Comprar una vivienda es una decisión importante, y aunque el proceso está bastante estructurado, hay errores frecuentes que pueden generar retrasos, gastos innecesarios o incluso arrepentimiento después de la compra.

Conocerlos te permite anticiparte y tomar decisiones más seguras.

Falta de asesoría

Uno de los errores más comunes es intentar manejar todo el proceso sin acompañamiento profesional. Comprar una propiedad implica revisar contratos, validar condiciones legales, coordinar con bancos y entender obligaciones fiscales.

Contar con asesoría inmobiliaria y legal desde el inicio ayuda a evitar cláusulas poco claras, condiciones desfavorables o decisiones apresuradas. Además, un buen asesor puede orientarte sobre si el precio está alineado con el mercado y si la zona tiene proyección de valorización.

Subestimar los gastos

Muchos compradores enfocan su presupuesto únicamente en el precio de venta y el abono inicial, sin considerar impuestos, honorarios legales, avalúos, seguros y otros costos asociados.

También es común no prever gastos posteriores como mantenimiento, adecuaciones o cuota de propiedad horizontal. Este error puede generar presión financiera en los primeros meses después de la compra.

La mejor forma de evitarlo es calcular desde el inicio un margen adicional para cubrir estos costos y no comprometer la estabilidad financiera.

Elegir mal la ubicación

La ubicación es uno de los factores que más impacta la calidad de vida y el valor de la propiedad a largo plazo. A veces el comprador se deja llevar por el precio más bajo sin analizar aspectos como acceso a transporte, servicios cercanos, crecimiento urbano o seguridad del área.

Tomarse el tiempo para visitar la zona en distintos horarios, revisar proyectos futuros y evaluar la infraestructura existente puede marcar una gran diferencia en la decisión final.

Consejos clave para comprar casa en Panamá con seguridad

Más allá de los requisitos y el proceso formal, hay decisiones estratégicas que pueden marcar la diferencia entre una compra bien planificada y una experiencia complicada. Comprar vivienda no debería sentirse como un salto al vacío, sino como un paso calculado.

Asesor inmobiliario

Contar con el acompañamiento de un asesor inmobiliario con experiencia facilita todo el proceso. No solo te ayuda a identificar propiedades que realmente se ajusten a tu presupuesto y necesidades, sino que también te orienta en la negociación, la revisión de documentos y la coordinación con el banco o el desarrollador.

Un buen asesor conoce el comportamiento de cada zona, puede alertarte sobre precios fuera de mercado y te guía para que tomes decisiones con información, no solo con emoción.

Revisión legal

Antes de firmar cualquier documento, es importante verificar que la propiedad esté libre de cargas, hipotecas pendientes o anotaciones en el Registro Público. También conviene revisar cuidadosamente la promesa de compraventa para entender plazos, penalidades y condiciones.

Una revisión legal adecuada reduce el riesgo de inconvenientes futuros y protege tu inversión.

Planificación financiera

Comprar una casa implica un compromiso a largo plazo. Antes de avanzar, es recomendable evaluar tu estabilidad laboral, tu nivel de endeudamiento actual y el impacto que tendrá la nueva cuota mensual en tu presupuesto.

También es prudente mantener un fondo de respaldo para imprevistos. Esto brinda tranquilidad y evita que la compra se convierta en una carga financiera.

Cuando el proceso se aborda con planificación y acompañamiento adecuado, la compra deja de ser incierta y se convierte en una decisión sólida y bien estructurada.

¿Cómo elegir la mejor zona para comprar casa en Panamá?

Elegir la zona correcta es tan importante como elegir la propiedad. Dos casas con características similares pueden tener comportamientos de valorización y calidad de vida muy distintos dependiendo de su ubicación.

Por eso, antes de decidir, conviene analizar qué tipo de entorno se adapta mejor a tus necesidades actuales y a tus planes a futuro.

Zonas urbanas

Las áreas urbanas consolidadas ofrecen cercanía a centros de trabajo, comercios, hospitales, escuelas y transporte público. En la Ciudad de Panamá, por ejemplo, muchas personas priorizan sectores con acceso al metro y vías principales, ya que esto impacta directamente el tiempo de traslado diario.

Estas zonas suelen tener mayor liquidez en caso de reventa, aunque el precio por metro cuadrado puede ser más alto.

Panamá Oeste y Panamá Norte

En los últimos años, Panamá Oeste y Panamá Norte han ganado protagonismo como alternativas residenciales para quienes buscan mayor espacio, precios más accesibles y desarrollos nuevos.

Estas zonas han experimentado crecimiento en infraestructura y proyectos residenciales planificados, lo que representa una oportunidad para compradores que desean establecer su vivienda principal o invertir con visión a mediano plazo.

Aquí el enfoque suele ser distinto: más tranquilidad, comunidades cerradas y planificación urbana, en comparación con el ritmo acelerado del centro de la ciudad.

Proyectos residenciales planificados

Una tendencia cada vez más fuerte es optar por proyectos residenciales planificados. Estos desarrollos integran diseño urbano, áreas verdes, seguridad, espacios recreativos y una comunidad estructurada.

Elegir un proyecto bien planificado no solo impacta la calidad de vida diaria, sino también la estabilidad del valor de la propiedad a largo plazo. Cuando el desarrollo cuenta con una visión clara y una ejecución sólida, el entorno se mantiene ordenado y atractivo con el paso del tiempo.

Al final, la mejor zona no es necesariamente la más costosa ni la más céntrica, sino la que se alinea con tu estilo de vida, tu presupuesto y tus objetivos futuros.

Preguntas frecuentes sobre comprar casa en Panamá

A continuación, respondemos algunas de las dudas más comunes que suelen surgir al iniciar el proceso de compra.

¿Puedo comprar casa en Panamá siendo extranjero?

Sí. La legislación panameña permite que extranjeros adquieran propiedades a su nombre sin necesidad de ser residentes permanentes. El proceso es similar al de un ciudadano panameño, aunque si el extranjero desea aplicar a financiamiento local, el banco puede solicitar requisitos adicionales o un mayor abono inicial.

En compras al contado, el proceso suele ser más directo, siempre que la propiedad esté legalmente en orden.

¿Cuál es el ingreso mínimo para aplicar a un crédito hipotecario?

No existe una cifra única que aplique para todos los casos. El banco evaluará principalmente tu capacidad de pago y nivel de endeudamiento. En términos generales, la cuota mensual del préstamo no debería comprometer más allá del porcentaje permitido por la entidad financiera sobre tus ingresos mensuales.

Por eso, antes de iniciar la búsqueda, es recomendable consultar con el banco para conocer el rango de financiamiento al que puedes aplicar.

¿Qué banco ofrece mejores condiciones hipotecarias?

Las condiciones varían según promociones vigentes, perfil del cliente y programas como el interés preferencial. Más que enfocarse únicamente en la tasa, conviene comparar el costo total del préstamo, seguros obligatorios y gastos administrativos.

Evaluar varias opciones antes de decidir puede ayudarte a obtener mejores condiciones.

¿Qué impuestos se pagan al comprar una casa?

En el proceso de compra intervienen impuestos relacionados con la transferencia del inmueble y gastos notariales e inscripción en el Registro Público. La distribución de estos costos puede variar según lo acordado entre comprador y vendedor. Es poe eso que es importante revisar el contrato antes de firmar.

Comprar casa en Panamá con asesoría profesional

Comprar una vivienda es una decisión importante que combina factores financieros, legales y personales. Aunque el proceso puede parecer claro en teoría, cada caso tiene particularidades que requieren atención y acompañamiento adecuado.

Contar con asesoría profesional desde el inicio permite avanzar con mayor seguridad. Un equipo con experiencia no solo orienta en la selección de la propiedad. Además, acompaña en la negociación, revisión de documentos, coordinación con el banco y seguimiento hasta la inscripción final en el Registro Público.

Más allá de encontrar una casa, se trata de estructurar una compra sólida. Evaluar correctamente la ubicación, entender el alcance de los gastos, revisar las condiciones del contrato y planificar el compromiso financiero a largo plazo son pasos que marcan la diferencia.

Cuando el proceso se gestiona de manera organizada y transparente, el comprador toma decisiones con confianza y claridad.

En Grupo Residencial entendemos que cada cliente tiene necesidades distintas. Por eso, el acompañamiento no se limita a mostrar propiedades, sino a ofrecer orientación integral durante todo el proceso. Desde la primera consulta hasta la entrega formal del inmueble.

Comprar casa en Panamá puede ser una experiencia positiva y bien planificada. Solo debes contar con la información correcta y el respaldo adecuado.

Más allá del crédito: alternativas reales para financiar tu hogar en Panamá

¿Qué significa financiar una casa en Panamá?

Financiar una casa en Panamá consiste en acceder a un apoyo económico que permite adquirir una vivienda sin cubrir el valor total de inmediato. Este proceso implica evaluar tu capacidad de pago, definir la prima inicial y elegir el tipo de financiamiento que mejor se adapte a tu situación financiera.

Obtener una vivienda financiada requiere planificación y un análisis cuidadoso de tus ingresos, gastos y estabilidad laboral. De esta manera, podrás comprometerte con una cuota mensual que se mantenga dentro de un margen manejable y te acerque de forma segura a tu meta de tener casa propia.

Cómo funciona el financiamiento de vivienda

Financiar una vivienda en Panamá implica un compromiso a largo plazo. En la mayoría de los casos, el comprador realiza un abono inicial y el resto del valor se cubre mediante pagos mensuales establecidos en un contrato de financiamiento. Estos pagos incluyen capital e intereses, y su monto dependerá del tipo de financiamiento, la tasa aplicada y el plazo acordado.

Antes de firmar cualquier contrato, es importante revisar con atención cada detalle. Los intereses pueden ser fijos o variables, los plazos suelen extenderse de 10 a 30 años, y algunas condiciones cambian según el perfil financiero del solicitante.

Elegir correctamente el tipo de financiamiento puede marcar la diferencia entre una inversión sostenible y una carga económica difícil de mantener. Por eso, entender cómo funcionan los plazos, los intereses y los requisitos es el primer paso para tomar una decisión informada.

Diferencias entre crédito hipotecario y otras formas de financiamiento

El crédito hipotecario sigue siendo la forma más común de adquirir vivienda en Panamá. A través de este esquema, los bancos financian una parte del valor de la propiedad, mientras el comprador realiza un abono inicial y paga el resto en cuotas mensuales durante un plazo determinado.

No obstante, no todas las personas califican o se sienten cómodas con los requisitos y plazos que exige el sistema bancario tradicional. En Panamá, alternativas como las cooperativas de ahorro y crédito ofrecen condiciones más flexibles y accesibles para quienes buscan opciones adaptadas a sus posibilidades financieras.

También han surgido modelos innovadores de vivienda, como el coliving, que permiten a los residentes combinar el alquiler con la posibilidad de avanzar hacia la compra de su propio hogar. En el país ya existen iniciativas de este tipo, entre ellas Begin Coliving, que busca fomentar una vivienda más flexible y accesible. Puedes conocer más sobre este concepto en este artículo

Factores que influyen al solicitar apoyo financiero para tu hogar

Personas ahorrando para financiar casa

Al solicitar financiamiento para una vivienda, las entidades analizan principalmente tres aspectos: tu capacidad de pago, tu historial crediticio y el monto del abono inicial.

La capacidad de pago se determina según tus ingresos estables y tus obligaciones financieras. Si el porcentaje de deuda sobre tus ingresos es alto, es probable que las condiciones del financiamiento sean menos favorables.

El historial crediticio también es clave. Mantener pagos al día y evitar morosidades mejora tu perfil y te permite acceder a mejores tasas.

Por último, el abono inicial influye directamente en el monto a financiar y en la tasa de interés que se te ofrecerá. Un abono más alto suele reducir el riesgo para la entidad y mejora las condiciones del préstamo.

Limitaciones del crédito hipotecario tradicional

Requisitos comunes y obstáculos más frecuentes

Aunque el crédito hipotecario sigue siendo la opción más utilizada para adquirir vivienda en Panamá, no siempre es accesible para todos. Los bancos suelen exigir comprobantes de ingresos estables, un historial crediticio positivo y un abono inicial que generalmente representa entre el 10 % y el 20 % del valor de la propiedad.

Estos requisitos pueden ser difíciles de cumplir para trabajadores independientes o personas con ingresos variables. Además, el proceso de aprobación puede tardar varias semanas y requiere documentación extensa, lo que retrasa la compra.

Tasas de interés y plazos en el mercado actual

Durante 2025 se registró un incremento en las tasas de interés hipotecarias en Panamá, que pasaron de 6.25 % a 6.50 %. Este ajuste ha elevado los pagos mensuales y el costo total de los préstamos, impactando especialmente a quienes mantienen créditos de tasa variable o planean solicitar uno nuevo.

Cuándo buscar alternativas al crédito bancario

Ante el aumento de tasas y los requisitos cada vez más estrictos, muchas personas optan por explorar opciones más flexibles. Cooperativas de ahorro, esquemas de coliving o financiamientos directos pueden representar alternativas viables para quienes buscan acceder a una vivienda sin depender completamente del sistema bancario tradicional.

Entender estas limitaciones permite tomar decisiones más informadas y planificar la compra de vivienda de manera estratégica.

Alternativas reales para financiar casa en Panamá

Aunque el crédito hipotecario tradicional sigue siendo el medio más utilizado para comprar vivienda, existen otras opciones. Las mismas pueden adaptarse mejor a distintas situaciones financieras y perfiles de comprador.

Leasing habitacional o alquiler con opción a compra

El leasing habitacional es una alternativa que combina el alquiler con la posibilidad de adquirir la vivienda al finalizar el contrato. Durante el período de arrendamiento, parte del pago mensual se aplica como abono al valor total de la propiedad. Este modelo ha ganado terreno en Panamá, especialmente entre quienes desean estabilidad sin comprometerse de inmediato con un crédito hipotecario.

Cooperativas y fondos de ahorro

Las cooperativas de ahorro y crédito ofrecen financiamiento a tasas competitivas y con requisitos más flexibles que los bancos tradicionales. Además, fomentan la cultura del ahorro, lo que ayuda a fortalecer la estabilidad financiera a largo plazo.

Coliving y modelos de vivienda progresiva

El coliving ha surgido como una alternativa moderna que combina comunidad, accesibilidad y flexibilidad. Este modelo permite alquilar espacios compartidos con la posibilidad de convertir parte del pago mensual en abono inicial para una futura compra. En Panamá, programas como Begin Coliving promueven este tipo de soluciones. Estas facilitan el acceso a vivienda en zonas urbanas con opciones de financiamiento progresivo.

Cada una de estas alternativas ofrece ventajas específicas. La clave está en evaluar cuál se adapta mejor a tus ingresos, metas y estilo de vida. Todo esto antes de comprometerte con una opción a largo plazo.

Cómo elegir la mejor opción para financiar tu hogar

Joven feliz mirando una maqueta de una casa

Tomar la decisión correcta al financiar una vivienda requiere más que comparar tasas o plazos. Implica entender cómo cada opción impactará tu estabilidad financiera a largo plazo. Adicionalmete, qué tan preparada está tu economía personal para asumir un compromiso de varios años.

Evalúa tu perfil financiero con datos reales

Antes de iniciar cualquier trámite, revisa tu historial de crédito en la Asociación Panameña de Crédito (APC). Este reporte te permitirá conocer tu puntuación. Así como verificar que no existan errores y anticiparte a posibles objeciones del banco o cooperativa. Una buena calificación crediticia puede abrirte el acceso a mejores tasas y condiciones.

También es importante considerar tus ingresos futuros. Si planeas cambios laborales, nuevos gastos familiares o inversión en estudios, debes incluirlos en tu proyección. Esto evitará comprometerte con cuotas que podrían volverse insostenibles con el tiempo.

Analiza el costo total del financiamiento

Más allá de la tasa de interés, revisa el costo financiero total del préstamo. Incluye seguros obligatorios, gastos legales, avalúos y cargos administrativos. Un crédito con una tasa ligeramente más alta, pero con menos cargos adicionales, puede resultar más conveniente que otro con tasa baja pero múltiples costos ocultos.

Elige un plazo acorde a tus metas

Optar por un plazo largo reduce la cuota mensual, pero incrementa el costo total del crédito. Si cuentas con ingresos estables o posibilidad de aumentar tu abono, un plazo más corto te permitirá ahorrar intereses. De esta forma podrás obtener la propiedad libre de deuda en menos tiempo.

Busca orientación profesional

Un asesor financiero o un especialista inmobiliario puede ayudarte a interpretar los escenarios y los productos disponibles. Su apoyo es clave para identificar las opciones más seguras según tu perfil. Además, investigará los movimientos recientes del mercado hipotecario en Panamá.

Preguntas frecuentes sobre cómo financiar una casa en Panamá

Padres ayudando a su hija a financiar la compra de una casa.

¿Qué opciones existen si no califico para un crédito hipotecario?

Si no cumples con los requisitos de un crédito bancario tradicional, aún puedes considerar otras alternativas. Por ejemplo, las cooperativas de ahorro y crédito, que suelen tener criterios más flexibles. Asimismo, programas de leasing habitacional, donde el alquiler se aplica parcialmente como abono para la compra futura. También existen modelos de coliving, como Begin Coliving. Los mismos permiten convertir parte de la renta en abono inicial para una vivienda nueva.

¿Puedo financiar una casa sin abono inicial?

En Panamá, los bancos por lo general solicitan un abono inicial mínimo del 10 % al 20 % del valor del inmueble. Sin embargo, algunas cooperativas o programas alternativos pueden ofrecer esquemas más accesibles. En estos últimos, se permite iniciar con un ahorro previo o un porcentaje menor. Es importante revisar cuidadosamente las condiciones y compromisos de pago en estos casos.

¿Cuál es la tasa promedio para financiar vivienda en Panamá?

Durante 2025, las tasas hipotecarias se han mantenido entre 6.25 % y 6.50 %. Esto dependerá del tipo de crédito, el perfil del solicitante y el plazo del préstamo. Los créditos con tasa fija ofrecen estabilidad, mientras que los de tasa variable pueden ajustarse según los cambios del mercado.

¿Qué documentos debo preparar antes de solicitar financiamiento?

Por lo general, se solicitan comprobantes de ingresos, carta laboral, declaraciones de renta, historial crediticio actualizado (APC) y copia del contrato de promesa de compraventa. Tener esta documentación organizada puede agilizar el proceso y mejorar tus probabilidades de aprobación.

Financiar una vivienda en Panamá es una decisión que requiere preparación y claridad. Entender tu situación financiera, conocer las opciones disponibles y planificar con anticipación puede marcar la diferencia entre un proceso complicado y una experiencia más segura.

En Grupo Residencial creemos que contar con información confiable es el primer paso para tomar buenas decisiones. Nuestro propósito es acompañarte con contenido útil y orientación práctica. De esta forma podrás encontrar el camino más adecuado hacia tu nuevo hogar.